مستقبل بلو أوريجين بين الطرح العام وتحديات السوق الفضائي
تستعد Blue Origin لطرح أسهمها في السوق العامة لكن بلا موعد محدد بعد. الطرح قد يغير قواعد التمويل ويعزز توسع الشركة وفرص الموردين في صناعة الفضاء المتنامية. اكتشف كيف يؤثر ذلك على مستقبل بيزوس وشركته في وورلد برس عربي.


لا يملك المستثمرون حتى الآن موعداً لطرح Blue Origin للاكتتاب العام، ولا يملكه جيف بيزوس نفسه على ما يبدو. فقد قال مؤسس الشركة أخيراً إنها قد تُدرج في البورصة «خلال السنوات المقبلة»، من دون أن يحدّد جدولاً زمنياً. ما قد لا يظهر في هذا العنوان أن السؤال الأهم ليس متى يحدث الطرح، بل بأي صورة ستدخل الشركة السوق، وما الذي سيعنيه ذلك لسلسلة الموردين التي تدور حولها.
المادة التي ينطلق منها هذا التحليل مقال رأي نُشر في سلسلة Expert Voices: Op-Ed & Insights على موقع Space.com. وهو يقدّم قراءة لا خبراً مؤكداً، ويرجّح كاتبه أن بيزوس يريد نشاطاً تجارياً أقوى قبل الإدراج.
من يموّل الشركة اليوم، ولماذا يغيّر الطرح المعادلة؟
أسّس بيزوس Blue Origin عام 2000، وموّل جانباً كبيراً من تطويرها من ثروته الشخصية على مدى أكثر من عقدين، باستثمارات بلغت مليارات الدولارات. وتتناول تقارير عن تمويله الشخصي في صحيفة The Wall Street Journal هذا الجانب.
هذا النمط من التمويل أتاح للشركة تطوير صواريخ ومركبات فضائية وتقنيات أخرى لا تَعِد بعائد سريع، وأعفاها من الضغوط المالية المعتادة في الشركات المدرجة. والمجالات التي تعمل فيها، من الصواريخ القابلة لإعادة الاستخدام إلى تصنيع المركبات والبنية التحتية القمرية، تحتاج رأسمالاً كبيراً وقد تستغرق عقوداً.
الآن تستعد الشركة لتوسيع عملياتها التجارية، وهنا يبرز الطرح العام أداةً محتملة. فهو قد يجلب رأسمالاً كبيراً من المستثمرين العامين ويخفّف الاعتماد على ثروة بيزوس. ويمكن أن تموّل العائدات توسّع التصنيع وتطوير التقنيات والمنافسة على حصة من سوق الفضاء. كما تتيح الملكية العامة للمستثمرين الحاليين بيع حصصهم، وتساعد في تمويل عمليات الاستحواذ.
في المقابل، يعني الإدراج أن المساهمين سيتوقعون دليلاً منتظماً على التقدم التجاري. وهذا بالضبط ما تغيّره نقلةٌ من تمويل صبور إلى تمويل يطلب نتائج دورية.
لماذا قد ينتظر بيزوس؟
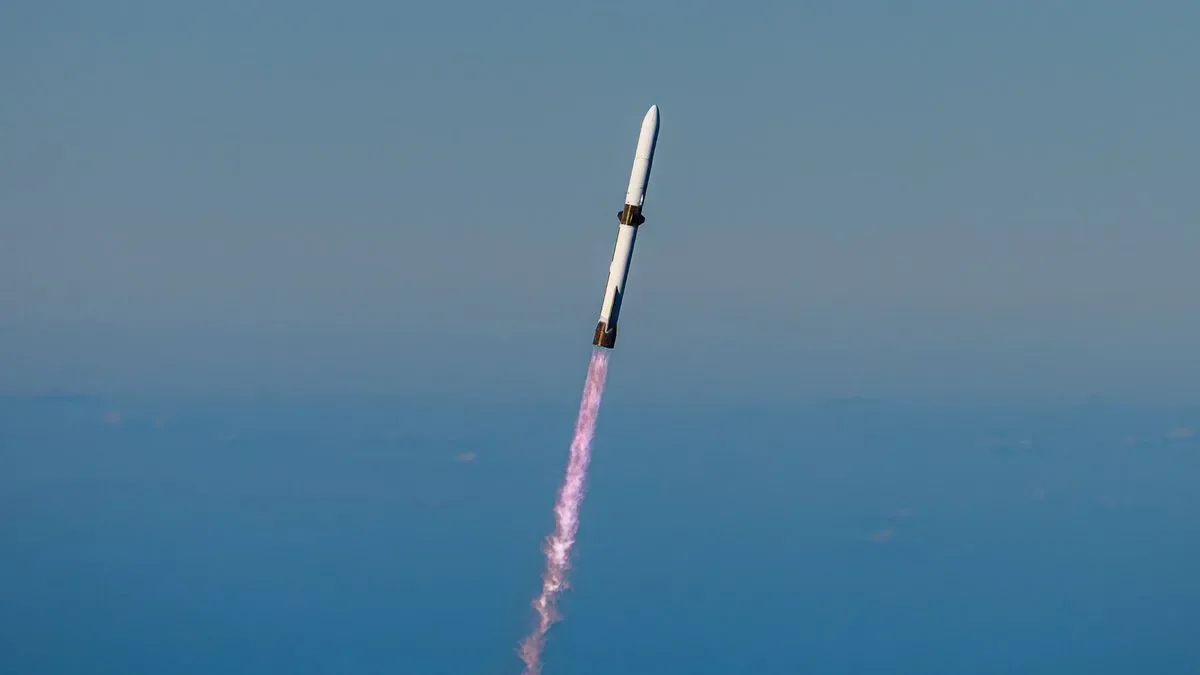
حقّق صاروخ New Glenn، الذي صُمّم للمنافسة في سوق الإطلاق الثقيل، أول وصول له إلى المدار في يناير 2025. وأبرمت الشركة عقوداً حكومية وتجارية، وواصلت تطوير قدراتها القمرية. لكنّ المقال يرى أنها ما زالت بعيدة بعض الشيء عن المعيار المطلوب: إطلاقات متكررة وموثوقة وبأسعار تنافسية لـ New Glenn.
وهناك سؤال ثانٍ قد يطرحه المستثمرون: هل يبحث بيزوس عن رأسمال للنمو، أم يريد خفض حجم استثماره الشخصي؟ مثل هذه الشكوك قد تؤثر في تقييم الشركة وجاذبيتها للمستثمرين.
والسياق العام يستدعي الحذر. فبعض شركات الفضاء التي يقودها أصحاب المليارات حصلت على تقييمات استثنائية رغم خبرة تجارية محدودة. ويستطيع مهندسو الفضاء قضاء سنوات في تطوير تقنية قبل أن يبيعوها. ويفرّق المقال هنا بين الإنجاز التقني والأداء التجاري وعوائد المستثمرين، فهي ثلاثة مقاييس مختلفة لا يضمن أحدها الآخر.
من هنا تأتي فرضية كاتب المقال: أن يؤجّل بيزوس الإدراج إلى أن تُبنى أعمال أقوى، فيدخل السوق من موقع أفضل.
ماذا يعني ذلك للموردين المتخصصين؟
الإشارة الأضعف في الملف، وربما الأهم لمن يقرأ من زاوية الاستثمار، تتعلق بالموردين لا بالشركة نفسها.
تطوّر SpaceX وتصنّع داخلياً جزءاً كبيراً من تقنياتها، ومنها الصواريخ والمركبات والأقمار الاصطناعية. وتنفّذ Blue Origin بدورها قدراً كبيراً من الهندسة والتصنيع داخلياً، لكنها أقل تكاملاً رأسياً من منافستها، وهو ما قد يترك مساحة أوسع للموردين الخارجيين. وهي تشتري فعلاً أجزاءً ومعدات وخدمات من مئات الشركات. فإذا زاد إنتاجها وإطلاقاتها، قد تزداد طلبات الشراء وفرص تطوير التقنيات.
وينطلق المقال من أن صناعة فضاء ناجحة تحتاج إلى أكثر من حفنة من مزوّدي الإطلاق الكبار، فالقطاعات المتخصصة تقوم عليها: الاتصالات عبر الأقمار الاصطناعية، والدفع، والإلكترونيات، والبرمجيات. وهذه الشركات تحتاج إلى عملاء أكبر وطلب يمكن التنبؤ به كي توسّع إنتاجها. وقد تشتري Blue Origin تقنيات متخصصة بدل تصنيع كل شيء داخلها.
وتتعدد الأثار المضاعفة هنا:
- كلما اشتدت المنافسة بين شركات الفضاء الكبرى، زاد عدد العملاء المحتملين للموردين.
- وقد يقلّل ذلك اعتماد الموردين على علاقة تجارية واحدة.
- ويمكن لمورّدي التقنيات والخدمات، أي «المعاول والمجارف» بتعبير المقال، أن يخدموا عدة عملاء وأسواقاً.
- وبذلك يكونون أقل ارتهاناً لنجاح برنامج واحد بعينه.
غير أن هذه الفرص مشروطة، فهي تعتمد جزئياً على قرارات بيزوس بشأن سلسلة التوريد في Blue Origin. ويحذّر المقال من أن الشركة قد لا تصبح أكثر انفتاحاً على الموردين الخارجيين.
ما الذي ستحسمه الأشهر والسنوات المقبلة؟
يقرّ المقال بأن Blue Origin ليست بعدُ شركة ناضجة تجارياً. فهي تحتاج إلى مزيد من الإطلاقات، وإلى موثوقية مثبتة، وإلى عملاء من القطاعين العام والخاص. وعليها أن تقرّر ما تصنعه داخلياً وأين يقدّم الغير منتجاً أفضل أو أرخص.
لكن بيزوس يملك الموارد التي تمنح الشركة وقتاً لمعالجة هذه التحديات، ويبدو، بحسب المقال، مستعداً لاستخدامها. وإذا قُدّم الأداء التجاري على الإدراج، فقد تكون الشركة في موقع أقوى حين تدخل السوق.
ويمكن تلخيص المسارات المحتملة بلغة الاحتمال، لا اليقين، وبلا تواريخ لأنها غير متوافرة:
الأرجح: يعطي بيزوس الأولوية للأداء التجاري، من إطلاقات أكثر وموثوقية مثبتة وعقود أوسع، قبل أي طرح، وهو ما يرجّحه كاتب المقال.
المحتمل: تحدّد Blue Origin ما تصنعه داخلياً وما تشتريه من الخارج، فتتسع فرص الموردين المتخصصين تدريجياً مع نمو الإنتاج.
الأقل احتمالاً: يبقى انفتاح الشركة على الموردين الخارجيين محدوداً، فتتراجع الفرص التي يرسمها سيناريو التوسع حتى لو نمت الشركة.
والمتغير الذي يربط هذه المسارات بعضها ببعض ليس موعد الاكتتاب، بل قدرة New Glenn على الإطلاق بوتيرة وكلفة تُقنعان العملاء ثم المستثمرين.
أخبار ذات صلة
GM تُغلق مصنع بطاريات ديترويت: الأسباب الحقيقية وراء القرار
الأقمار الصناعية والتأمين المسبق: هل يمنع الضمان المالي كارثة الحطام الفضائي؟
حوارات بين Nscale و Anthropic حول صفقة حوسبة بـ 45 مليار دولار