أوروبا تواجه تحديات الاعتماد على وقود الطيران المستدام
أوروبا تتجاوز هدف مزج وقود الطيران المستدام لكن تعتمد بشكل كبير على زيت الطهي المستعمل المستورد من الصين مما يثير مخاوف بيئية واستراتيجية. هل ستنجح في تطوير وقود اصطناعي يحمي مستقبل الطيران؟ تابع التفاصيل في وورلد برس عربي.


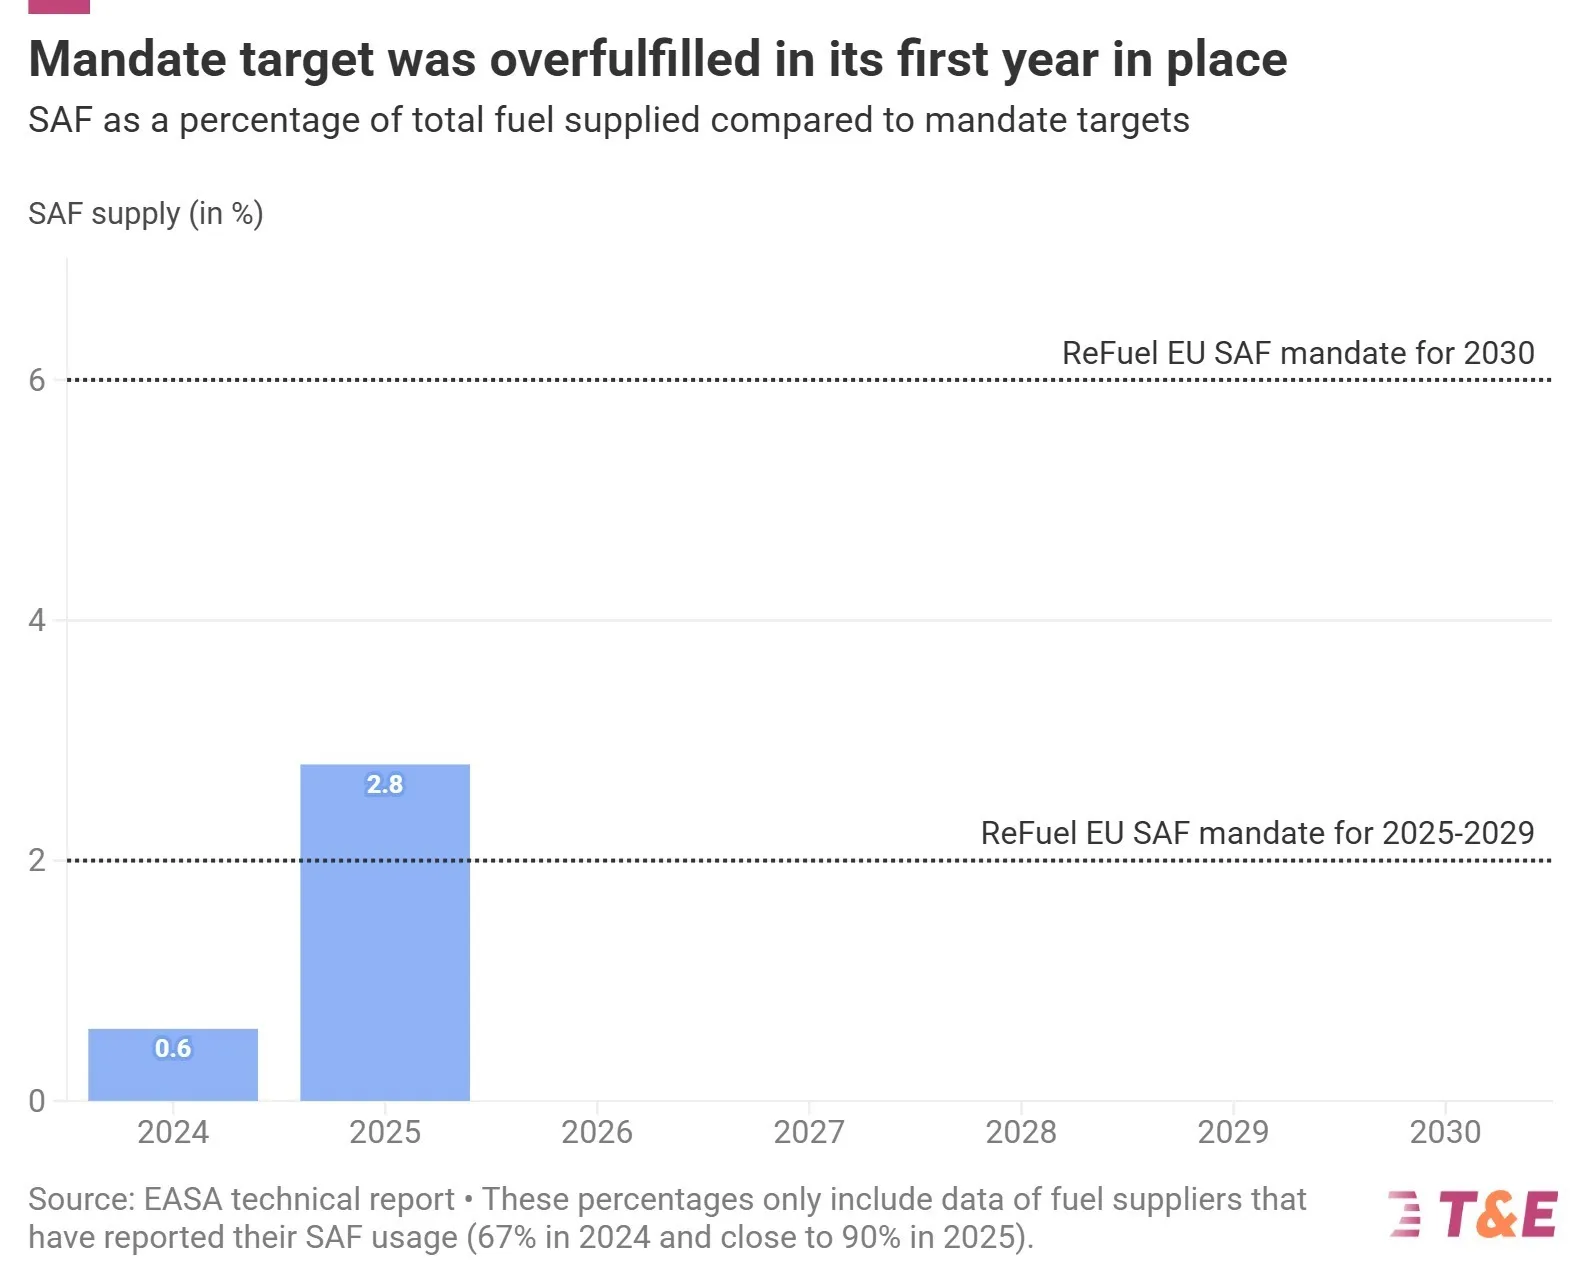
تجاوزت أوروبا في عام 2025 هدفها الإلزامي لمزج وقود الطيران المستدام (SAF) بفارقٍ لافت إذ بلغت نسبة SAF المورَّدة في مطارات الاتحاد الأوروبي 2.8% من إجمالي وقود الطيران، متخطّيةً عتبة 2% التي فرضتها لائحة ReFuelEU Aviation. بالأرقام المطلقة، يعني ذلك 1.1 مليون طن من الوقود المستدام ضُخّت في المنظومة الأوروبية خلال عامٍ واحد، بعد أن لم تكن النسبة تتجاوز 0.6% في عام 2024. هذا التحوّل السريع يبدو للوهلة الأولى انتصاراً للسياسة المناخية الأوروبية — لكنّ التقرير الفني السنوي الذي نشرته وكالة سلامة الطيران الأوروبية (EASA) يكشف عن بنيةٍ هشّة تحت هذا الرقم الواعد.
ما الذي يقف خلف الرقم؟
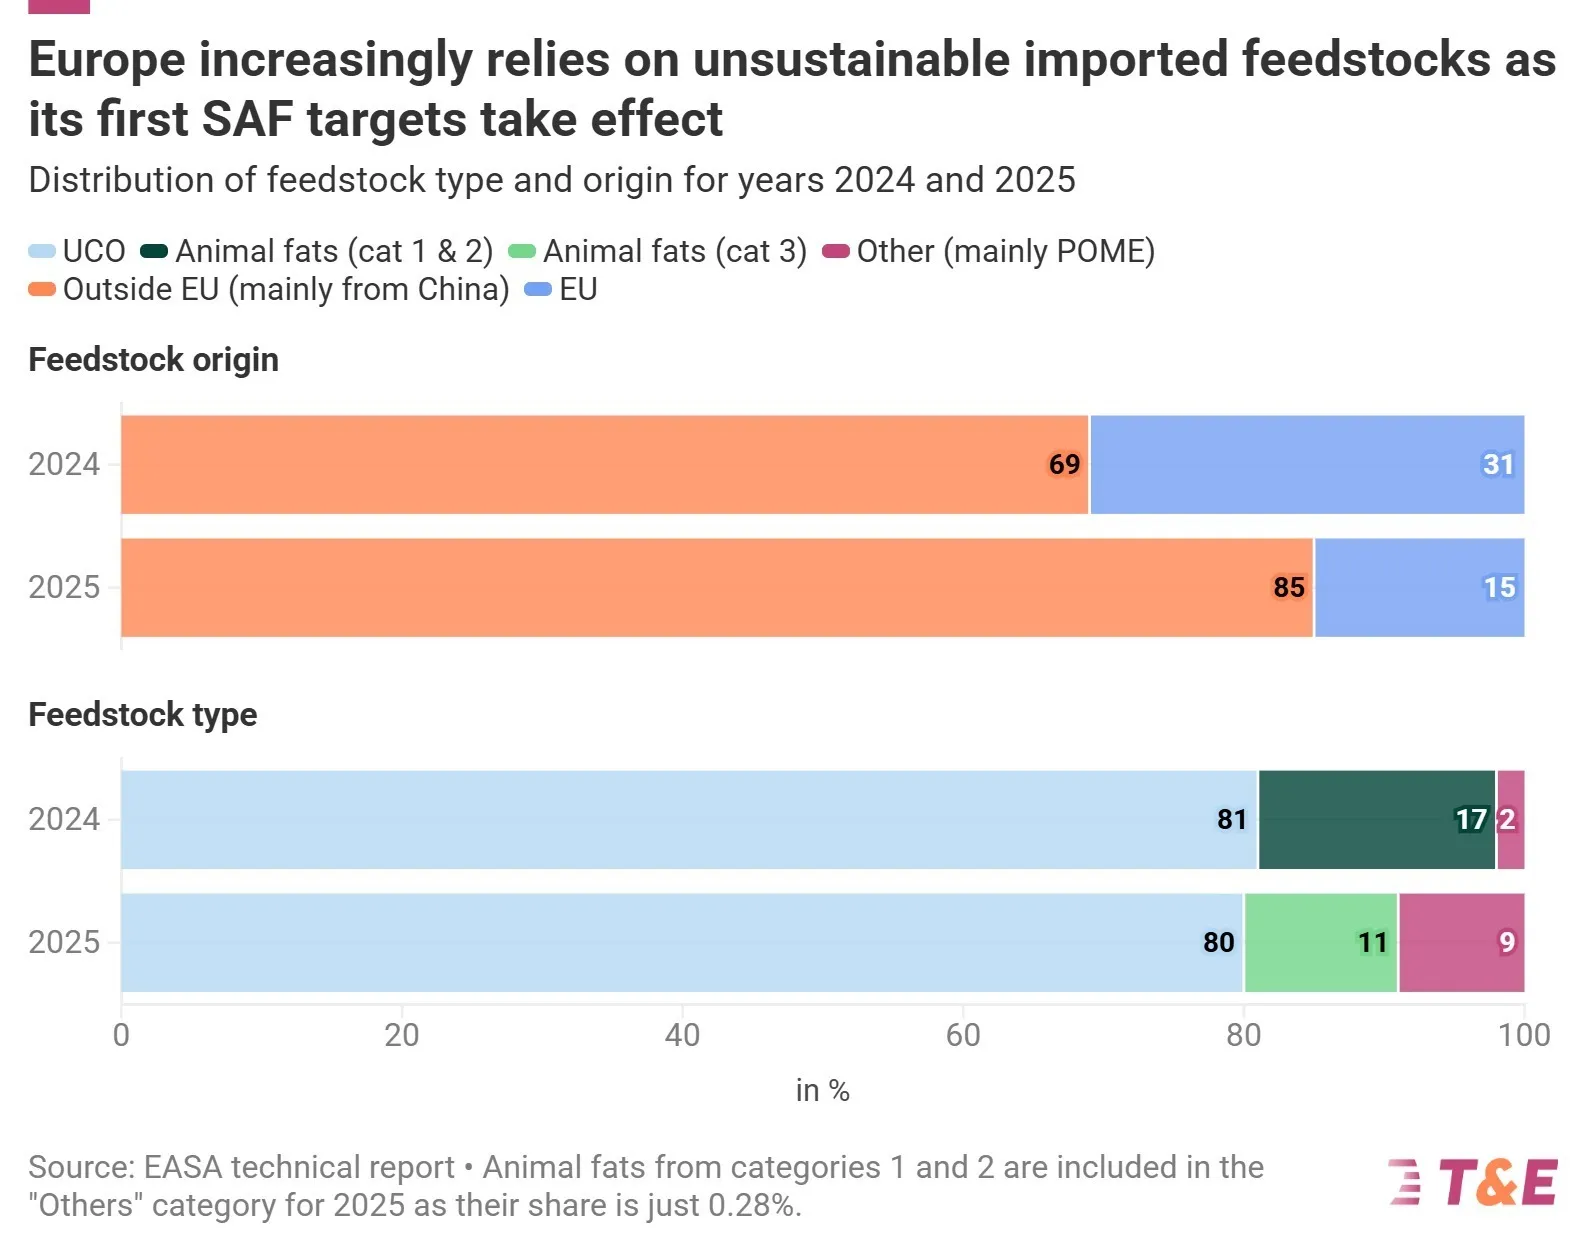
الإشارة الأضعف في هذه البيانات ليست النسبة المئوية المرتفعة، بل مصادر الوقود التي أنتجتها. يهيمن على سوق SAF الأوروبي مسارٌ إنتاجي واحد يُعرف بـ HEFA أي المعالجة الهيدروكيميائية للزيوت والدهون ويعتمد بصورةٍ شبه كاملة على مخلّفات الطهي ومواد دهنية أخرى. تحليل تركيبة المواد الخام يكشف عن تركّزٍ لافت: زيت الطهي المستعمل (UCO) يمثّل نحو 80% من إمدادات SAF في الاتحاد الأوروبي، فيما تُسهم الدهون الحيوانية من الفئة الثالثة بنحو 11%، ويُضاف إليها ما نسبته 6% من الوقود المشتقّ من مخلّفات مطاحن زيت النخيل (POME).
هذا التركّز في مصدرٍ واحد يحمل مخاطر مركّبة. فمن جهة، تواجه سلاسل توريد زيت الطهي المستعمل مخاطر غشٍّ وتصنيفٍ خاطئ موثّقة. ومن جهةٍ أخرى، تُستخدم الدهون الحيوانية من الفئة الثالثة في قطاعاتٍ متعدّدة تتنافس على نفس المورد، مما يُضيّق هامش التوسّع المستقبلي. أمّا POME فيرتبط بمخاوف بيئية جدّية تتعلّق بزراعة النخيل وتداعياتها.
التبعية لبكين: رقمٌ يستحقّ التوقّف
الأكثر إثارةً للقلق من الناحية الجيوسياسية هو المسار الذي سلكته سلاسل التوريد خلال عام واحد. في عام 2025، كانت 85% من المواد الخام المستخدمة في إنتاج SAF مستوردةً من خارج الاتحاد الأوروبي ارتفاعاً من 69% في العام السابق. والمصدر الرئيسي لهذه الواردات هو الصين. في المقابل، تجري معالجة 84% من هذا الوقود داخل الاتحاد الأوروبي، مما يعني أنّ القيمة المضافة الصناعية أوروبية، لكنّ الاعتماد على المدخلات الأجنبية يتصاعد بوتيرةٍ متسارعة.
هذا النمط يُذكّر بتبعيات أخرى سبق أن كشفت عنها أزمة الطاقة الأوروبية عام 2022 حين تبيّن أنّ الاعتماد على مورّدٍ خارجي واحد يُحوّل ما يبدو ميزةً اقتصادية إلى نقطة ضعفٍ استراتيجية. ما يقوله المسؤولون في قطاع الطيران المستدام يتّسق مع هذه القراءة: تقول Camille Mutrelle، مديرة السياسات الجوية، إنّ «أوروبا تبني سوق SAF يظلّ شديد الاعتماد على المواد الخام المستوردة التي تبقى محدودة التوافر وتتصاعد التساؤلات حول مصداقيتها البيئية. هذه ليست استراتيجيةً طويلة الأمد يمكن التعويل عليها لإزالة الكربون من قطاع الطيران الأوروبي».
ستّون مشروعاً ولا قرارٌ استثماري واحد
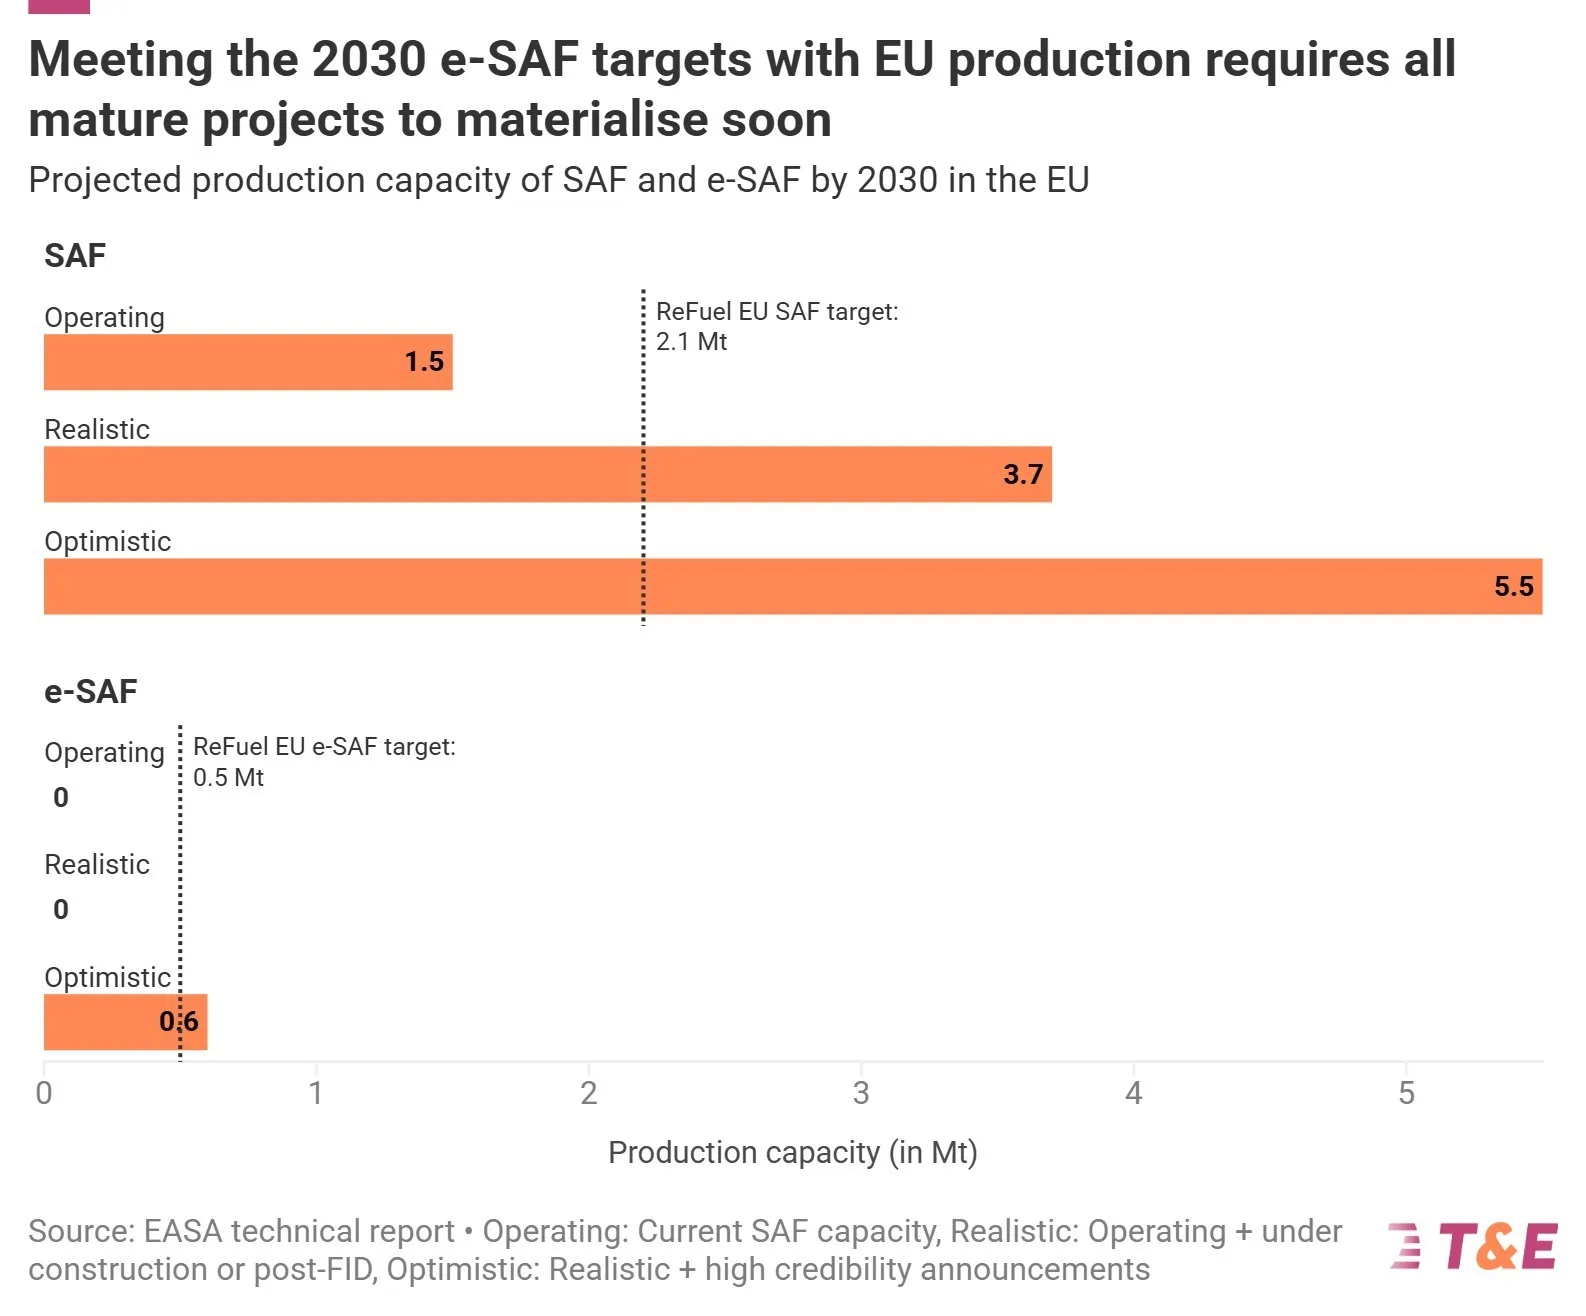
هنا يكمن التناقض الجوهري في المشهد الأوروبي: بينما تُحقّق القارة نجاحاً في الالتزام بالأهداف الكمّية للمزج، يبقى مسار التحوّل الهيكلي نحو الوقود الاصطناعي (e-SAF) المشتقّ من تقنيات Power-to-Liquid وما شابهها معلّقاً في مرحلة التطوير. نحو 60 مشروعاً لإنتاج e-SAF قيد التطوير في أوروبا، لكنّ أيّاً منها لم يبلغ مرحلة قرار الاستثمار النهائي (FID) حتى الآن.
وكالة EASA لم تُخفِ قلقها من هذا التأخّر، مؤكّدةً أنّ جميع مشاريع e-SAF ذات المصداقية يجب أن تتحوّل إلى واقعٍ قريباً إذا أريد تحقيق الأهداف المرسومة للوقود الاصطناعي. الضغط يتصاعد من اتّجاهٍ آخر أيضاً: المفوضية الأوروبية تخطّط لإلغاء دعم نظام تداول انبعاثات الكربون (EU ETS) لوقود SAF المشتقّ من زيت الطهي المستعمل اعتباراً من عام 2030، مما يعني أنّ النموذج الحالي الذي تقوم عليه 80% من الإمدادات سيفقد أحد دعائمه المالية الرئيسية خلال أقلّ من خمس سنوات.
ما الذي يمكن أن يُغيّر المعادلة؟
على صعيد السياسات، تبرز آليةٌ واحدة كمرشّحٍ رئيسي لفتح باب الاستثمار في e-SAF: المزادات ذات الجانبين (Double-Sided Auctions)، التي تُتيح تجميع الطلب والعرض بصورةٍ تُقلّص مخاطر الاستثمار. ألمانيا تتحرّك بخطوةٍ ملموسة في هذا الاتجاه، إذ تخطّط لإطلاق مزادٍ تجريبي من هذا النوع لدعم سوق e-SAF. وعلى المستوى الأوروبي، تدرس المفوضية الأوروبية إطلاق مزادٍ مماثل على نطاق القارة يشمل الوقود المستدام والاصطناعي معاً.
ثلاثة سيناريوهات تبدو واقعية لما بعد 2025: الأرجح، أن تستمرّ أوروبا في تحقيق أهداف المزج الكمّية عبر توسيع واردات المواد الخام مع تأخّرٍ إضافي في مشاريع e-SAF، مما يُعمّق التبعية الاستراتيجية دون أن يُحلّها. المحتمل، أن تُفضي آلية المزادات الألمانية إن نجحت إلى موجة قرارات استثمارية في e-SAF خلال 2026-2027، تُعيد رسم خريطة الإمدادات قبل موعد إلغاء دعم EU ETS عام 2030. الأقلّ احتمالاً، أن تتحوّل مخاوف الاحتيال في سلاسل توريد زيت الطهي المستعمل إلى أزمة تنظيمية تُعجّل بإعادة هيكلة السوق قبل أن تنضج بدائل e-SAF.
السؤال الحقيقي ليس إن كانت أوروبا ستواصل تجاوز أهداف المزج فالأرقام تشير إلى ذلك بل إن كانت ستنجح في تحويل هذا النجاح الكمّي إلى تحوّلٍ هيكلي حقيقي قبل أن تُغلق نافذة الفرصة.
أخبار ذات صلة
قواعد المناخ للمحطّات الكهربائية: ماذا بعد قرار ترامب؟
آخر توربينة في مزرعة أمريكية بحرية كبرى تُنصّب
تحذيرٌ من الانهيار: كيف يدفع التغيّر المناخي والجريمة الأمازون نحو نقطة اللاعودة