ارتفاع إيرادات Anthropic مع تزايد تكلفة الحوسبة الضخمة
إيرادات Anthropic ترتفع إلى 17 مليار دولار مع نمو الطلب على الذكاء الاصطناعي لكن تكاليف الحوسبة تقفز إلى 10 مليارات دولار وتلتهم أكثر من نصف الإيرادات مما يضغط على هوامش الربح وتطرح الشركة خيار الطرح العام الأولي وورلد برس عربي.


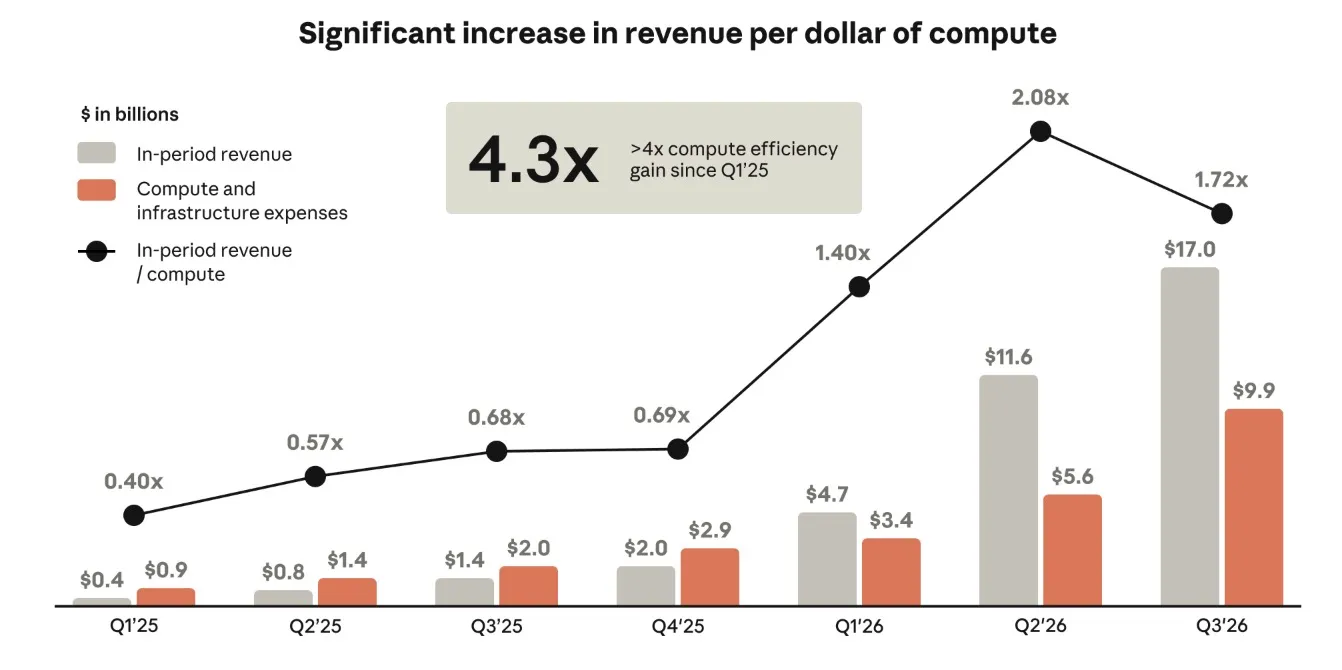
ارتفعت إيرادات Anthropic إلى 17 مليار دولار في الربع المنتهي في 30 سبتمبر، لكن فاتورة القدرة الحاسوبية قفزت إلى 10 مليارات دولار، وأخذت حصة أكبر من كل دولار يدخل الشركة. فالطلب المتسارع على منتجاتها يدرّ مبيعات أعلى، ويستنزف في الوقت نفسه جزءاً أكبر منها، والشركة تتجه إلى طرح عام أولي.
جاءت الأرقام في ملف جديد قدّمته الشركة يوم الاثنين يضيف نتائج الربع المنتهي في 30 سبتمبر إلى وثيقة التسجيل S-1 السابقة. وكانت تلك الوثيقة، التي نُشرت الأسبوع الماضي، تغطي النتائج حتى 30 يونيو من هذا العام.
كم تلتهم الحوسبة من إيرادات Anthropic؟
بلغت الإيرادات 17 مليار دولار في الربع المنتهي في 30 سبتمبر، مقابل 11.5 مليار دولار في الربع السابق، أي أن الشركة كانت تنمو بنحو 50% في الربع. غير أن الكلفة نمت أسرع من ذلك. فقد بلغت فاتورة الحوسبة 10 مليارات دولار، وهي تعادل 58% من الإيرادات، بعدما كانت 48% في الربع السابق. وتقول الشركة إن خسارتها التشغيلية اتسعت في الربع، وإن السبب الرئيس هو ارتفاع كلفة الحوسبة.
ويكشف مؤشر آخر الاتجاه نفسه، هو الإيراد المتولّد عن كل دولار يُنفق على الحوسبة. فقد ظلّ هذا المؤشر يتحسّن بانتظام منذ مطلع 2025، وبلغ ذروته في الربع السابق عند أكثر من دولارين من الإيرادات لكل دولار حوسبة بقليل، ثم تراجع إلى 1.72. أي أن مكسب الكفاءة الذي تراكم على مدى أكثر من عام انحسر في ربع واحد، تحت ضغط الحاجة إلى تلبية الطلب.
لماذا ترتفع الكلفة بهذه السرعة؟
تقدّم الوثيقة نفسها التفسير. فقد كان لدى الشركة في الربع 5.0 مليار دولار من الحوسبة بموجب التزامات قصيرة الأجل، وهذه الشريحة هي الأغلى. وجاء في الملف: «5.0 مليار دولار من القدرة الحاسوبية بموجب التزامات قصيرة الأجل، وهي تكلّف حالياً أكثر بكثير من قدرة مماثلة جرى التعاقد عليها بموجب التزاماتنا متعددة السنوات».
وتشمل قائمة المزوّدين أسماء غير مألوفة للقارئ العام. فقد دفعت Anthropic لشركة SpaceX مبلغ 1.25 مليار دولار شهرياً مقابل الحوسبة. ولها كذلك صفقات حوسبة بمليارات الدولارات مع Nscale وAkamai وVolta، وهي من الشركات السحابية الناشئة (Neoclouds). وهذه شركات أصغر من مزوّدي الحوسبة السحابية العملاقة (Hyperscalers)، وتعرض صفقات أكثر مرونة بأسعار أعلى.
ولا ترى الشركة أن الضغط سيزول قريباً. فهي تتوقع، بحسب ما ورد في الملف، أن «ترتفع نفقات الحوسبة والبنية التحتية بالدولار المطلق، وأن تبقى أكبر بند في نفقاتنا التشغيلية في المستقبل المنظور، مع توافر قدرة حاسوبية إضافية ملتزم بها لنا بموجب ترتيبات متعددة السنوات مع مزوّدي الخدمات السحابية (CSPs)، ومع مواصلتنا الاستثمار في قدرة إضافية».
وتسعى الشركة أيضاً إلى بناء قاعدة حوسبة خاصة بها عبر مشروع تسميه «Anthropic Direct».
ماذا يعني ذلك لمن يقيس الأمور بالاقتصاد الحقيقي؟
يوضح هذا الملف أن النمو السريع في قطاع الذكاء الاصطناعي لا يعني بالضرورة متانة مالية. فشركة تضاعف مبيعاتها تقريباً كل بضعة فصول قد تجد أن هامشها يضيق كلما اتسعت، لأن عنصر الإنتاج الأهم، وهو القدرة الحاسوبية، يُشترى بسعر مرتفع حين يكون الطلب أسرع من العقود الطويلة. ومصير Anthropic والمختبرات المنافسة مرتبط بأسعار الحوسبة.
وفي خلفية ذلك جهد عالمي لبناء البنية التحتية للذكاء الاصطناعي يوصف بأنه بمستوى تريليون دولار. وقد يتباطأ تشييد مراكز البيانات خلال العام المقبل إذا تحسّست أسواق السندات من المخاطر، أو إذا اشتدت المعارضة المحلية للمشاريع. وإذا حدث ذلك بقيت القدرة الحاسوبية شحيحة، وبقيت الشرائح قصيرة الأجل مرتفعة الكلفة.
ويبقى المؤشر الأهم في الأرباع المقبلة هو ما إذا كانت نسبة الإيراد إلى كلفة الحوسبة ستعود إلى الارتفاع مع دخول القدرة المتعاقد عليها لسنوات حيز الاستخدام، أم ستواصل التراجع من 1.72.
أخبار ذات صلة
Binance تستأنف السحب بعد خسارة 6.3 مليارات دولار
OpenAI تخفض أهدافها التمويلية في الجولة الجديدة
الشقوق تظهر في طفرة الإنفاق على الذكاء الاصطناعي