أوروبا تواجه تحديات صناعة البطاريات الكهربائية الكبرى
أوروبا تواجه تحدياً كبيراً في صناعة بطاريات السيارات الكهربائية مع تراجع مشاريع ألمانيا واعتمادها على آسيا. هل سينجح قانون المسرّع الصناعي في تعزيز الإنتاج المحلي وتقليل الاعتماد الخارجي؟ اكتشف التفاصيل في وورلد برس عربي.


تبدو معركة البطاريات الكهربائية في أوروبا، للوهلة الأولى، شأناً صناعياً بحتاً يخصّ شركات السيارات ومصانع الخلايا. لكن خلف الأرقام والنسب المئوية تختبئ قصة أكثر إلحاحاً: مصانع ألمانية تقلّصت خططها إلى النصف، وسلسلة إمداد أوروبية بأكملها مهدّدة بالبقاء تابعةً لكوريا الجنوبية والصين. هذا بالضبط ما تحذّر منه منظمة T&E في تحليلها الأخير لقانون المسرّع الصناعي الأوروبي (Industrial Accelerator Act - IAA)، الذي تصفه بأنه ضرورة لا تُؤجَّل إذا أرادت أوروبا أن تملك صناعة بطاريات تستحق الاسم.
وبحسب التحليل الذي أعدّته فرانزيسكا غرونينغ، مسؤولة المواد الخام في المنظمة ومقرّها بروكسل، فإن ربع سعة إنتاج خلايا البطاريات المُعلَنة في الاتحاد الأوروبي منذ عام 2022 إمّا أُلغيت أو جُمِّدت. والمؤشّر الأكثر دلالةً يأتي من ألمانيا تحديداً، حيث تراجعت خط أنابيب المشاريع المخطّط لها حتى عام 2035 إلى النصف. هذا ليس رقماً مجرّداً على ورقة؛ إنه مصانع لم تُبنَ، ووظائف لم تُخلَق، وموردون محليون خسروا عقوداً كانوا يعوّلون عليها.
من يصنع بطاريات أوروبا اليوم؟
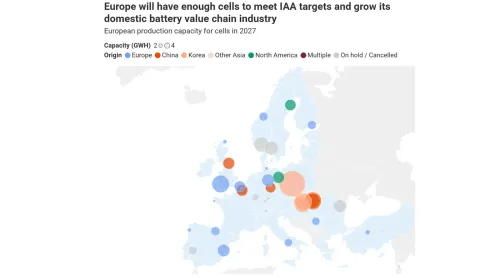
الواقع الحالي يكشف عن اعتمادٍ كبير على جهات غير أوروبية: فأكثر من 72% من التصنيع الفعلي لخلايا البطاريات في أوروبا تديره كيانات غير أوروبية، ومعظمها شركات كورية جنوبية. ومع ذلك، تشير T&E إلى أن أكثر من نصف الخلايا المستخدَمة في السيارات الكهربائية المُباعة في السوق الأوروبية اليوم تحمل فعلاً علامة "صُنع في الاتحاد الأوروبي". بعبارة أخرى، القاعدة الصناعية موجودة جزئياً، لكنها بحاجة إلى حوافز كي تتوسّع بدل أن تتقلّص كما حدث في ألمانيا.
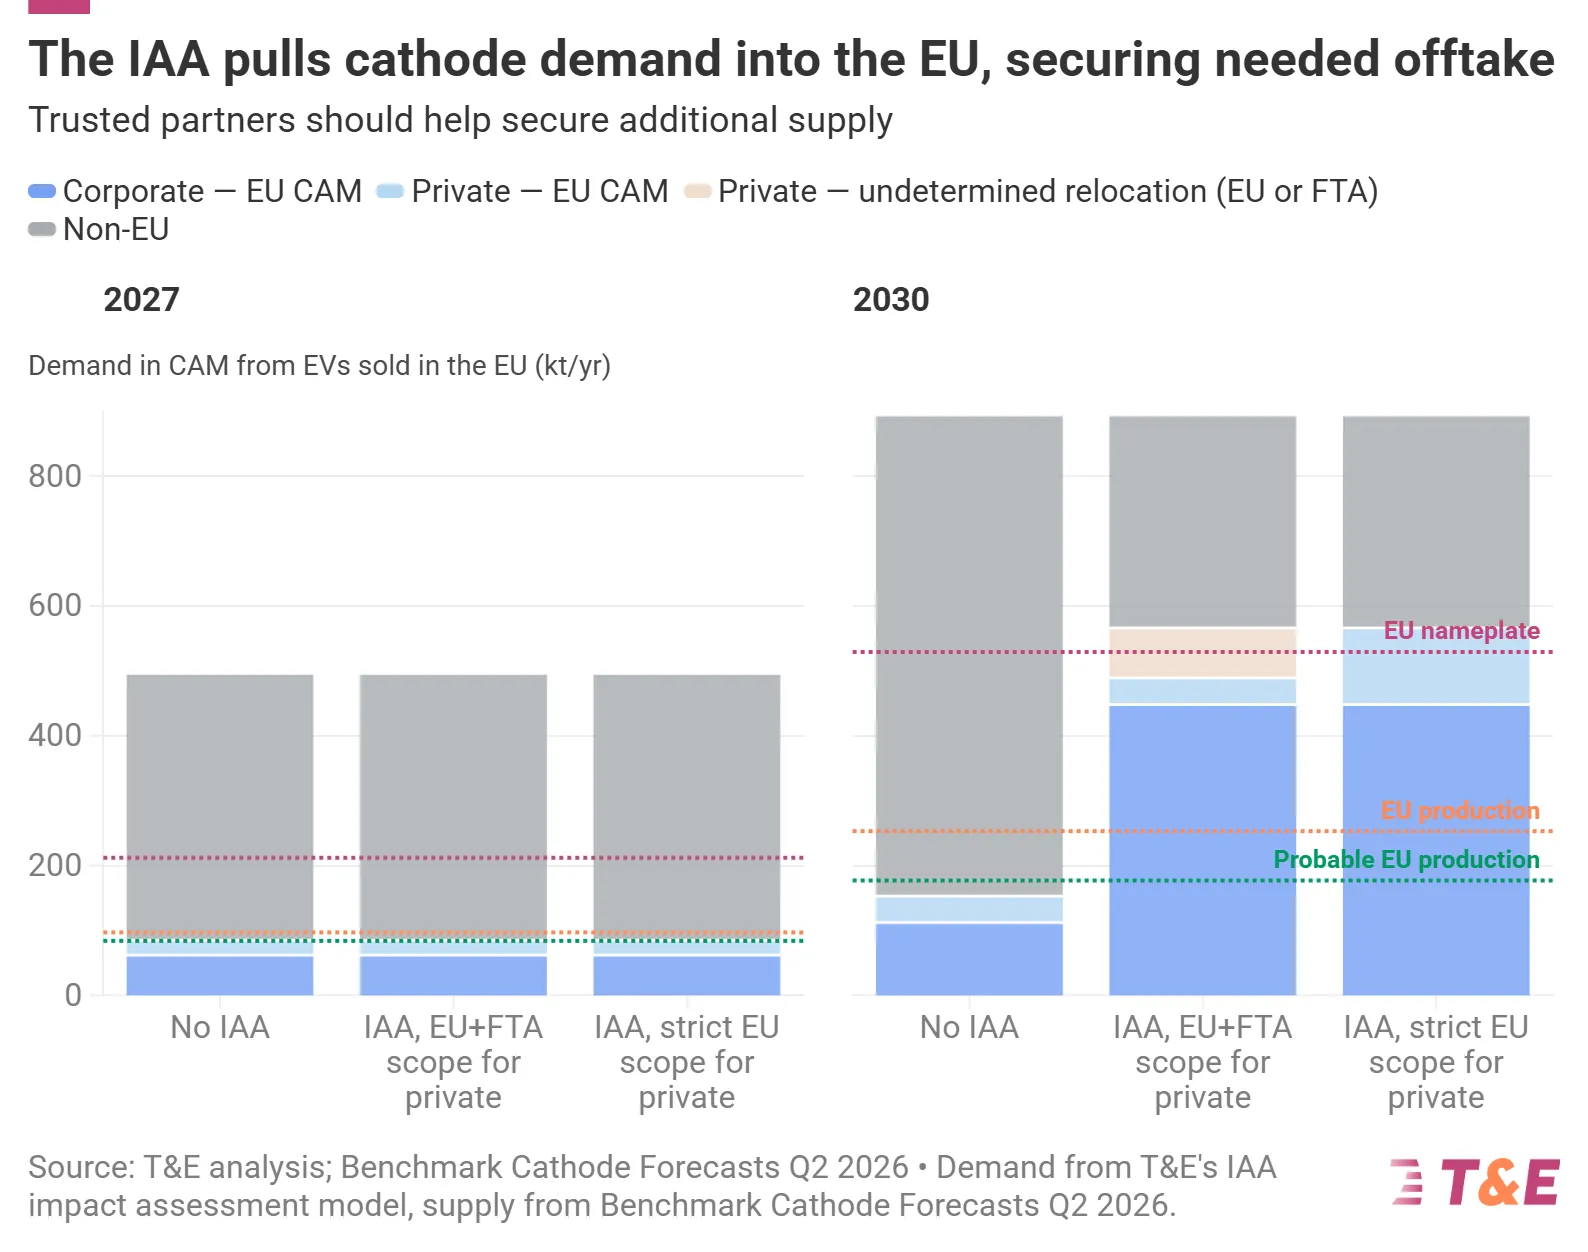
وتتوقّع المنظمة أن يكون إنتاج الخلايا الأوروبي كافياً لتلبية طلب السيارات الكهربائية المملوكة للشركات بحلول عام 2027، وأن يغطّي الإنتاج المحلي جزءاً كبيراً من طلب المركبات الخاصة المدعومة. أمّا بحلول عام 2030، فتقدّر T&E أن الإنتاج الأوروبي القائم سيكون قادراً على تلبية طلب كلٍّ من المركبات المملوكة للشركات والمركبات الخاصة معاً. وفي ما يخصّ كيمياء البطاريات، تعمل سلسلة القيمة الأوروبية على تطوير تقنيتَي NMC وLFP؛ ورغم تأخّر أوروبا في مجال بطاريات LFP تحديداً، تؤكد المنظمة أن الإمكانات الإنتاجية كبيرة، إذ من المتوقَّع أن تتجاوز أوروبا إنتاج 100 غيغاواط ساعة من بطاريات LFP بحلول 2030، وقد يصل الرقم إلى 140 غيغاواط ساعة إذا تقدّمت جميع المشاريع المحتملة كما هو مخطّط لها.
هل فجوة الـ150 غيغاواط ساعة حقيقية؟
في مواجهة هذه التقديرات المتفائلة نسبياً، تقف دراسة أعدّتها شركة Mobility Globa بتكليفٍ من رابطة ACEA، والتي تتوقّع فجوة في إنتاج البطاريات تبلغ 150 غيغاواط ساعة بحلول عام 2028. لكنّ T&E ترفض هذا التقدير جملةً وتفصيلاً، وتصفه بأنه نتاج افتراضات محاسبية تقييدية وليس انعكاساً لنقصٍ فعلي في السعة الإنتاجية.
تفسّر المنظمة اعتراضها بثلاث ملاحظات منهجية:
أولاً، أن الدراسة تطرح من الحساب الخلايا المُصدَّرة ضمن سياراتٍ مُجمَّعة داخل الاتحاد الأوروبي.
ثانياً، أنها تستبعد خلايا لا تتوافق مع إعدادات التجميع المحلية الحالية.
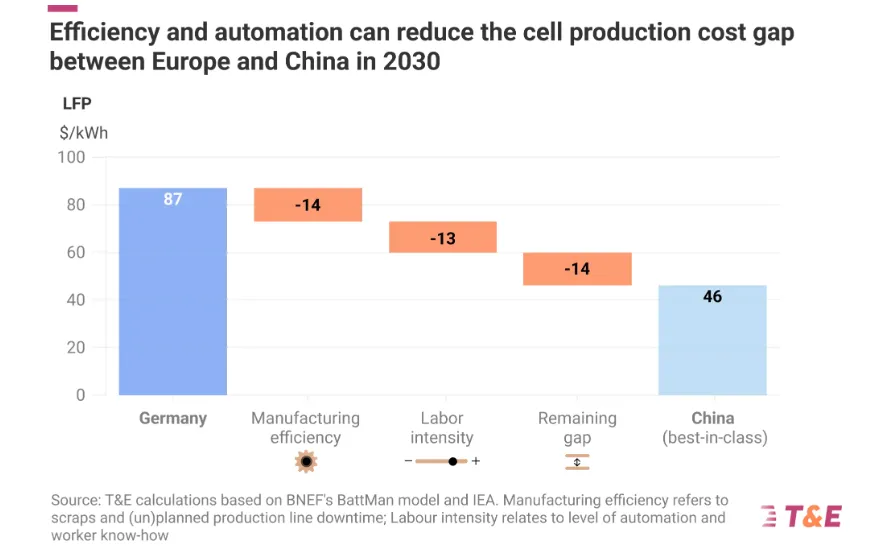
ثالثاً، أن هذه الخيارات المحاسبية تؤدي إلى تقدير أقل من الواقع للقدرة التصنيعية الأوروبية الفعلية، فضلاً عن أن الدراسة تبالغ في تقدير الطلب على المركبات المشمولة بقانون المسرّع الصناعي. وتضيف T&E أن مصنّعي السيارات يبالغون أيضاً في تقدير الزيادة في التكلفة المرتبطة بالبطاريات المصنوعة أوروبياً، إذ تتوقّع المنظمة أن تتقلّص فجوة التكلفة بين أوروبا والصين في إنتاج الخلايا بنسبة 70% بحلول عام 2030، على أن يضيف ما تبقّى من هذه الفجوة نحو 500 يورو فقط إلى تكلفة السيارة الكهربائية المتوسطة رقم بعيد عن الصورة الكارثية التي ترسمها بعض الدراسات الصناعية.
الكاثود: الحلقة الأضعف في السلسلة
إذا كان إنتاج الخلايا يسير، ولو بتعثّر، نحو مسارٍ إيجابي، فإن الكاثود المكوّن الأساسي في البطارية يمثّل جبهةً أكثر هشاشة. فمن دون إجراءات إضافية، تحذّر T&E من أن الصين قد تحتفظ بأكثر من 80% من الإنتاج العالمي لمادة الكاثود بحلول عام 2035، بينما لن تتجاوز حصة أوروبا 3% فقط. هذه الفجوة ليست تفصيلاً تقنياً؛ إنها بالضبط نوع الاعتماد الذي تحاول أوروبا الهروب منه منذ أزمة الطاقة الأخيرة.
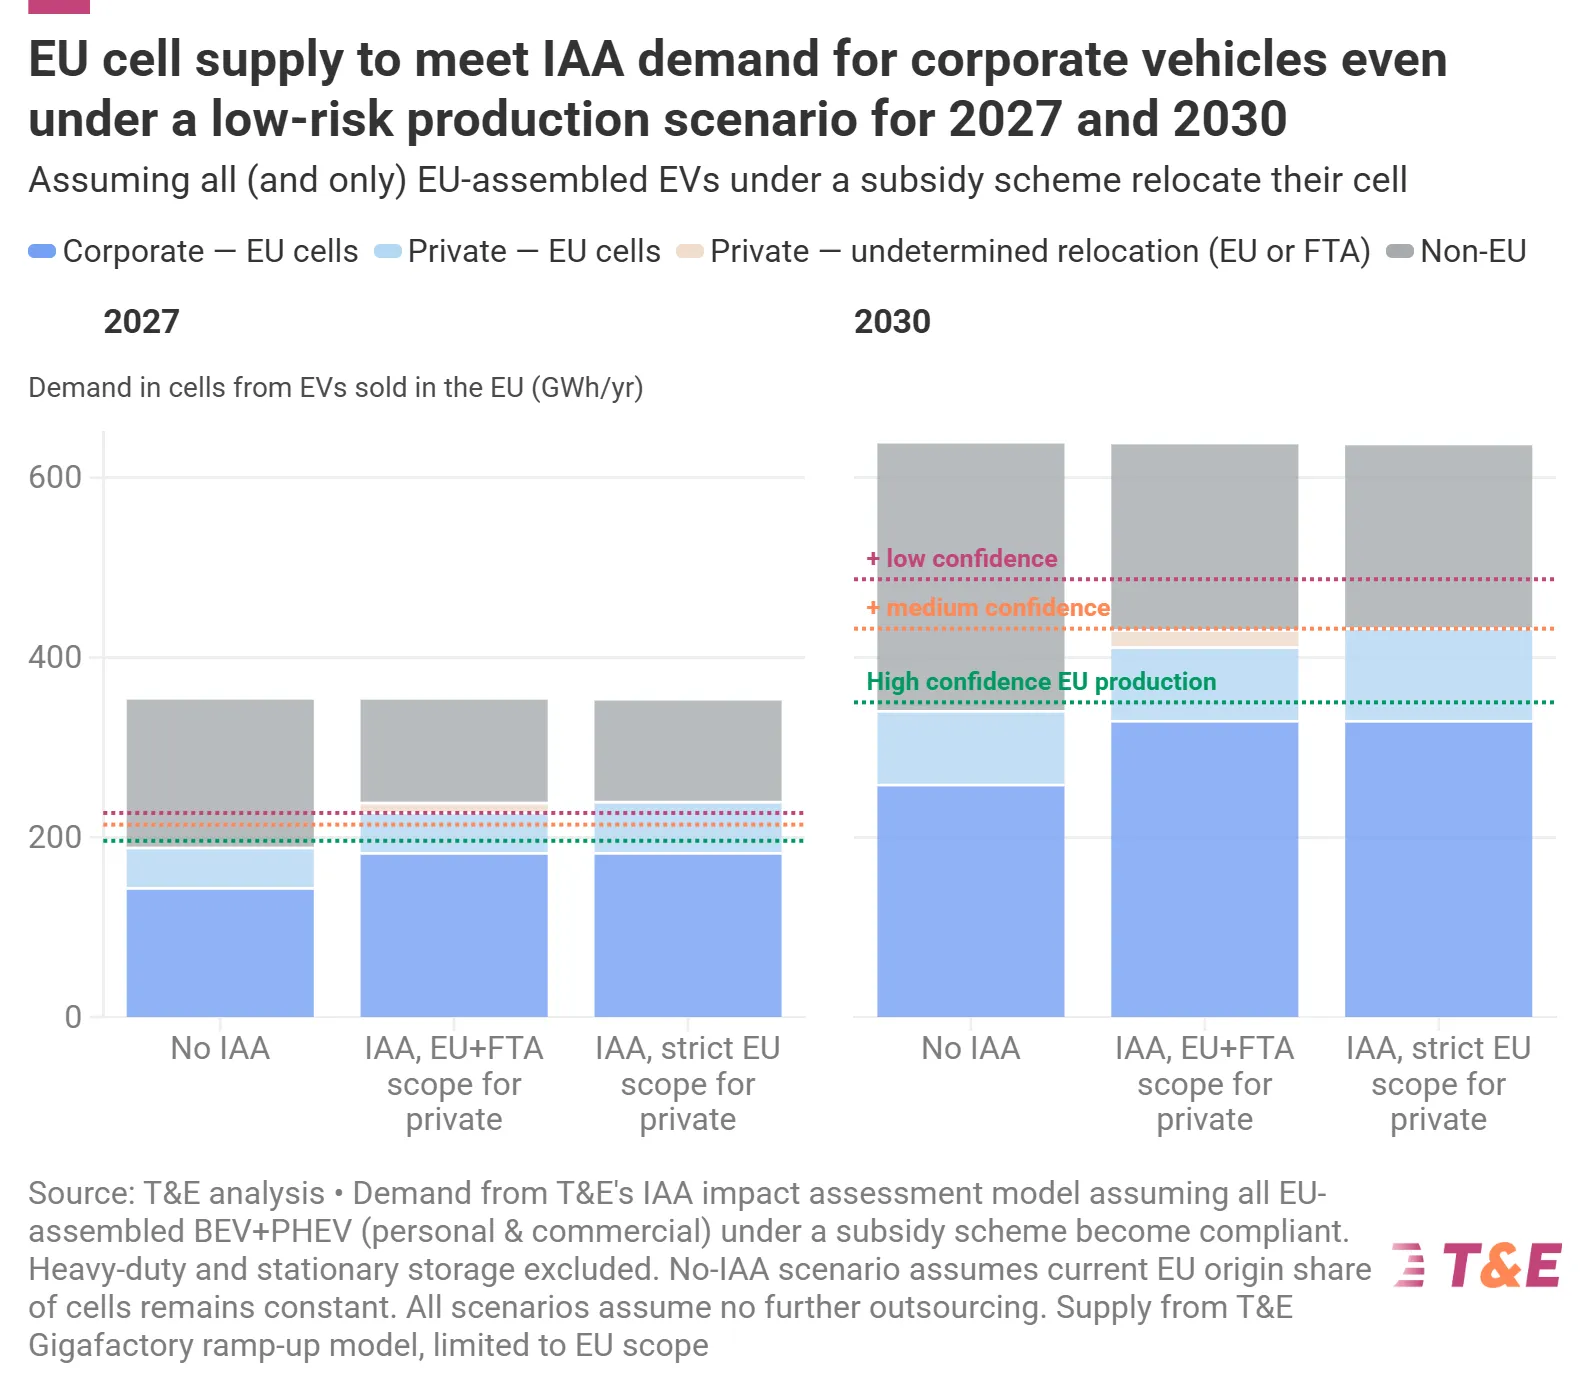
ومع ذلك، تشير المنظمة إلى أن عناقيد أوروبية لإنتاج الكاثود بتقنيتَي LFP وNMC بدأت بالفعل في التبلور، وأن السعة المُعلَنة لإنتاج الكاثود يمكن أن تغطّي طلب المركبات المملوكة للشركات بحلول عام 2030. أما على مستوى المواد السابقة للكاثود (pCAM)، فالصورة أكثر هشاشة: من أصل 552.6 غيغاواط ساعة من السعة المُعلَنة لعام 2030، لا يزال 217.9 غيغاواط ساعة فقط على المسار الصحيح للتنفيذ. والمفارقة أن قانون المسرّع الصناعي لا يتضمّن حتى الآن حدوداً دنيا إلزامية لهذه المواد.
ماذا تقترح T&E لإنقاذ المسار؟
أمام هذا الواقع، تقدّم المنظمة حزمة توصيات واضحة: الإبقاء على شرط الخلايا للفترة 2027-2028، والحفاظ على النطاق الأوروبي الصارم في المادة 13 الخاصة بسيارات الشركات وهو نطاقٌ تقول T&E إنه سيغطّي 60% من السيارات الكهربائية ويضمن أن الغالبية العظمى من السوق مصنوعة فعلاً داخل الاتحاد الأوروبي. وكبديل، تقترح المنظمة نهج "الشريك الموثوق" بمعايير اختيارٍ صارمة تنطبق على المركبات الخاصة والمملوكة للشركات معاً.
وفي ما يخصّ الكاثود، توصي T&E بالإبقاء على متطلّبات المواد الفعّالة للكاثود (CAM) لعام 2030 مع إضافة شركاء موثوقين، إلى جانب وضع حدٍّ أدنى بنسبة 20% لمواد ما قبل الكاثود (pCAM) وحدٍّ أدنى بنسبة 10% للمواد الفعّالة للأنود (AAM) بحلول عام 2032. كما تدعو إلى حدود دنيا بنسبة 20% على الأقل لكلٍّ من الليثيوم والنيكل والكوبالت والغرافيت، مؤكدةً أن بناء قدرة محلية في المرحلة الوسيطة من سلسلة الإمداد بات ضرورة استراتيجية لتقليل الاعتماد على الصين وتنويع مصادر التوريد.
وتقترح المنظمة إدراج كندا وكوريا الجنوبية ضمن قائمة الشركاء الموثوقين في قواعد المواد الفعّالة للكاثود الخاصة بالمركبات الخاصة المدعومة، مع معايير صارمة لمنع الالتفاف على القواعد، بما في ذلك استبعاد أي مشروع في دولة ثالثة تسيطر على أكثر من 40% من السعة التصنيعية العالمية وهو ما يستهدف عملياً هيمنة الصين على هذه الصناعة. كما توصي بإلزام السيارات الكهربائية الصغيرة بالبطاريات المصنوعة محلياً اعتباراً من 2029 أو 2030، مستندةً إلى أن قدرة أوروبا الإنتاجية من تقنية LFP ستكون كافية لتغطية هذه الفئة من السيارات.
لماذا تحذّر المنظمة من تخفيف الشروط؟
تخصّ أهم تحذيرات T&E ما يُعرف بمقترح "معزِّز الأسطول" الذي تتقدّم به بعض شركات السيارات، والقاضي بتفعيل نسبة امتثال تبلغ 70% على مستوى الأسطول ككل. وتحذّر المنظمة من أن هذا المقترح، إذا اعتُمد، سيُضعف فاعلية قانون المسرّع الصناعي، لأن عتبة الـ70% يمكن تحقيقها بأقل قدر من التغييرات الاستراتيجية الفعلية، ما يُفرغ الحوافز المخصّصة لمشاريع الخلايا ومواد الكاثود من مضمونها.
وتصف المنظمة أيضاً المرحلة الحرجة التي تمرّ بها مشاريع البطاريات الناشئة بـ"وادي الموت" تلك الفجوة الخطرة بين المصنع التجريبي والإنتاج الضخم، حيث ترتفع معدّلات الهدر الصناعي أثناء تحسين العمليات التصنيعية. وتقول إن الطلب المضمون الذي يوفّره قانون المسرّع الصناعي يمكن أن يساعد الشركات المحلية على اجتياز هذه المرحلة الحرجة والبقاء على قيد الحياة، بدلاً من الانضمام إلى قائمة المشاريع التي أُلغيت أو جُمِّدت خلال السنوات الثلاث الماضية.
الخلاصة التي تقدّمها T&E، رغم كل التفاصيل التقنية، بسيطة: أوروبا ليست منطلقة من الصفر في صناعة البطاريات، لكنها على مفترق طرق حقيقي. فإما أن يُبقي المشرّعون على الحوافز الحالية ويُحكِموا الشروط المتعلقة بالمواد الخام، أو يخاطروا بتحويل خط أنابيب المشاريع الأوروبية بأكمله إلى نسخةٍ موسّعة مما حدث في ألمانيا حيث تحوّلت الطموحات الصناعية إلى أنقاضٍ على الورق قبل أن تتحوّل إلى مصانع فعلية توظّف عمّالاً وتُغذّي موردين محليين. القرار المقبل بشأن قانون المسرّع الصناعي لن يحدّد فقط من يصنع بطارية السيارة القادمة، بل من يملك وظائف المستقبل في هذه الصناعة.
أخبار ذات صلة
أوروبا نحو الاكتفاء الذاتي: الطاقة الإنتاجية للبطاريات تتجاوز الطلب المحلي
ألمانيا تتعهّد بإنهاء الوقود الأحفوري بحلول 2045
قارّةٌ تحت الضغط