نمو السيارات الكهربائية يغير خريطة الصناعة الأوروبية
نمو قياسي لسيارات الكهرباء في أوروبا يعزز الحصة السوقية لكن التحدي يكمن في انتقال الإنتاج إلى الصين بسبب ثغرات جمركية تهدد الوظائف الأوروبية وتعيد تشكيل مستقبل صناعة السيارات. التفاصيل في وورلد برس عربي.


سجّلت أوروبا في أغسطس 2026 نحو 250 ألف سيارة كهربائية بالكامل (BEV)، بزيادة 51% عن العام الماضي، لترفع حصة هذه السيارات إلى مستوى قياسي بلغ 30% من إجمالي السوق وهو أسرع معدّل نموّ تسجّله هذه الفئة طوال عام 2026. الرقم يبدو، للوهلة الأولى، احتفالاً بانتقال القارة نحو الكهرباء. لكنّ السؤال الذي يفرض نفسه على أيّ قارئ اقتصادي ليس "كم سيارة بيعت؟" بل "من يصنّعها، وأين تذهب الوظائف المرتبطة بتصنيعها؟". فالثغرة التي تفتحها السياسة الجمركية الأوروبية بين السيارات الكهربائية الصينية والسيارات الهجينة القابلة للشحن (PHEV) المصنّعة في الصين، تعيد تدريجياً رسم خريطة الإنتاج الصناعي في القارة، وتطرح أسئلة مباشرة عن مستقبل المصانع الأوروبية وعمّالها.
جزء من هذا النموّ القياسي يعود أيضاً إلى عاملٍ موسمي: تُقلّص المصانع ونماذج السيارات الأوروبية عادةً نشاطها خلال عطلتَي يوليو وأغسطس، وهو ما يُقصّر لوائح الانتظار على الطُرز الأكثر طلباً ويمنحها دفعة إضافية في التسجيلات. ومع ذلك، فإنّ نموّ سيارات الطاقة الإنتاجية بالشحن (plugins) إجمالاً بنسبة 39% على أساس سنوي يشير إلى اتجاهٍ أعمق من مجرّد تأثير موسمي عابر.
أمّا السيارات الهجينة القابلة للشحن فقد نمت بنسبة أقلّ بكثير، 15% فقط لتصل إلى 98 ألف وحدة، وهو أضعف نموّ تسجّله هذه الفئة منذ 18 شهراً. بلغت حصة سيارات الشحن مجتمعةً (BEV وPHEV) 42% من السوق الأوروبية في أغسطس، فيما سجّلت السيارات الكهربائية وحدها 30%. وعلى مستوى العام حتى الآن، بلغت حصة السيارات الكهربائية 24%، والحصة المجمّعة مع الهجينة القابلة للشحن 35%، مقارنةً بـ20% و29% على التوالي في نهاية عام 2025. هذه الوتيرة لا تزال بعيدة عن الهدف الذي تحتاجه أوروبا بحلول منتصف العقد الثالث من الألفية حصةٍ تقترب من 100% لسيارات الطاقة الكهربائية بكل أنواعها.
في المقابل، تراجعت سيارات البنزين إلى 18% من السوق، بانخفاض 24% سنوياً، وتراجع الديزل إلى 6%، بانخفاض 23%. أمّا السيارات الهجينة التقليدية غير القابلة للشحن فقد نمت بنسبة متواضعة 3% فقط، وتراجعت حصتها إلى 32% مقارنةً بـ33% قبل عام وهو ما يطرح تساؤلاً جدّياً حول ما إذا كانت أوروبا قد تجاوزت بالفعل "ذروة الهجينة التقليدية"، وربما، كما يُطرح السؤال أيضاً، "ذروة الهجينة القابلة للشحن" ذاتها.
الثغرة الجمركية التي تُنعش السيارات الصينية الهجينة
هنا يكمن جوهر القصة الصناعية. فرضت الاتحاد الأوروبي رسوماً جمركية على السيارات الكهربائية المصنّعة في الصين اعتباراً من النصف الثاني من عام 2024، في محاولةٍ لحماية الصناعة المحلية من المنافسة السعرية الصينية. لكنّ هذه الرسوم لم تشمل السيارات الهجينة القابلة للشحن بالطريقة ذاتها؛ إذ ظلّت هذه الأخيرة خاضعة للتعرفة الأصلية البالغة 10% فقط.
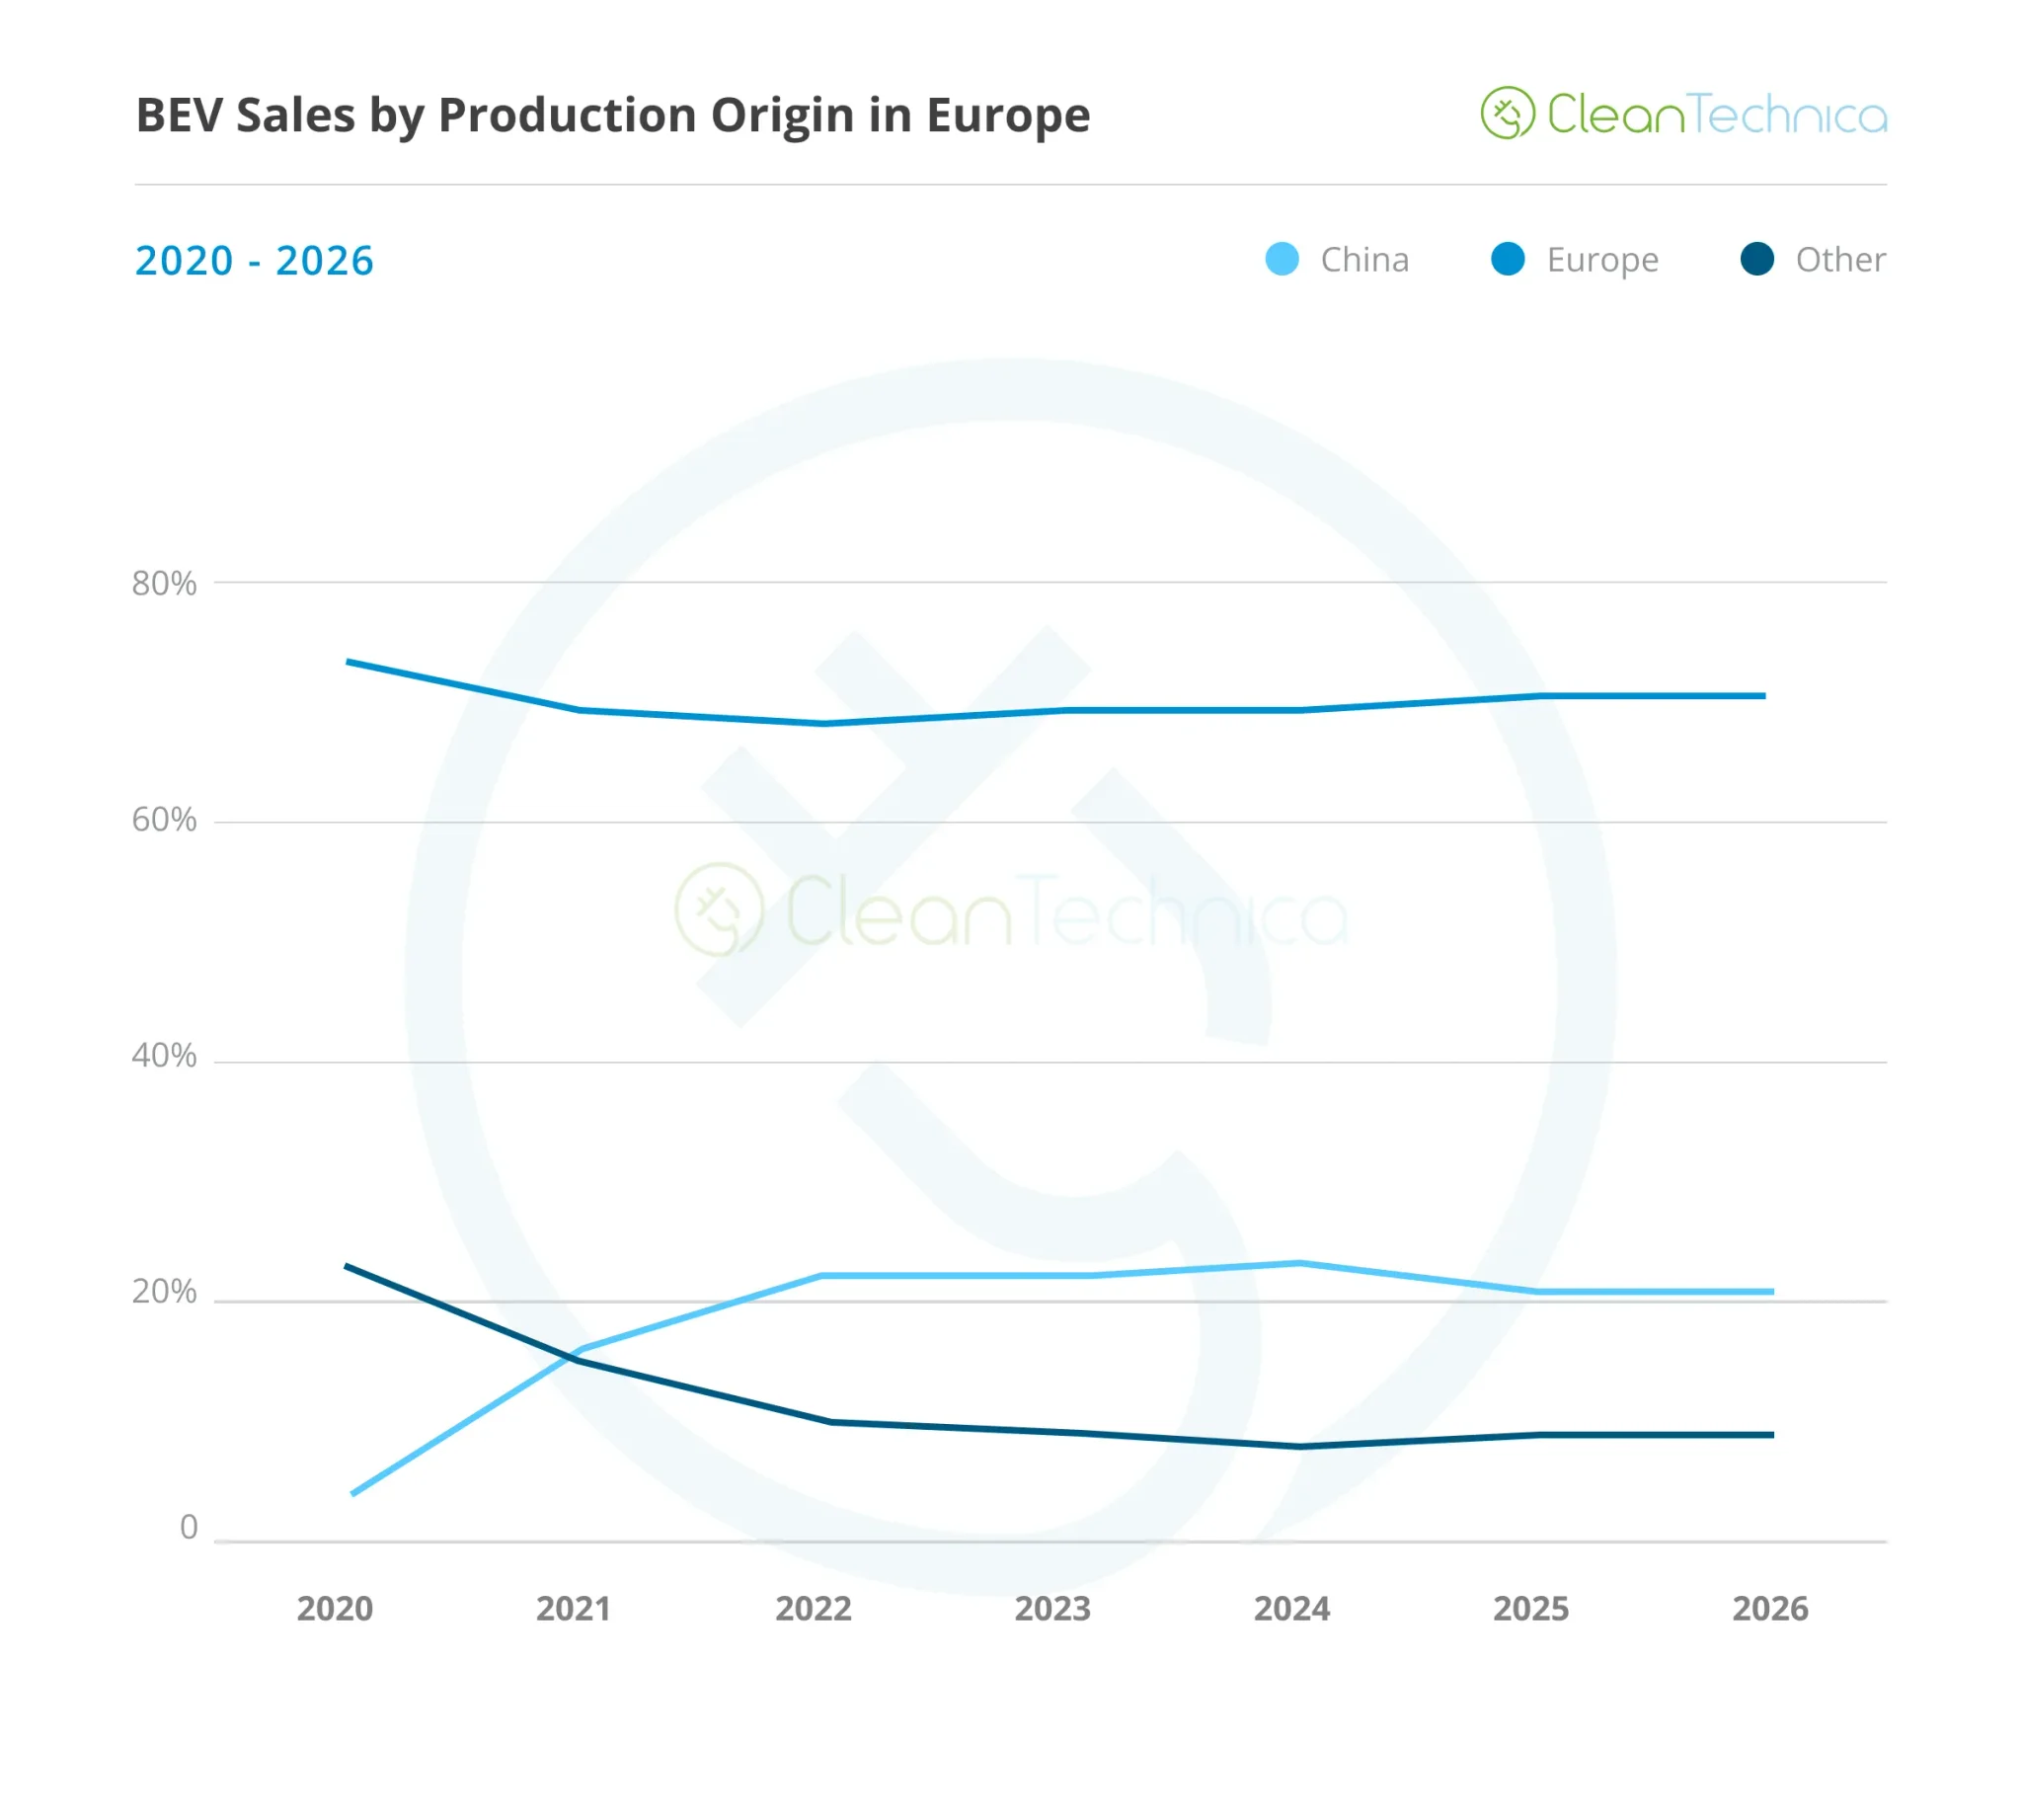
النتيجة كانت متوقّعة اقتصادياً وإن لم تكن مقصودة بالضرورة: حافظت السيارات الكهربائية المصنّعة في الصين على حصّتها تقريباً كما كانت قبل فرض الرسوم، إذ بلغت 21% من سوق السيارات الكهربائية الأوروبية في أغسطس 2026 مقارنةً بـ23% عام 2024 لعموم العلامات الصينية، مع بلوغ مبيعاتها أرقاماً قياسية مطلقة فيما ينمو معها حجم السوق ككل. أمّا السيارات الهجينة القابلة للشحن المصنّعة في الصين، فقد قفزت حصتها من 10% فقط عام 2024 إلى 28% من سوق هذه الفئة بحلول أغسطس 2026 وهو انتقالٌ هائل في حصة السوق خلال أقل من عامَين.
استثمرت الشركات المصنّعة الصينية بكثافة في هذا القطاع تحديداً، مستفيدةً من فارق التعرفة الجمركية: طرحت BYD طراز Atto 2 PHEV، وGeely طراز Starray، وJaecoo طراز 7 PHEV، وOmoda طراز 9. وفي المحصلة، نمت مبيعات السيارات الهجينة القابلة للشحن المصنّعة في الصين بنسبة 141% خلال عام 2026، مقابل نموّ متواضع لا يتجاوز 3% للطُرز المصنّعة في أوروبا من الفئة نفسها بل إنّ مبيعات هذه الأخيرة تراجعت فعلياً في ثلاثة من الأشهر الأربعة الماضية.
هذا هو بالضبط المكان الذي ينبغي أن يتوقف عنده أيّ قارئ يتابع سوق العمل الأوروبي لا الأرقام الإجمالية وحدها. فحين يتحوّل المستهلكون الذين يغادرون السيارات الهجينة القابلة للشحن المصنّعة محلياً نحو طُرز صينية بدلاً من أنظمة دفع أخرى، فإنّ الخسارة ليست خسارة حصة سوقية فحسب، بل خسارة طلبٍ مباشر على خطوط إنتاجٍ أوروبية، بكلّ ما يرتبط بها من وظائف في التجميع وسلاسل التوريد المحلية. النموّ الإجمالي لسيارات PHEV بلغ 24% خلال العام رقمٌ يبدو جيداً على الورق، لكنّه يُخفي أنّ شبه كامل هذا النموّ مصدره مصانع لا تقع في أوروبا.
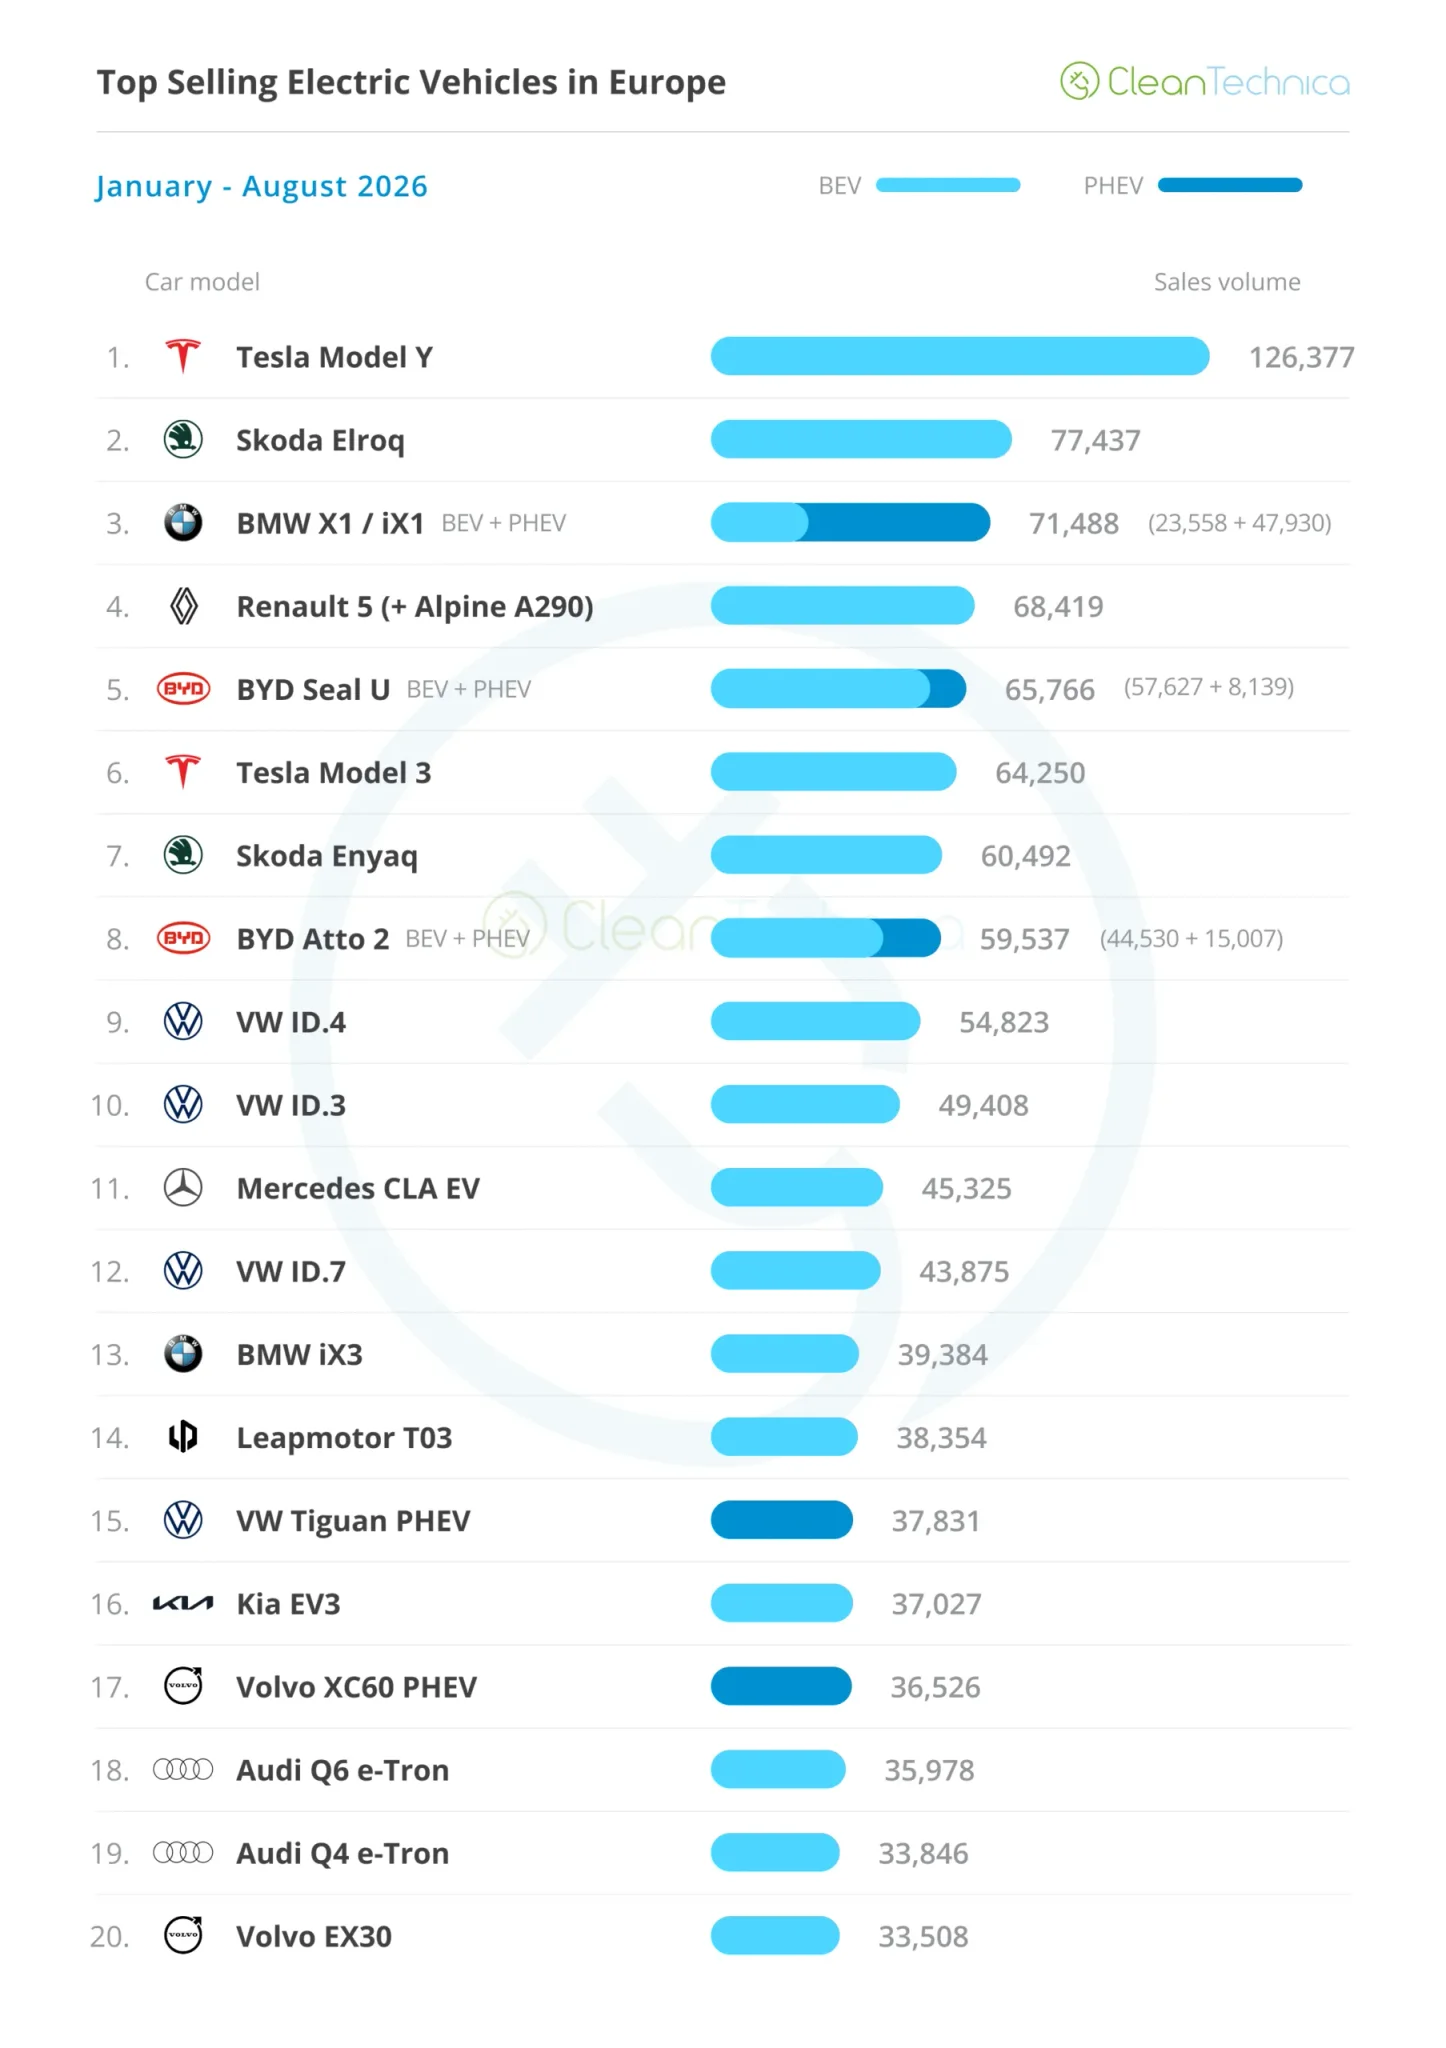
من يتصدّر لائحة الطُرز الأكثر مبيعاً؟
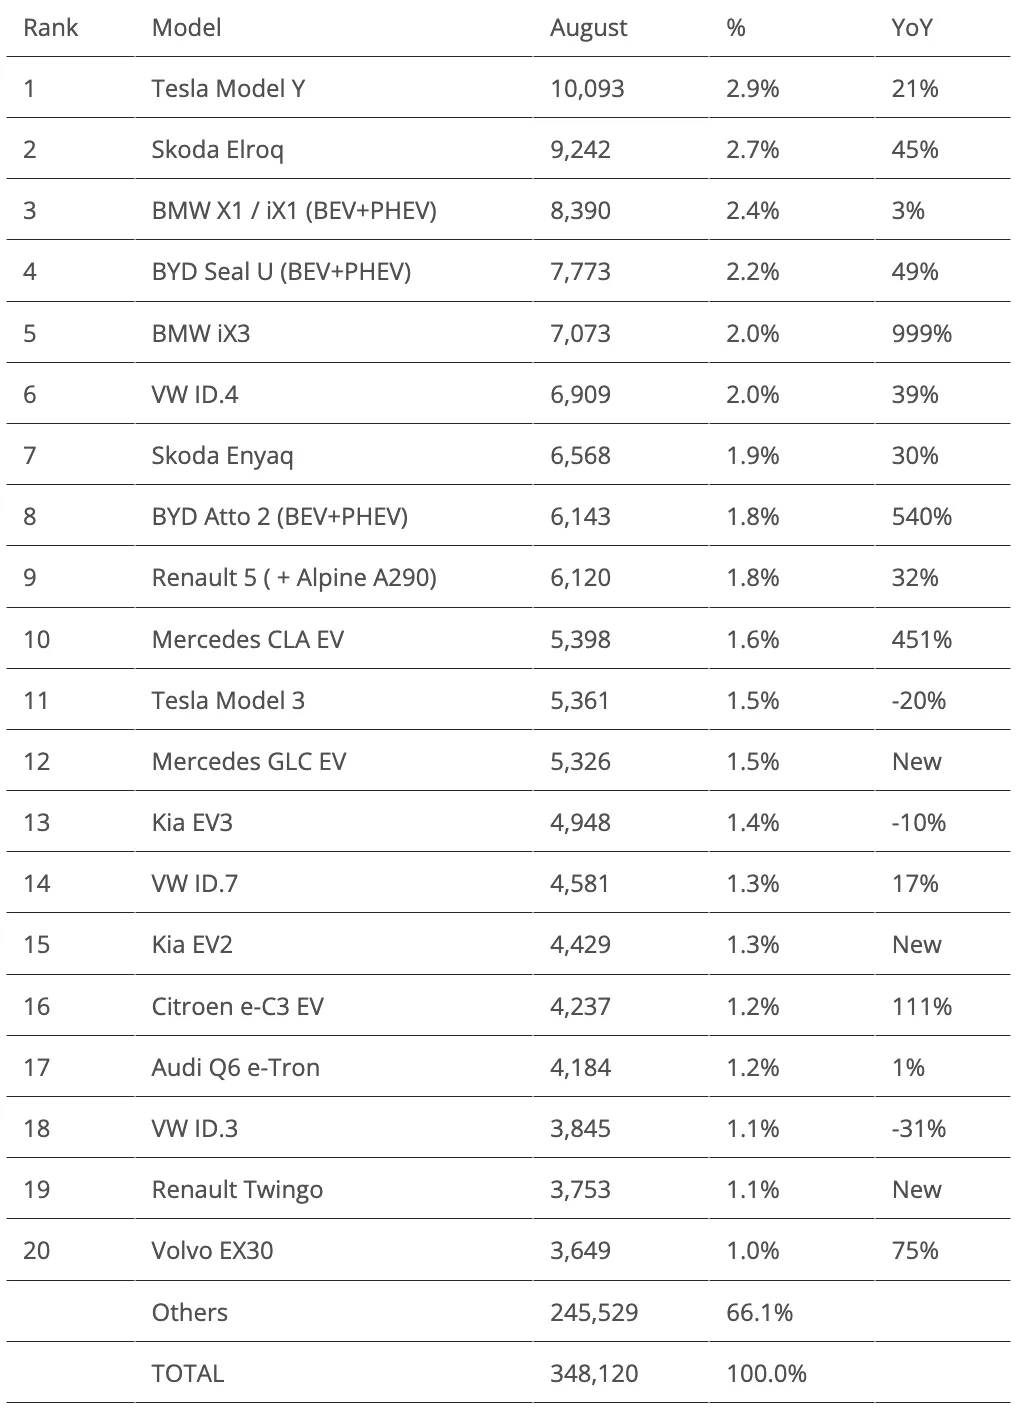
على مستوى الطُرز الفردية، تصدّر Tesla Model Y الترتيب في أغسطس 2026 بتسجيل 10,093 وحدة، بزيادة 21% سنوياً، رغم أنّ الطراز موجودٌ في السوق منذ ست سنوات وتبدأ أسعاره من 40,000 يورو. جاء في المرتبة الثانية Skoda Elroq بـ9,242 وحدة، بنموّ 45%، في وقتٍ تستعدّ فيه الشركة التشيكية لطرح طراز Epiq، وهو كروس أوفر أصغر حجماً وأقلّ سعراً يُنتظر أن يدخل السوق قريباً.
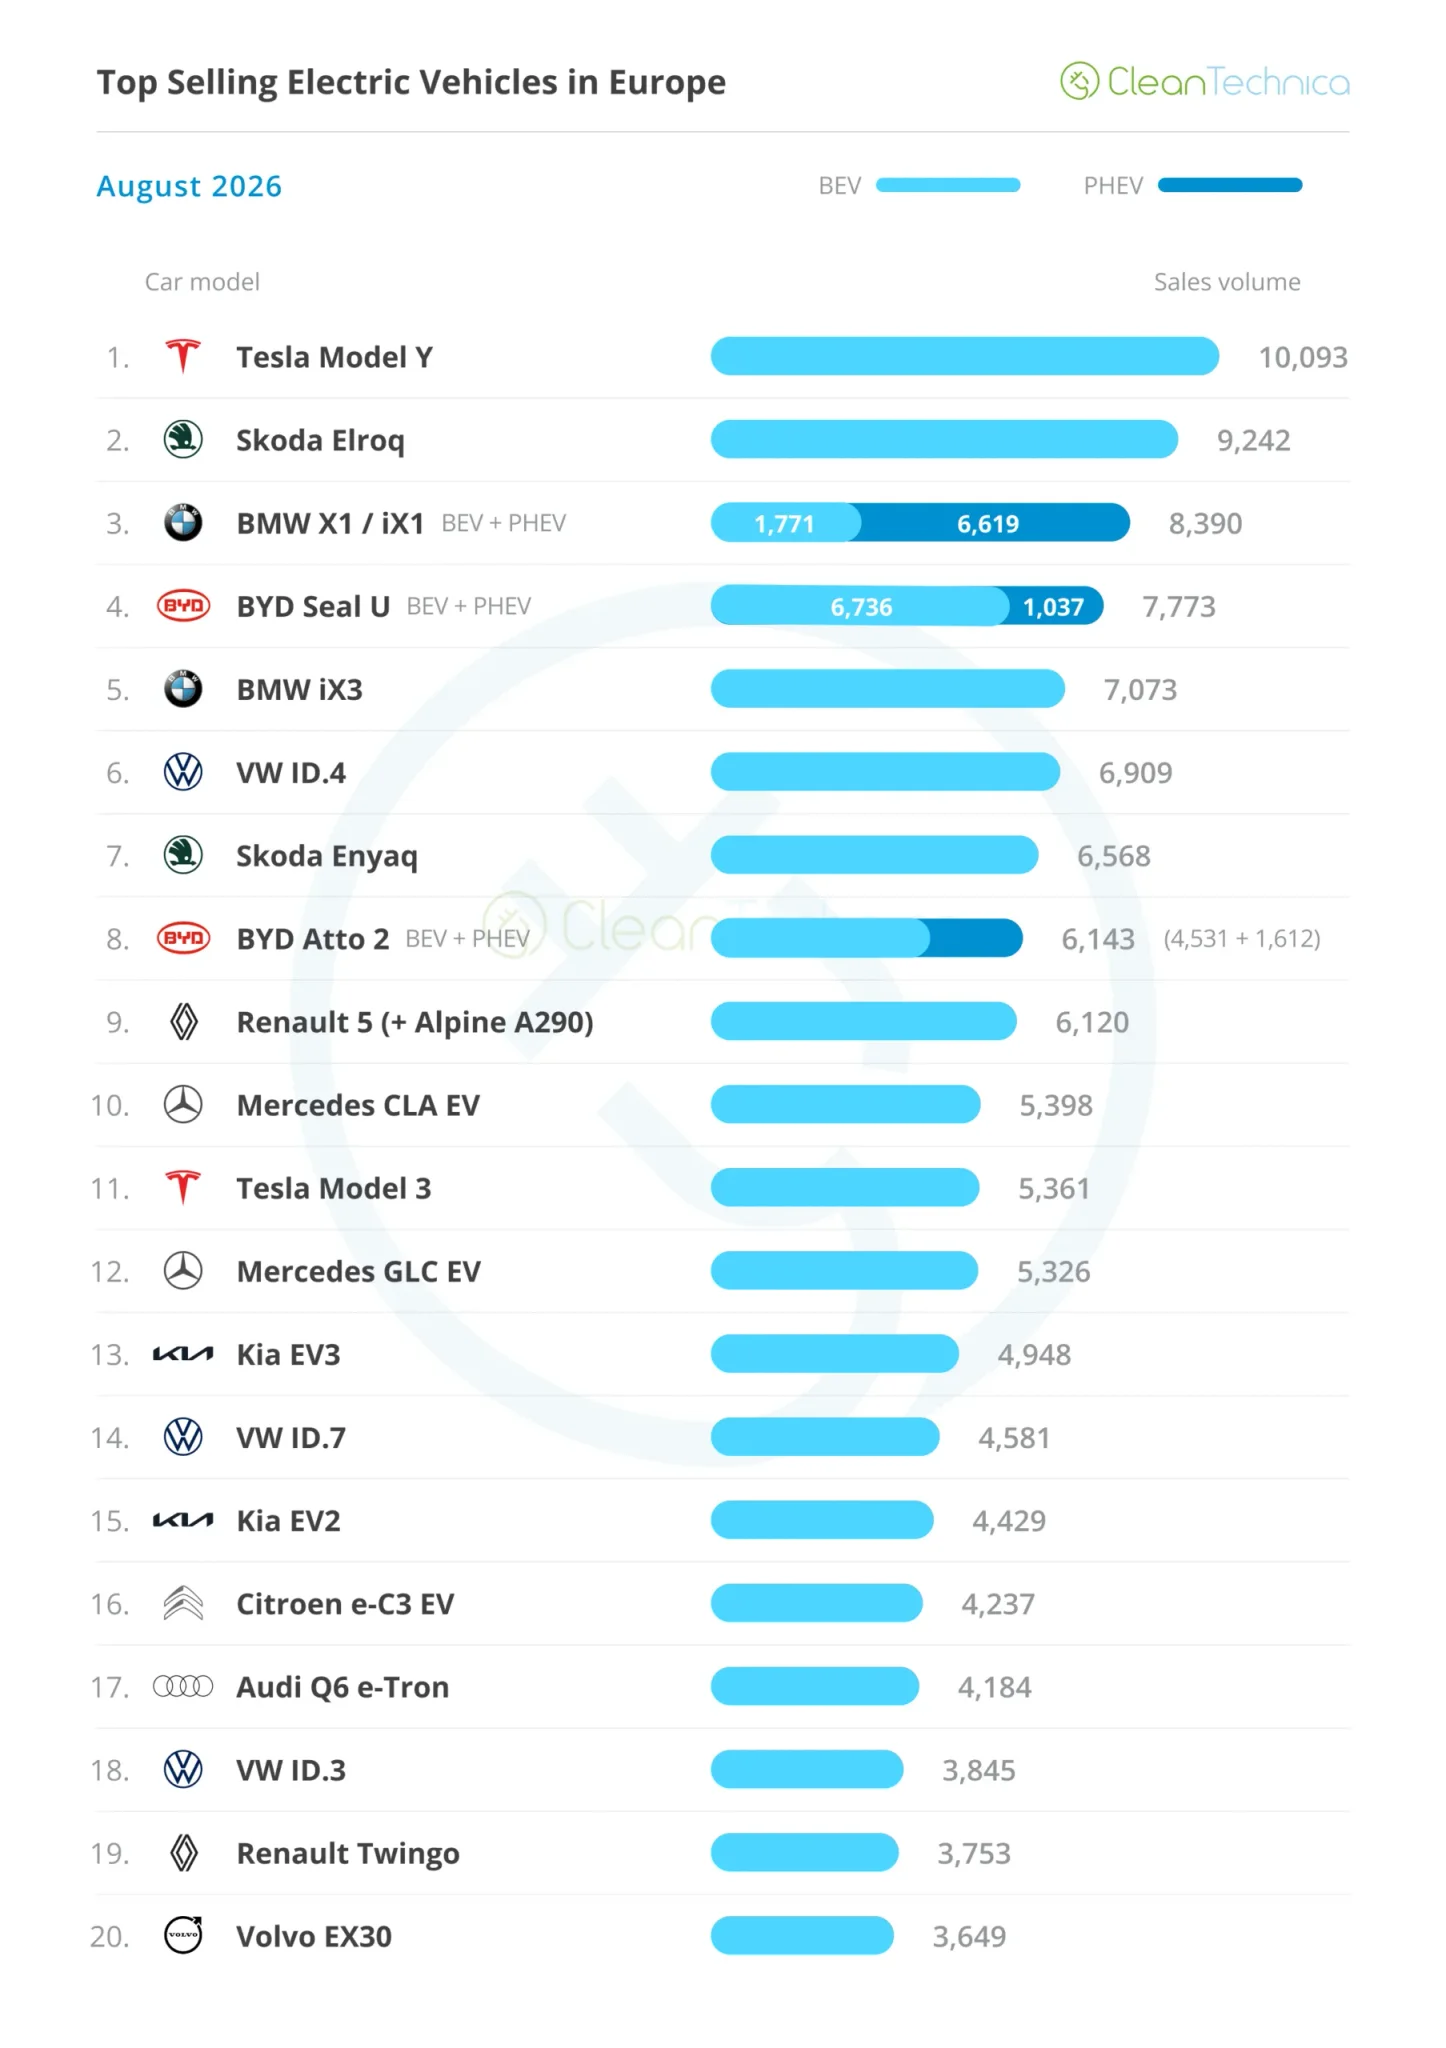
احتلّ BMW iX1/X1 PHEV المرتبة الثالثة بـ8,390 وحدة، مستفيداً من أسعار التأجير التنافسية، فيما تنتظر الطُرز المدمجة لدى BMW تحديثاً جذرياً وُصف بأنّه نسخة "مصغّرة" من فلسفة "Neue Klasse" الجديدة للشركة. أمّا المرتبة الرابعة فذهبت إلى BYD Seal U (بنسختيه الكهربائية والهجينة القابلة للشحن) بـ7,773 وحدة، مدعومةً بخصومات ساعدت الجيل الأقدم من الطراز على مواصلة الأداء القوي في أوروبا، بينما تملك BYD جيلاً جديداً بهيكل "Ultra" في السوق الصينية.
وفي المرتبة الخامسة، حلّ BMW iX3 بـ7,073 وحدة، وهو طراز يصف التقرير مواصفاته بأنها الأفضل بين السيارات الكهربائية التي تنتجها شركة أوروبية: بطارية سعة 108 كيلوواط-ساعة، وشحن بقدرة تصل إلى 400 كيلوواط، وقدرة على التفاعل مع الشبكة الكهربائية (V2X). يأتي هذا الطراز خلفاً لنسخة أصلية أطلقت عام 2020 وكانت مصنّعة في الصين.
استكملت اللائحة طُرز أخرى لافتة: Mercedes CLA EV في المرتبة العاشرة بـ5,398 وحدة، وMercedes GLC EV في المرتبة الثانية عشرة برقمٍ قياسي بلغ 5,326 وحدة، وKia EV3 في المرتبة الثالثة عشرة ضمن أفضل عشرين طرازاً. ودخل Kia EV2 الجدول لأوّل مرة برقمٍ قياسي بلغ 4,237 وحدة، فيما لا يزال إنتاجه في طور الرفع التدريجي مع قائمة انتظار طويلة. وسجّل Citroen C3 EV العدد نفسه، 4,237 وحدة، وهو أفضل أداءٍ له منذ خمسة أشهر، ليدخل بدوره ضمن أفضل عشرين طرازاً مع الإشارة إلى أنّ Peugeot تستعد لطرح نسخة جديدة من 208 EV عام 2027.
أمّا Cupra Raval فسجّل 3,608 وحدات وحلّ في المرتبة الحادية والعشرين، وشهد شهر أغسطس أيضاً أول شهرٍ كامل لطراز Volkswagen ID.Polo الذي سجّل 1,876 وحدة رغم قائمة انتظارٍ تصل إلى عشرة أشهر إشارة واضحة إلى أنّ طلبات السيارات التقليدية لدى فولكسفاغن تتراجع فيما ترتفع طلبات السيارات الكهربائية، ما يدفع الشركة للتفكير في توجيه جزءٍ من إنتاج ID.Polo نحو مصانعها الألمانية غير المستغلّة بالكامل وهو بالضبط نوع القرار الذي قد يحدّد مصير فرص العمل في تلك المصانع خلال الأشهر المقبلة.
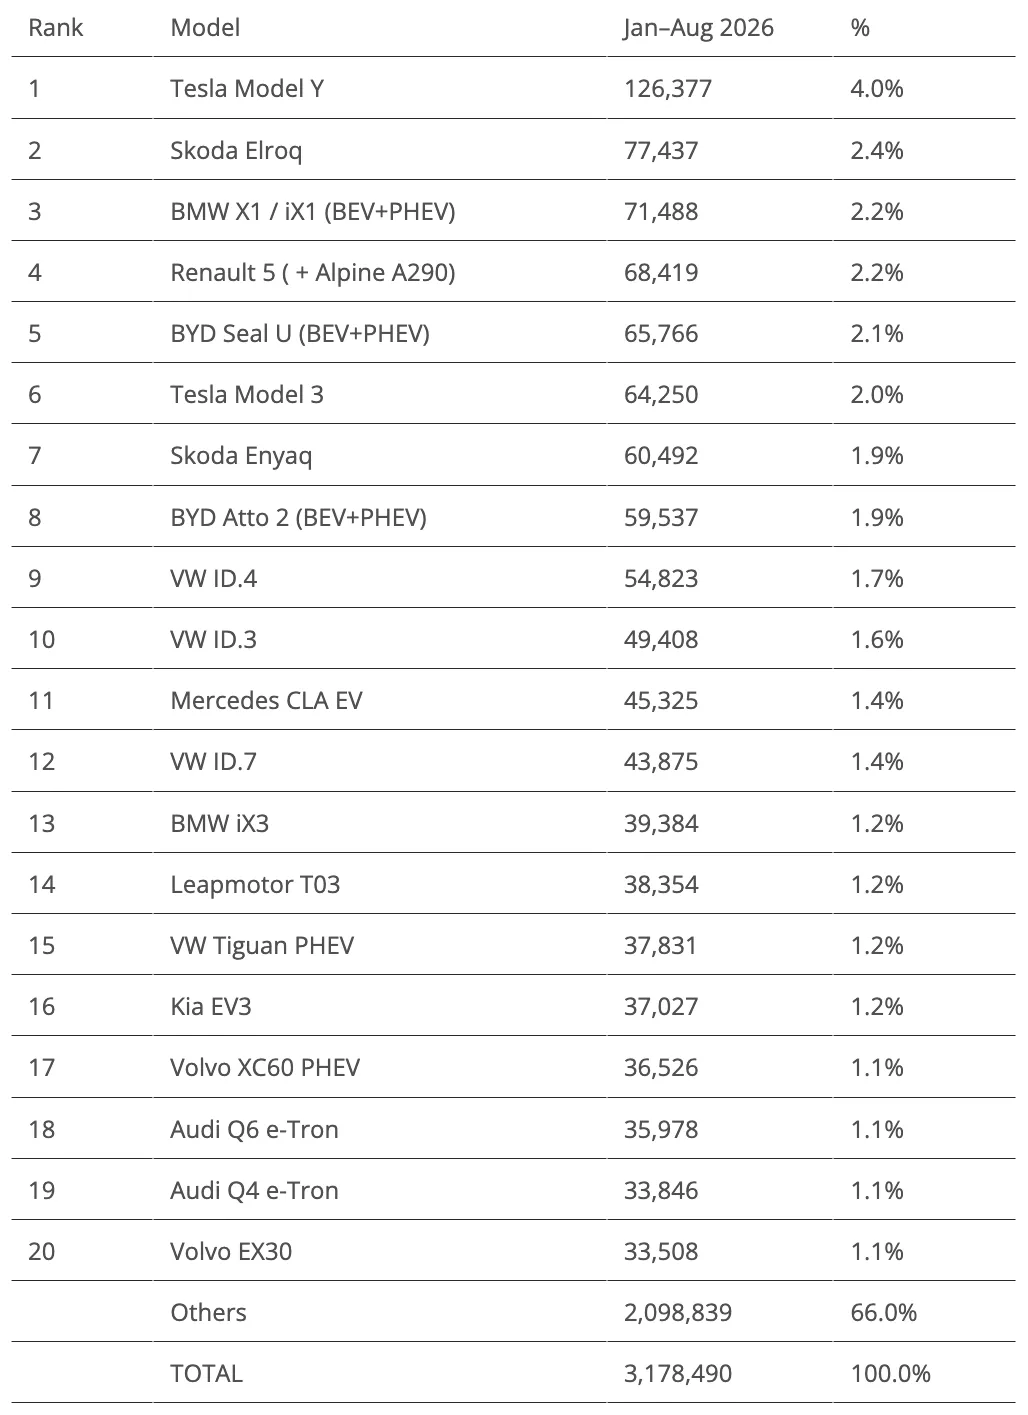
على صعيد الترتيب التراكمي لعام 2026، تجاوز BYD Seal U طراز Tesla Model 3 ليحتلّ المرتبة الخامسة، بينما تراجع الأخير إلى المرتبة السادسة. ويُقدّر التقرير احتمال بقاء BMW iX1/X1 في المرتبة الثالثة بنسبة 51%، واحتمال تجاوز Tesla Model 3 لطراز Renault 5 والوصول إلى المرتبة الرابعة بنسبة 80%، فيما يبدو Skoda Elroq متقدّماً جداً بحيث يصعب على Model 3 اللحاق به للوصول إلى المرتبة الثانية. كما ارتفع BMW iX3 ثلاث مراتب ليصل إلى المرتبة الثالثة عشرة، مع توقعاتٍ بوصوله إلى المرتبة الثانية عشرة في سبتمبر، والحادية عشرة خلال أشهر قليلة، وربما العاشرة بحلول ديسمبر. وتقدّم Kia EV3 مرتبةً واحدة إلى المركز السادس عشر، مع احتمال منافسته لطراز VW Tiguan PHEV في سبتمبر، ولطراز Leapmotor T03 الذي يحتلّ المرتبة الرابعة عشرة.
وماذا عن ترتيب العلامات والمجموعات الصناعية؟
على مستوى العلامات التجارية، نموّ السوق الأوروبية ككل بلغ 5% سنوياً وهو معدّل متواضع مقارنةً بوتيرة نموّ السيارات الكهربائية وحدها، ما يعكس أنّ جزءاً كبيراً من هذا التحوّل هو إحلالٌ داخل السوق لا توسّعاً فيها. تراجعت Hyundai إلى المرتبة الثانية عشرة بـ26,186 وحدة، بانخفاض 30% سنوياً، بينما صعدت Kia إلى المرتبة السابعة بـ36,810 وحدة، بنموّ 16%. وسجّلت BYD 26,090 وحدة في المرتبة الثالثة عشرة، متقدّمةً على Opel في المرتبة الرابعة عشرة، وCitroen في الخامسة عشرة، وTesla في التاسعة عشرة. والأكثر دلالةً أنّ العلامات الصينية باتت تحتلّ 15 مركزاً ضمن أفضل خمسين علامة في أوروبا، مع نموٍّ لافت لعلامات ناشئة نسبياً: Jaecoo في المرتبة الرابعة والعشرين بنموّ 191%، وOmoda في السابعة والعشرين بنموّ 129%، وLeapmotor في التاسعة والعشرين بنموّ 222%، وXpeng في الحادية والثلاثين بنموّ بلغ 323%.
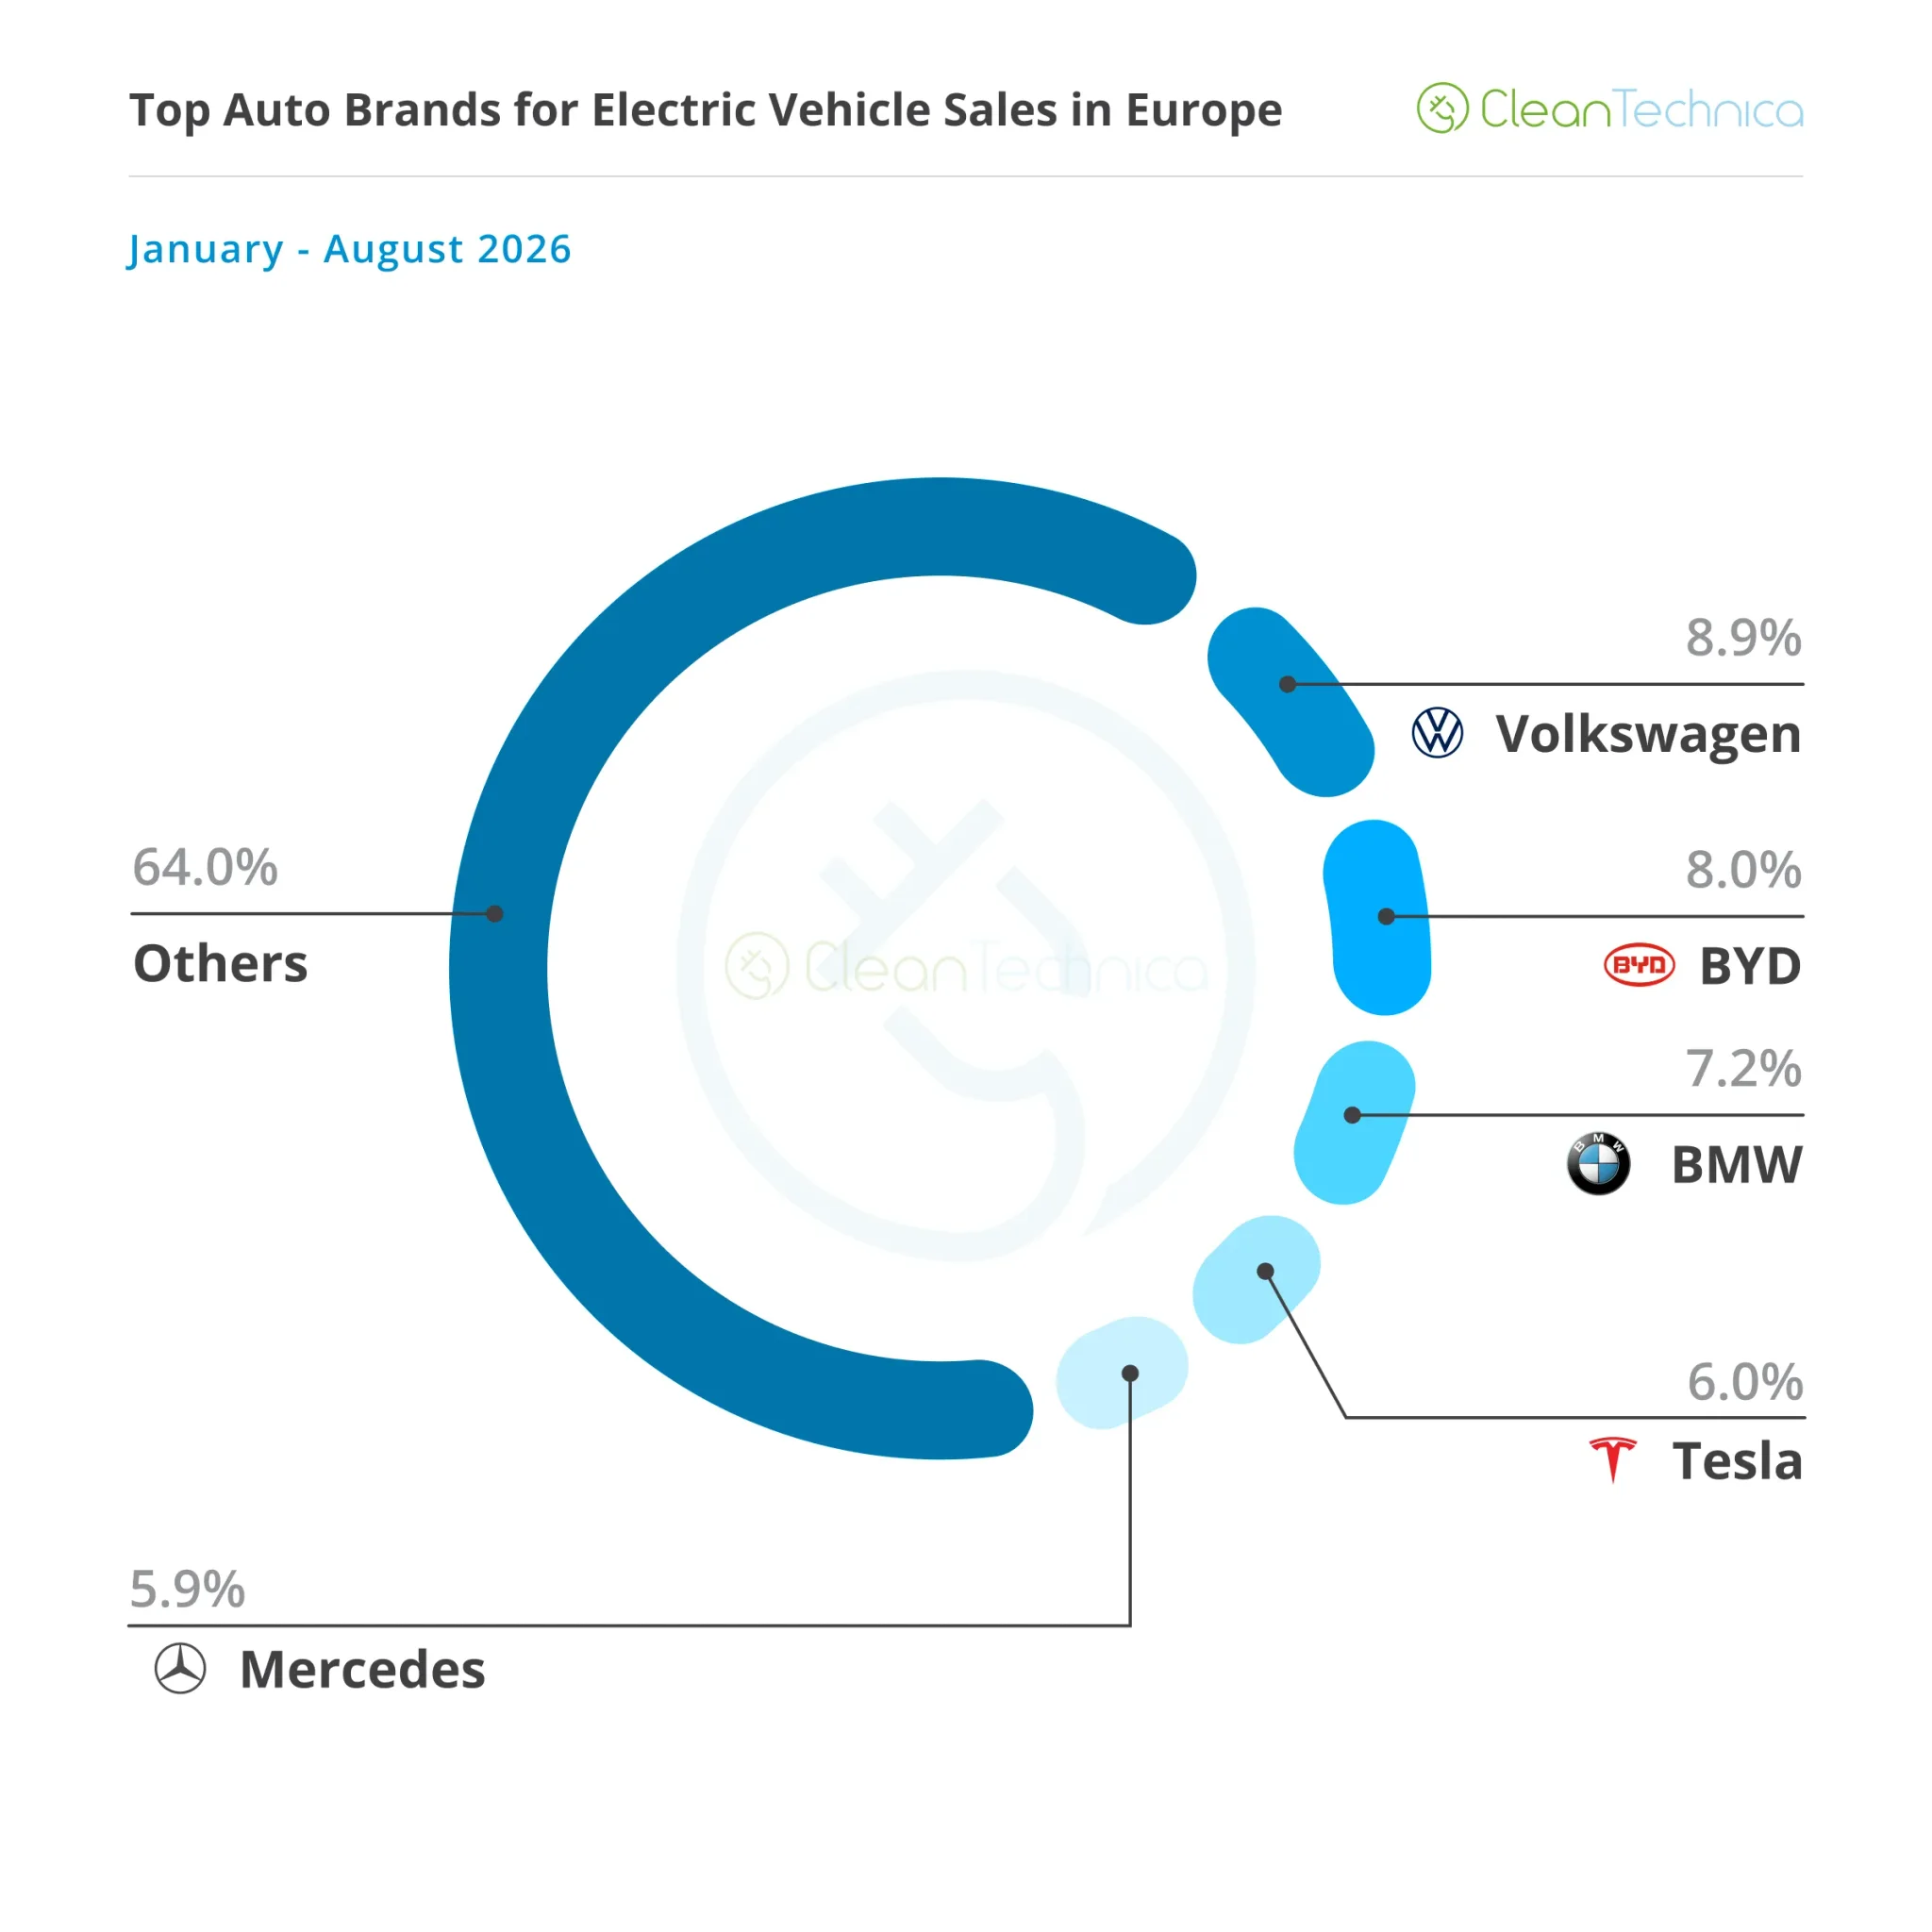
أمّا في ترتيب العلامات حسب حصة سيارات الشحن (plugins)، فتصدّرت Volkswagen بحصة 8.9%، متراجعةً قليلاً عن 9% في يوليو و9.3% في مايو. وجاءت BYD ثانيةً بحصة 8%، بارتفاع 0.1 نقطة مئوية، تلتها BMW بحصة 7.2%، بارتفاع 0.1 نقطة مئوية أيضاً، فيما تراجعت Tesla إلى حصة 6%، منخفضةً من 6.2% في يوليو. وإذا حافظت BMW على موقعها، فستُسجّل حضورها العاشر على منصة التتويج خلال الأعوام الأحد عشر الماضية، بعد فوزها بالمركز الثاني في ترتيب 2025. واستكملت الترتيب Mercedes في المركز الخامس بحصة 5.9%، وAudi سادساً بـ5.4%، وSkoda سابعاً بـ5.3%.
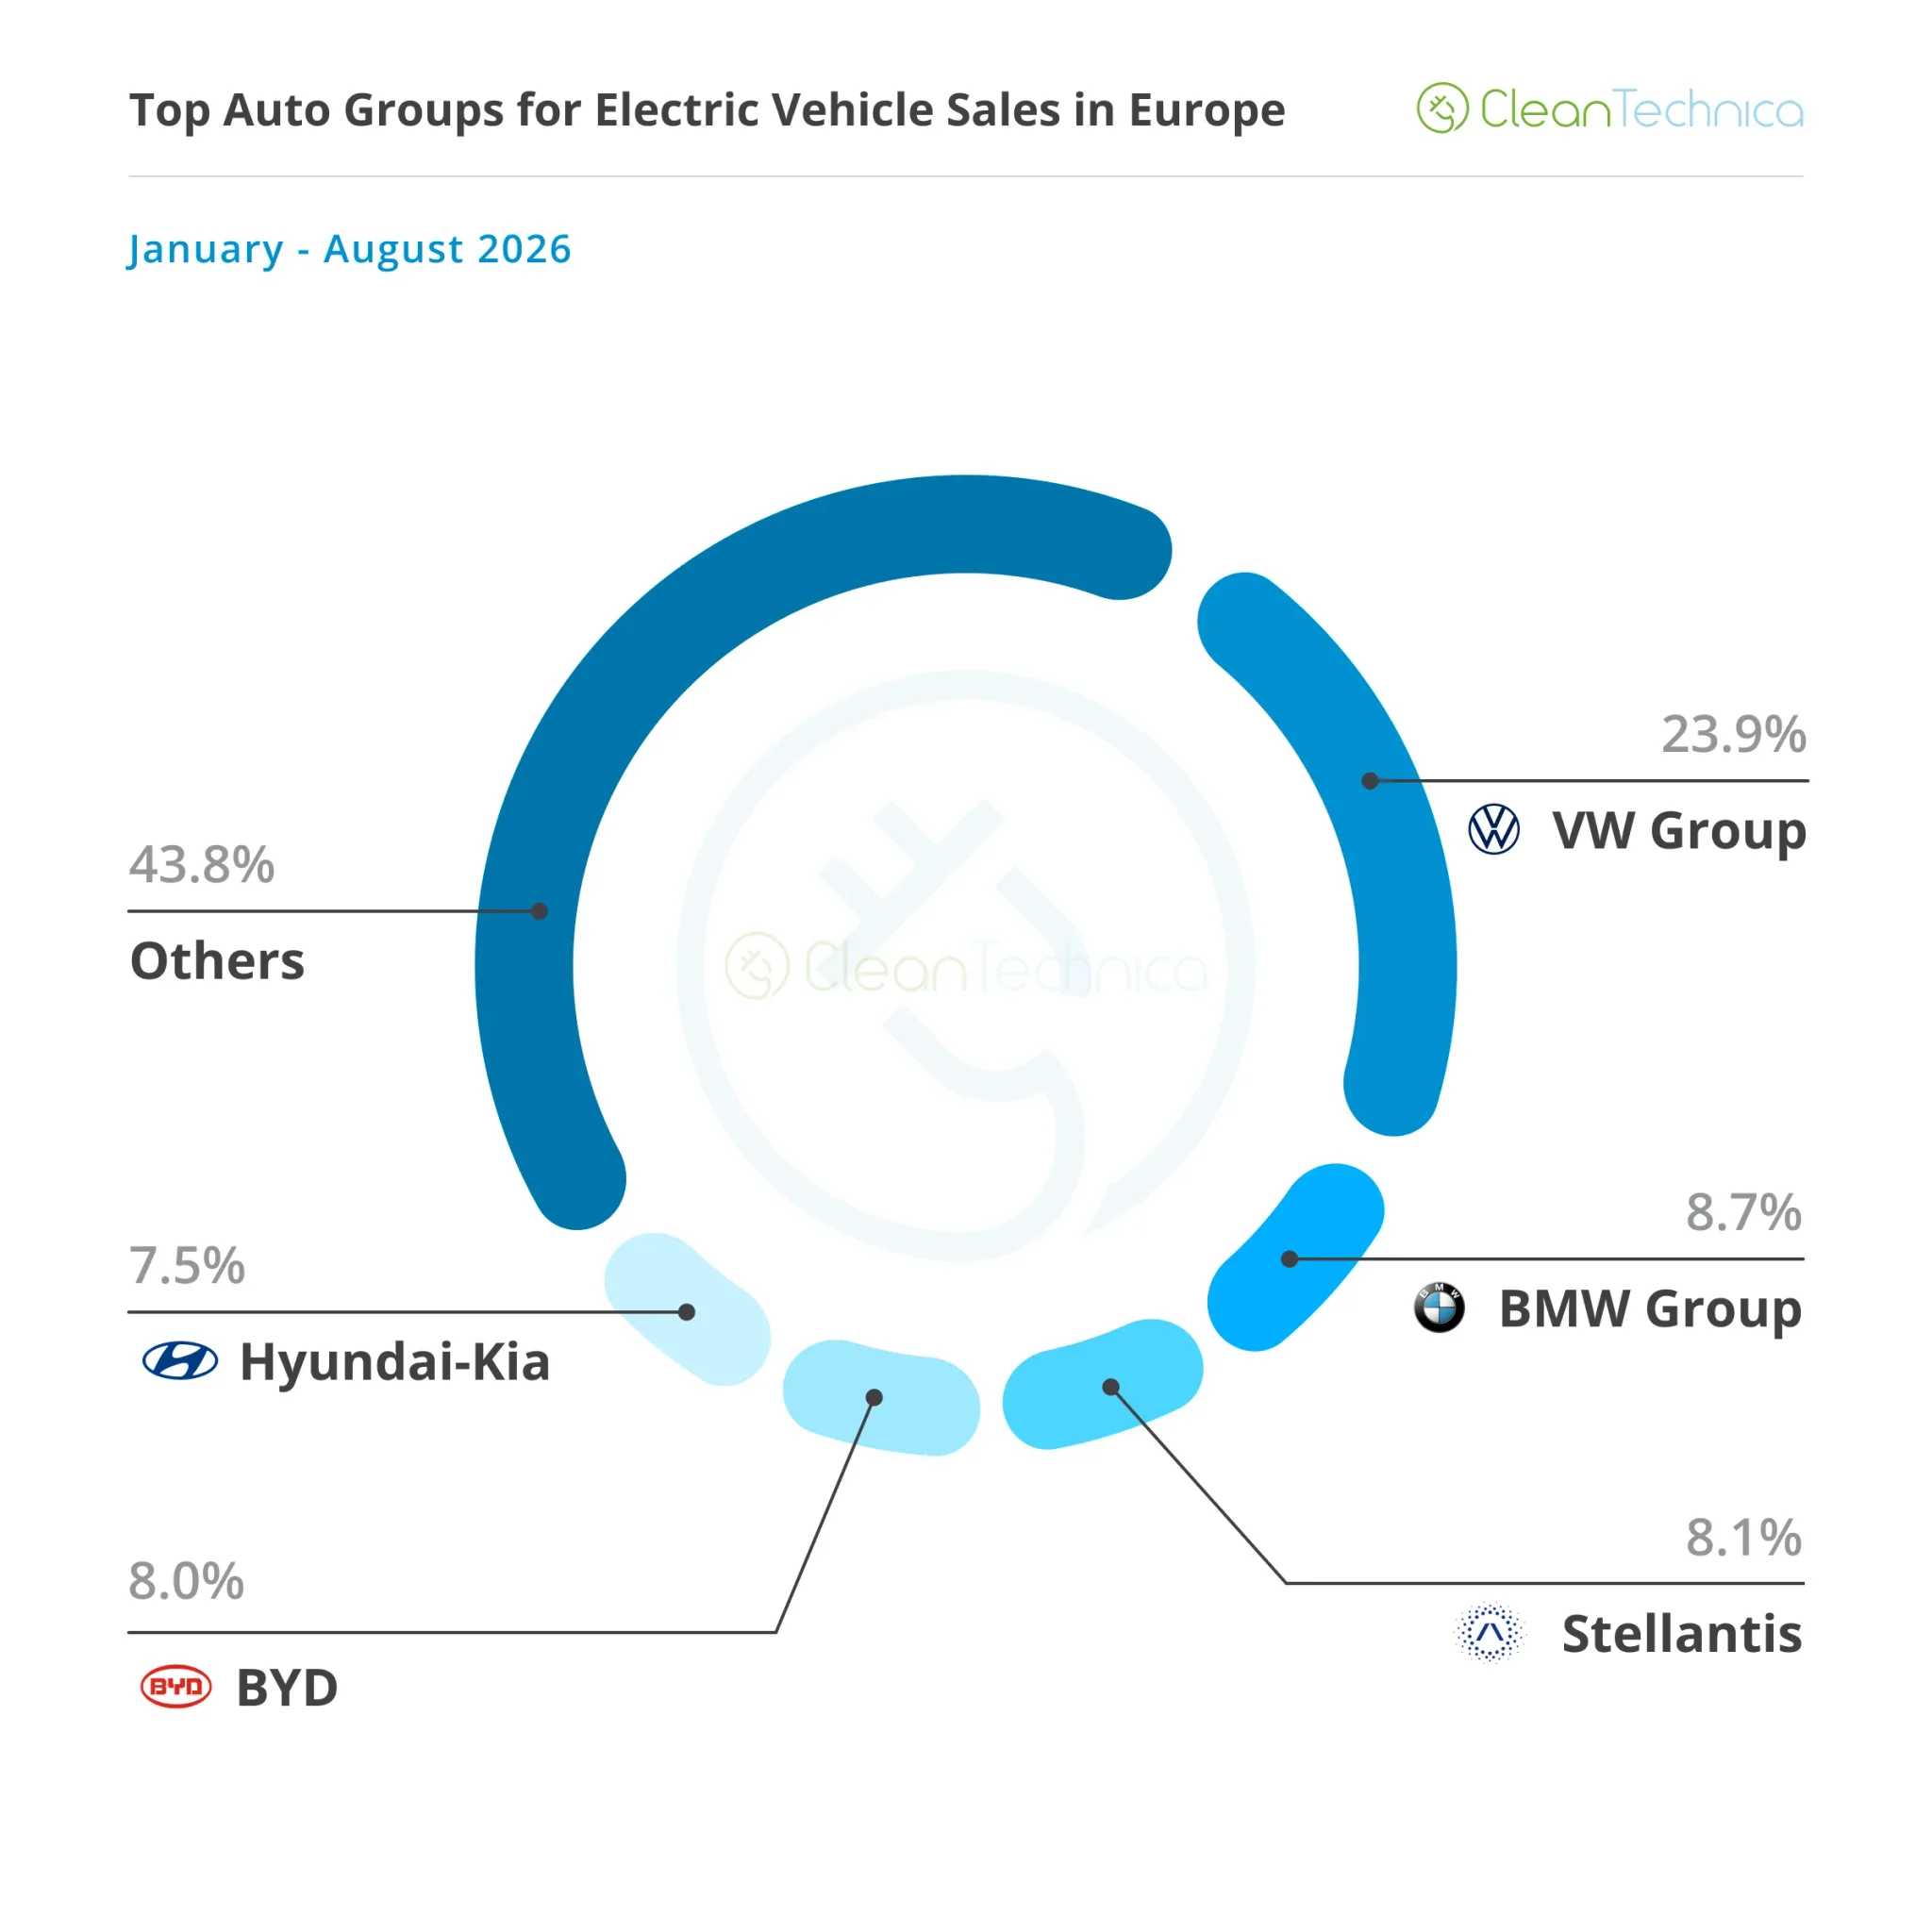
وعلى مستوى المجموعات الصناعية الكبرى، تصدّرت Volkswagen Group الترتيب بحصة 23.9%، تلتها BMW Group في المركز الثاني بحصة 8.7%، ثم Stellantis ثالثةً بحصة 8.1%، متراجعةً 0.1 نقطة مئوية. وصُنّفت BYD أيضاً في مرتبة متقدّمة بحصة 8%، مرتفعةً 0.1 نقطة مئوية، فيما جاءت Hyundai–Kia خامسةً بحصة 7.5%، وGeely سادسةً بحصة 6.8%، متراجعةً من 6.9% في يوليو، وRenault–Nissan Alliance سابعةً. ويلفت التقرير إلى أنّ صعود BYD وتراجع Stellantis قد يكونا مرتبطين ببعضهما، وإن كانت Volkswagen متوقّعاً أن تبقى متصدّرة بفارقٍ مريح عن أقرب منافسيها.
الأرقام الإجمالية تروي قصة تحوّلٍ أوروبي حقيقي نحو الكهرباء، لكنّ التفاصيل تروي قصة أخرى موازية: صناعة أوروبية تفقد تدريجياً موطئ قدمها في فئة السيارات الهجينة القابلة للشحن، وهي الفئة التي كانت تُعتبر حتى وقتٍ قريب جسراً آمناً نحو الكهرباء الكاملة. السؤال الذي سيحدّد مصير آلاف الوظائف في مصانع التجميع الأوروبية خلال الأشهر المقبلة ليس فقط "هل ستبلغ أوروبا حصة 100% من سيارات الطاقة الكهربائية بحلول منتصف العقد المقبل؟"، بل "من سيصنّع هذه السيارات حين تصل إلى هناك؟".
أخبار ذات صلة
النداءات لتعريفات خاصّة للحافلات الكهربائية تدعم مشغّلي الأساطيل في جنوب أفريقيا
مبيعات السيارات الكهربائية الأمريكية: الأرقام التي تستحقّ إعادة قراءة
أريزونا باور سرفيس تسعى لإحياء محطة فور كورنرز الفحمية قبل إغلاقها المقرر