نمو متسارع للسيارات الكهربائية وصراع الموديلات العالمية
مبيعات السيارات الكهربائية تكشف تحولات عالمية في الصناعة مع نمو قوي للبطارية الخالصة وتراجع للهجينة. تسلا وبي واي دي تتصدران المشهد بينما تتوسع صادرات موديلات صينية لأسواق متعددة. تعرف على خارطة المنافسة والتغيرات في وورلد برس عربي.


تحمل بيانات مبيعات السيارات الكهربائية العالمية في أغسطس أكثر من مجرّد رقمٍ إجمالي؛ إنّها خارطة طريقٍ لمن يربح ومن يخسر في أحد أكثر القطاعات الصناعية تنافسيةً في العالم اليوم. فبينما يحتفل بعض صنّاع السيارات بأرقام قياسية، يتراجع آخرون كانوا بالأمس يتصدّرون القوائم، وخلف كلّ رقمٍ مصنعٌ وعمّال وسلسلة توريدٍ تتغيّر جغرافيتها بسرعة. هذا التحوّل لا يهمّ المستثمرين فقط، بل يهمّ أيضاً كلّ من يعمل في صناعة قطع الغيار والتوزيع والصيانة حول العالم، لأنّ خريطة الإنتاج تتبدّل أمام أعيننا.
الصورة الكلّية: نموٌّ متفاوت بين الكهربائي الخالص والهجين
بلغ إجمالي تسجيلات السيارات القابلة للشحن عالمياً في أغسطس نحو 1.8 مليون وحدة، بزيادة 5% مقارنةً بالعام الماضي. لكنّ هذا الرقم الإجمالي يخفي تبايناً واضحاً: سجّلت السيارات الكهربائية البطارية الخالصة (BEV) نمواً بنسبة 13%، في حين تراجعت السيارات الهجينة القابلة للشحن (PHEV) بنسبة 12%. وعلى مدى الأشهر الثمانية الأولى من العام، ارتفعت مبيعات السيارات القابلة للشحن بنسبة 4%، مدفوعةً بنموّ 12% في فئة البطارية الخالصة مقابل انكماش 11% في الفئة الهجينة.
شكّلت السيارات الكهربائية الخالصة 73% من مبيعات أغسطس للسيارات القابلة للشحن، أي ما يعادل نحو 1.3 مليون وحدة. أمّا على مستوى العام حتى الآن، فبلغت حصّة هذه الفئة 71% مقابل 29% للهجين القابل للشحن، وهي أعلى حصّة تسجّلها منذ عام 2022 حين بلغت 72%. ولكي تحقّق السيارات الكهربائية الخالصة أفضل نتيجةٍ سنوية لها منذ عام 2012، يتعيّن أن تتجاوز حصّتها 75% من إجمالي مبيعات السيارات القابلة للشحن خلال العام — وهو هدفٌ لا يزال بعيد المنال حتى الآن رغم بلوغ المبيعات التراكمية نحو 9.2 مليون وحدة.
ولافتٌ أنّ النموّ خارج الصين والولايات المتحدة كان أقوى بكثير: في يوليو ارتفعت مبيعات السيارات الكهربائية في بقية الأسواق العالمية بنسبة 53%، وبلغ نموّ الفئة الخالصة وحدها 62%. أمّا حصّة السيارات الكهربائية الخالصة من إجمالي سوق السيارات في أغسطس فبلغت 20%، لترتفع إلى 27% عند إضافة الهجين القابل للشحن. وبحسب أرقامٍ تخصّ عام 2026، بلغت حصّة البطارية الخالصة 17% والهجين القابل للشحن 7%، أي 24% مجتمعةً، بينما استحوذت السيارات الهجينة التقليدية (HEV) على 15%، لتمثّل السيارات المكهربة بمختلف أنواعها 39% من إجمالي مبيعات السيارات عالمياً في تلك السنة.
من يتصدّر سباق الموديلات؟
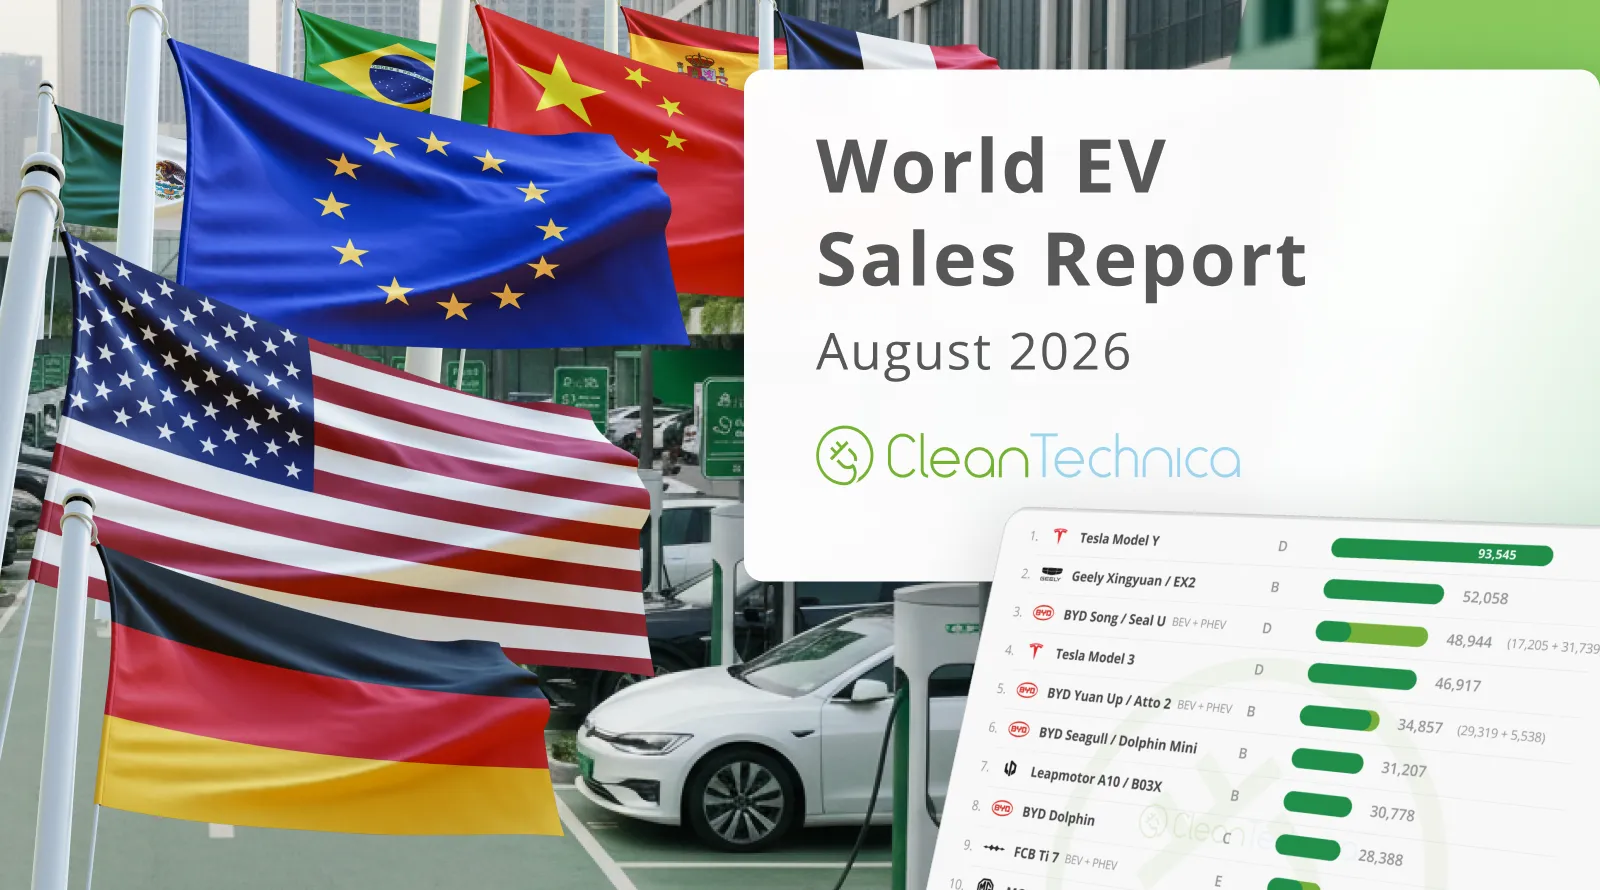
تصدّر طراز Tesla Model Y قائمة الموديلات في أغسطس، رغم تراجع عدد تسليماته بنسبة 12% مقارنةً بالعام الماضي — إشارةٌ إلى أنّ الريادة لا تعني بالضرورة النموّ. أمّا المفاجأة فجاءت من الصين: سجّل طراز Geely Xingyuan، المعروف في أسواق التصدير باسم E2 أو EX2، رقماً قياسياً للطراز بلغ 52,058 وحدة، ما جعله في المرتبة الثانية متجاوزاً BYD Song. وتوزّعت صادرات هذا الطراز بين البرازيل (5,804 وحدة) وتايلاند (1,770) وإندونيسيا (1,595) وأستراليا (1,279)، وهو ما يعكس استراتيجية تصديرٍ متعدّدة القارات وليست مقتصرة على سوقٍ واحد.
في المرتبة الثالثة، جاء BYD Song بتسجيل 48,944 وحدة، بنموٍّ سنوي بلغ 21%، مدعوماً بصادراتٍ إلى البرازيل (6,724) وإيطاليا (1,477) وألمانيا (1,466). ويحمل الجيل الجديد من هذا الطراز خاصية الشحن السريع (flash-charging)، ما قد يجعل من أكتوبر المقبل شهراً ذا مبيعاتٍ أقل من ذروته، بحسب ما أشير إليه.
أمّا المراتب من الخامسة إلى الثامنة فاحتلّتها سياراتٌ كهربائية صغيرة من إنتاج BYD وLeapmotor: BYD Yuan Up (المعروف في بعض أسواق التصدير باسم Atto 2)، وBYD Seagull (الذي يُسوَّق خارجياً تحت أسماء Dolphin Mini وDolphin Surf وAtto 1)، وLeapmotor A10 (المعروف باسم B03X في أسواق التصدير، والذي كان إنتاجه في مرحلة تصعيدٍ مع توقّع بدء تصديره قريباً)، وBYD Dolphin. وسجّل BYD Seagull 31,000 وحدة، وهي أفضل نتيجةٍ شهرية له هذا العام، موزّعةً بين السوق المحلية (10,103 وحدات) وإندونيسيا (5,560) والبرازيل (8,299). أمّا BYD Dolphin فجاء في المرتبة الثامنة بتسجيل 28,388 وحدة، وهي أفضل نتيجةٍ له منذ ديسمبر 2023، مع 6,740 وحدة في البرازيل و1,202 في كوريا الجنوبية.
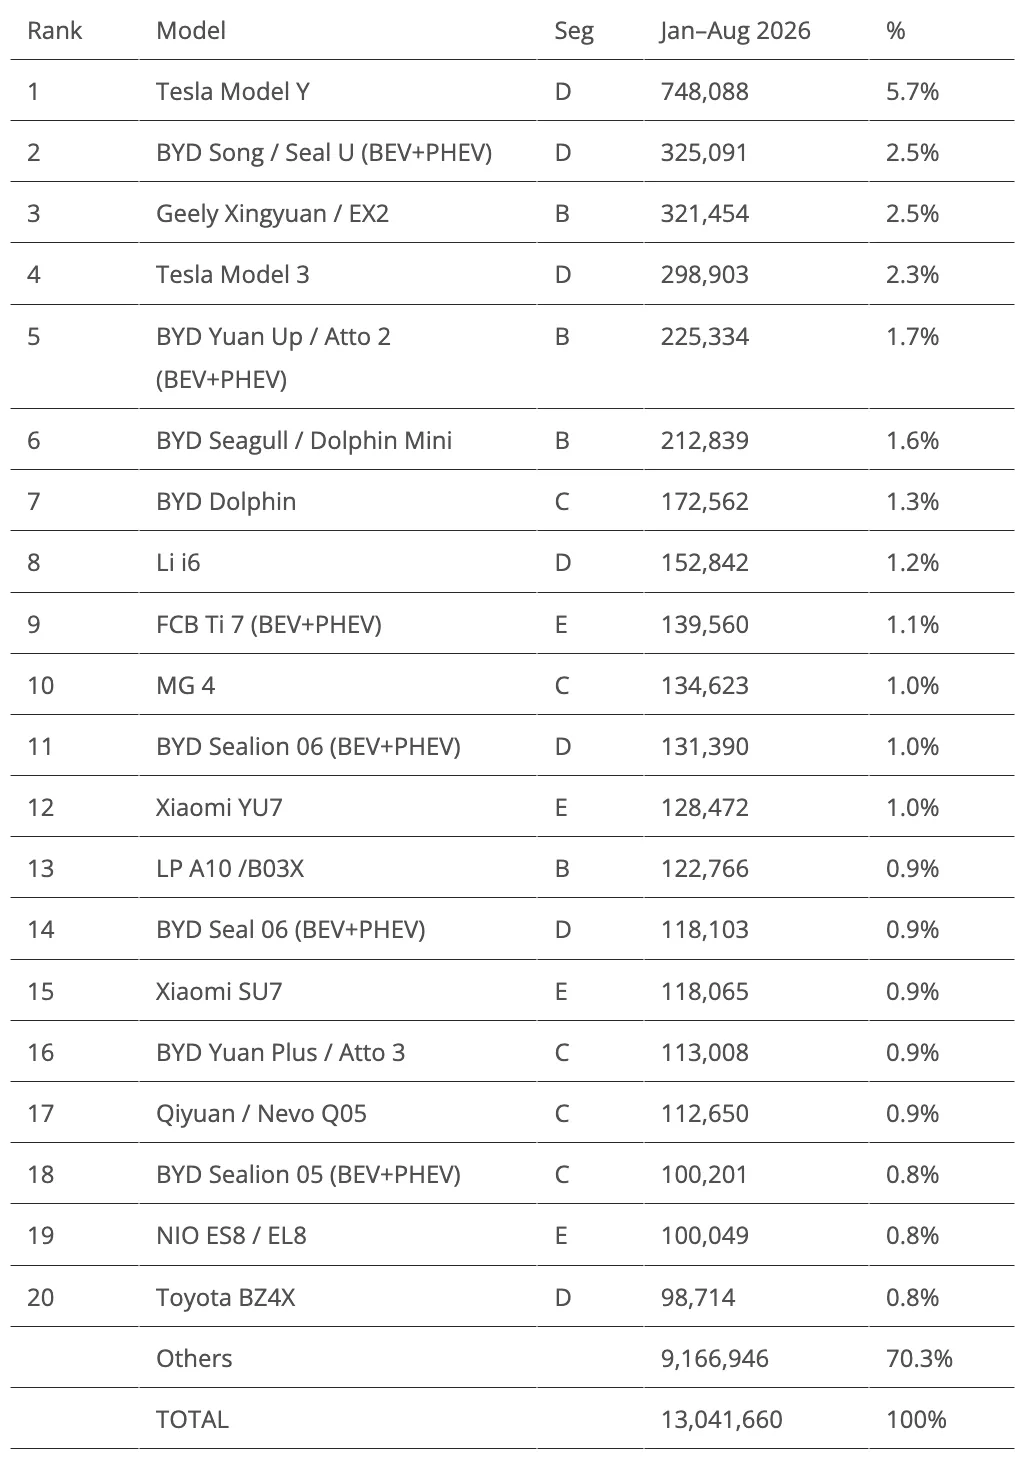
وفي المرتبة التاسعة، حقّق Fang Cheng Bao Ti 7، العلامة الفاخرة التابعة لـBYD، أفضل نتيجةٍ سنوية له بتسجيل ما يقارب 24,000 وحدة. وسجّل طراز Wuling Bingo "Pro" نحو 15,000 وحدة، وهي أفضل نتيجةٍ له منذ 15 شهراً. أمّا على صعيد السيارات الهجينة، فعاد طراز Toyota RAV4 PHEV إلى قائمة الترتيب في المركز 19 بتسجيل ما يقارب 14,000 وحدة، أي ضعف أفضل نتيجةٍ حقّقها الجيل السابق تقريباً — علماً أنّ RAV4 كان الطراز الأكثر مبيعاً عالمياً في السوق الإجمالية لعام 2024، وقد جاء في المرتبة الخامسة إجمالاً وقت إعداد هذه البيانات.
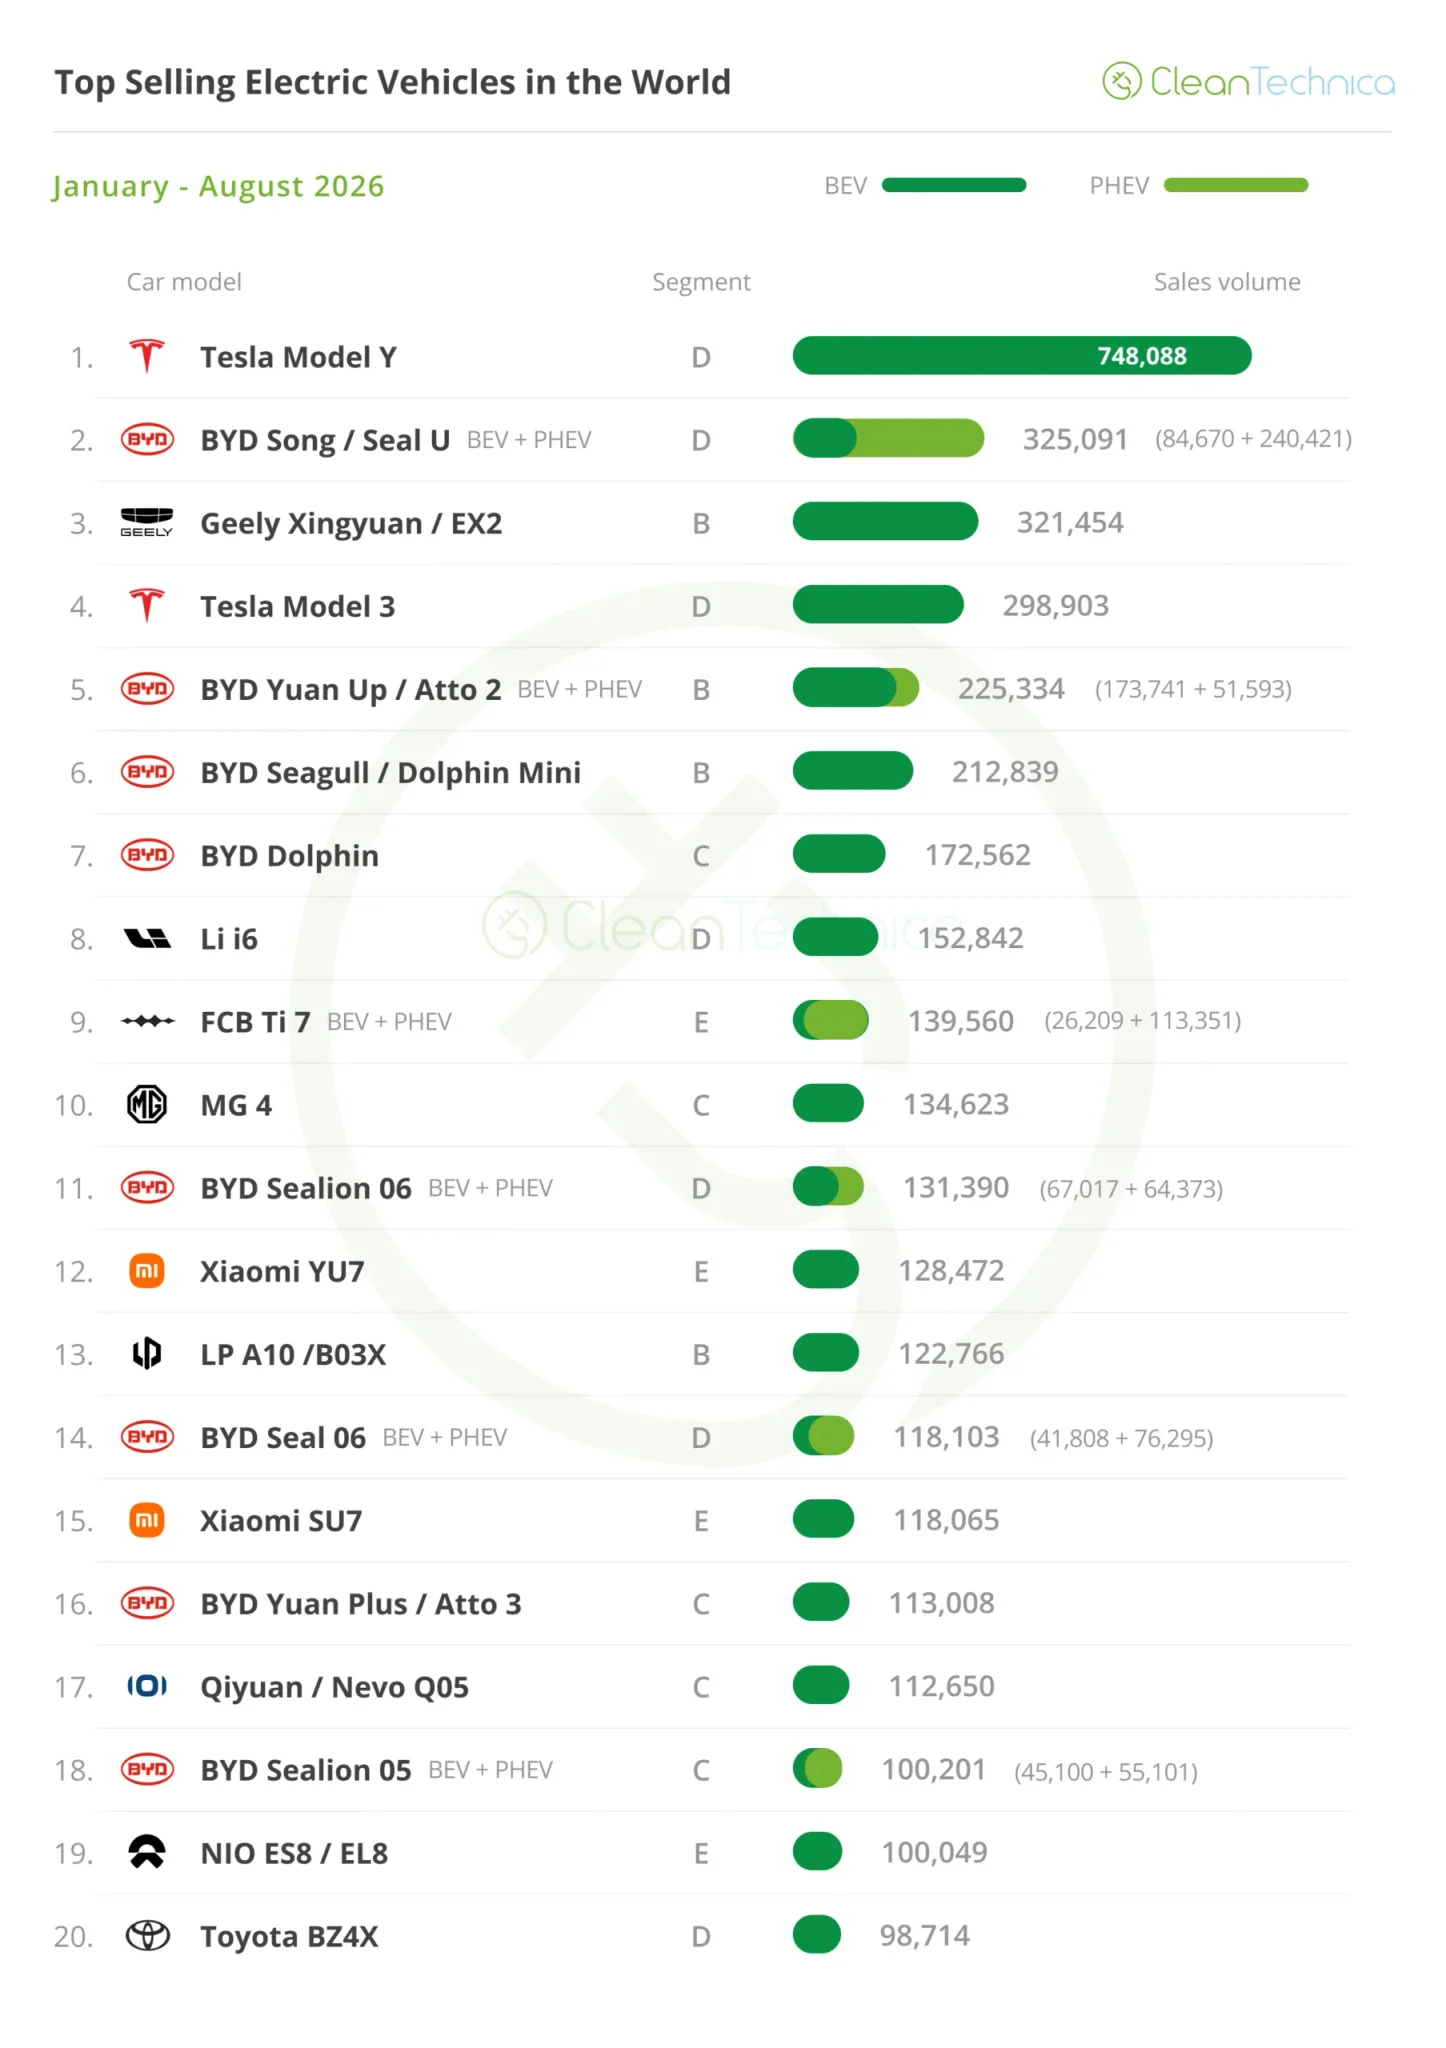
وفي فئة الطرازات الصغيرة الناشئة، سجّل Chery QQ3 EV تسليم 12,579 وحدة خلال مرحلة تصعيد إنتاجه. أمّا في سوق الشاحنات الكهربائية، فسجّل Toyota Hilux EV تسليم 1,038 وحدة عالمياً في أغسطس، فيما لا تزال نسخته الكهربائية الخالصة في مرحلة تصعيد الإنتاج. ويُذكر أنّ BYD Shark يُعدّ البائع الوحيد اللائق في فئته بمعدّل شهري يقارب 3,500 وحدة. وتجدر الإشارة إلى أنّ ضعف سوق الشاحنات الكهربائية في الولايات المتحدة يُعزى إلى انتهاء الإعفاء الضريبي الفدرالي وإلغاء Ford لطراز F-150 Lightning الكهربائي، وهو ما يعكس أثر السياسات الحكومية على خياراتٍ صناعية كاملة، وبالتبعية على فرص العمل المرتبطة بإنتاج هذه الطرازات وتوزيعها.
على صعيد الترتيب التراكمي منذ بداية العام، لا يزال Tesla Model Y متصدّراً بفارقٍ كبير، إذ باع ضعف ما باعه منافسه الثاني BYD Song. أمّا Geely Xingyuan فجاء ثالثاً، بفارق 3,500 وحدة فقط خلف BYD Song، ما يترك الباب مفتوحاً لتغييرٍ محتمل في المركز الثاني خلال سبتمبر. ومن المرشّحين لهذا المركز أيضاً Tesla Model 3، الذي قد يشهد شهر ذروةٍ في سبتمبر — وهو طرازٌ صعد منصّة التتويج في كلّ عامٍ منذ 2018، بينما لم يحظَ Geely Xingyuan بأيّ ميدالية حتى الآن. كما تقدّم BYD Sealion 06 إلى المركز 11، ودخل BYD Sealion 05 القائمة في المركز 18، بينما صعد Leapmotor A10 أربعة مراكز ليحتلّ المرتبة 13.
خارج الصين: تسلا تتصدّر، وتويوتا تتقدّم بقوة
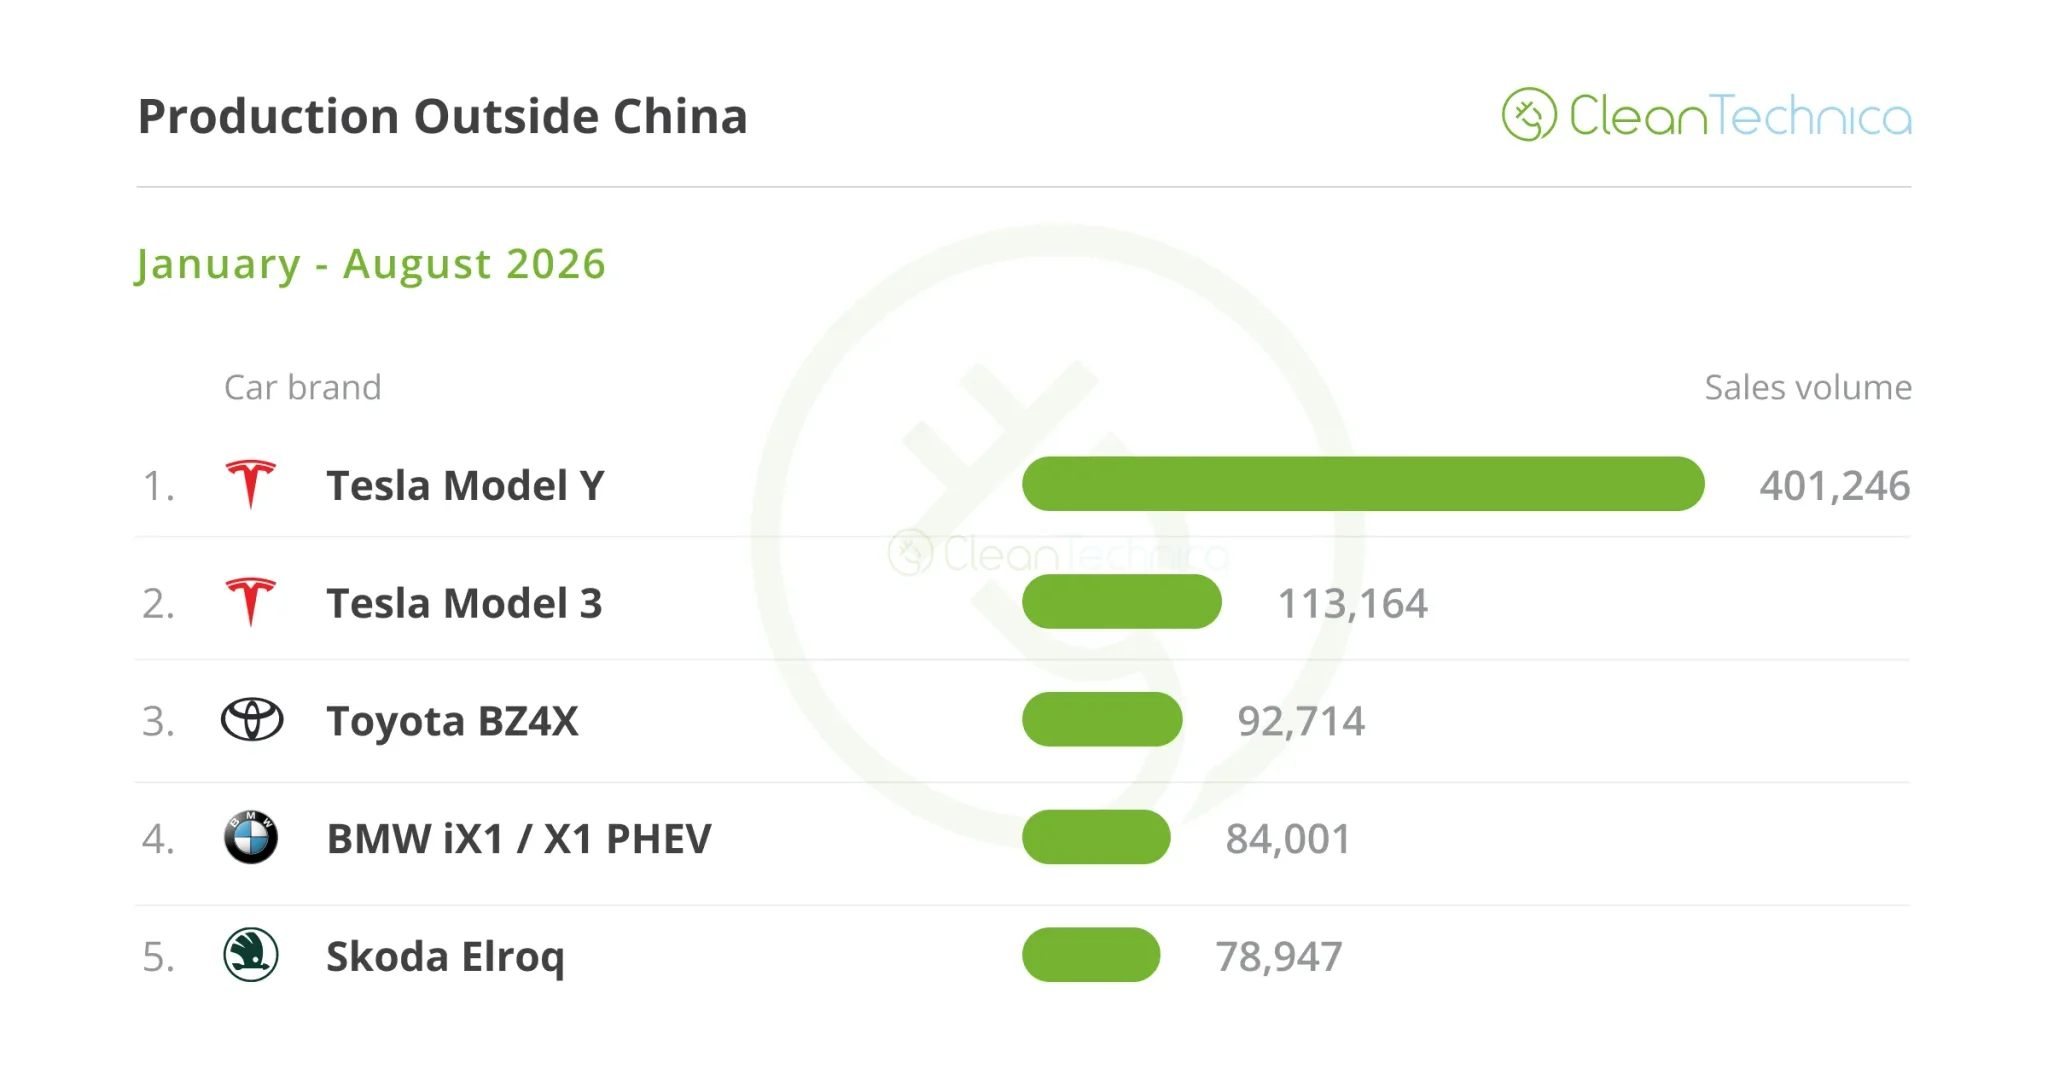
عند استثناء الطرازات المصنوعة في الصين، يبقى الترتيب مختلفاً تماماً: Tesla Model 3 أوّلاً وModel Y ثانياً. لكنّ أداء الطرازين متناقض؛ فقد تراجعت مبيعات Model 3 بنسبة 16% منذ بداية العام، مع تراجعٍ كبير في التسليمات الأمريكية يُعزى إلى انتهاء الإعفاء الضريبي الفدرالي وضعف السياسة الأمريكية تجاه السيارات الكهربائية. في المقابل، ارتفعت مبيعات Model Y بنسبة 14%، إذ عوّض مصنع تسلا في ألمانيا خسائر المبيعات في السوق الأمريكية الأمّ.
وتراجعت طرازاتٌ كانت تتصدّر هذه الفئة في العام الماضي — VW ID.4 وHyundai IONIQ 5 وAudi Q4 — إلى خارج المراكز الخمسة الأولى. وجاء بعد طرازي تسلا: Toyota BZ4X ثالثاً بنموٍّ لافت بلغ 116%، يليه BMW iX1 وBMW X1 PHEV رابعاً، وSkoda Elroq خامساً. هذا التبدّل في القائمة يعني عملياً أنّ موازين القوى في الأسواق الغربية، وليس فقط في السوق الصينية، بدأت تتغيّر لصالح لاعبين جدد.
الشركات المصنّعة: ليبموتور يتجاوز جيلي، وتويوتا يطارد فولكسفاغن
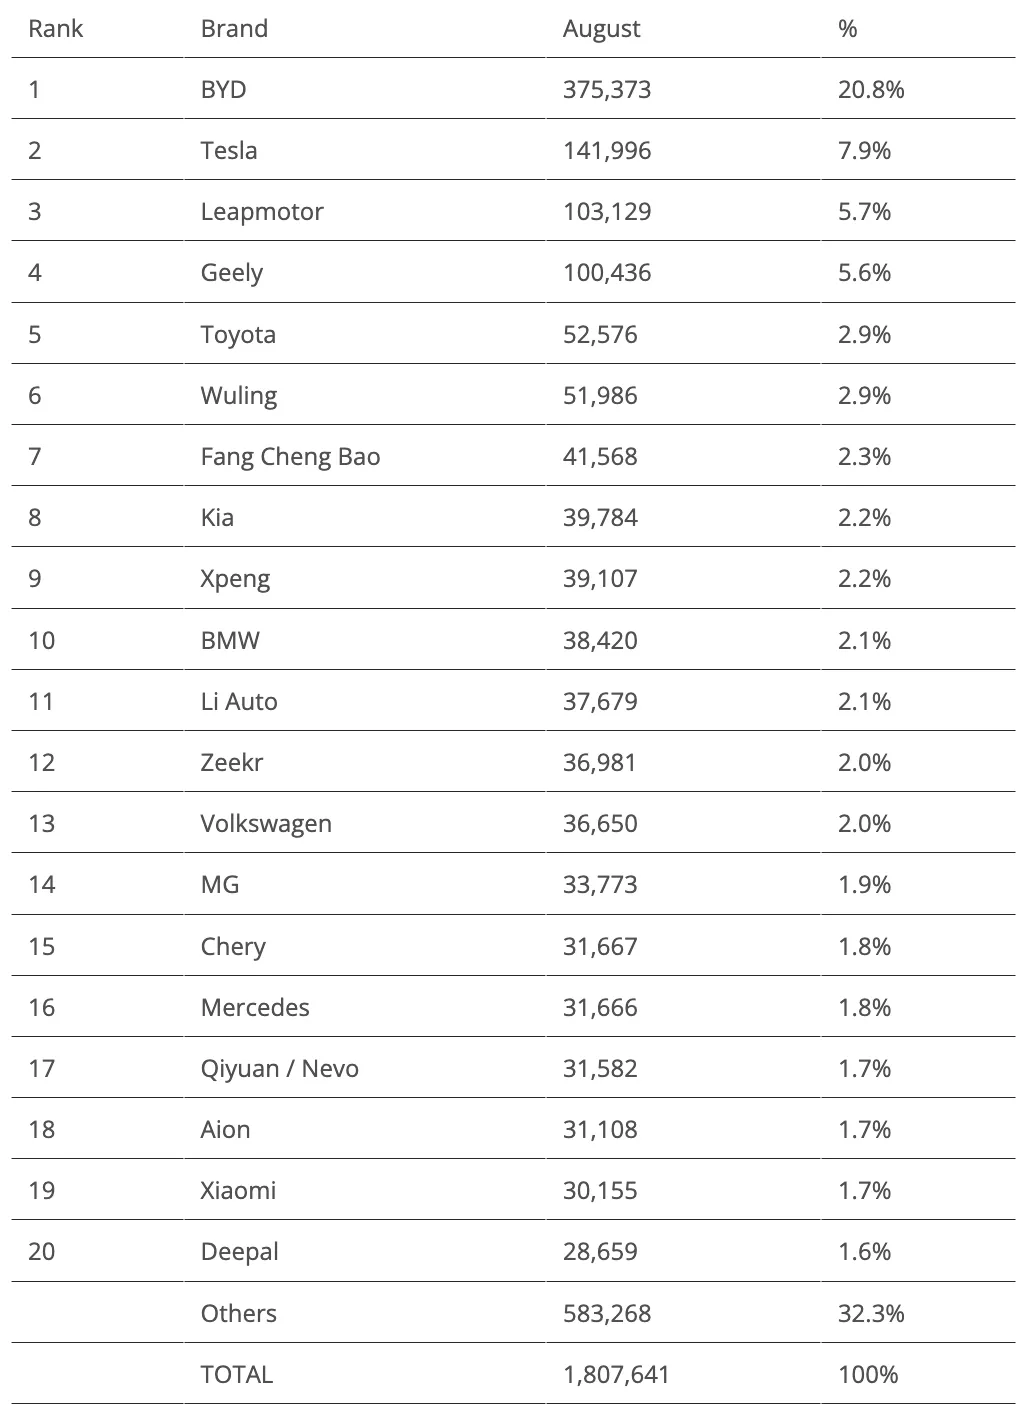
على مستوى الشركات المصنّعة في أغسطس، سجّلت Leapmotor مبيعاتٍ بستّة أرقامٍ للشهر الثاني على التوالي، بنموٍّ بلغ 81%، لتتجاوز بذلك Geely. أمّا Toyota فسجّلت رقماً قياسياً بلغ 52,576 تسجيلاً، لتتقدّم على Volkswagen كأكثر الشركات التقليدية مبيعاً في فئة السيارات الكهربائية والهجينة القابلة للشحن. وساهمت عمليات تويوتا في الصين، عبر طرازَي BZ7 (سيدان) وBZ3X (كروس أوفر مدمج)، بنحو 15,000 وحدة مجتمعةً.
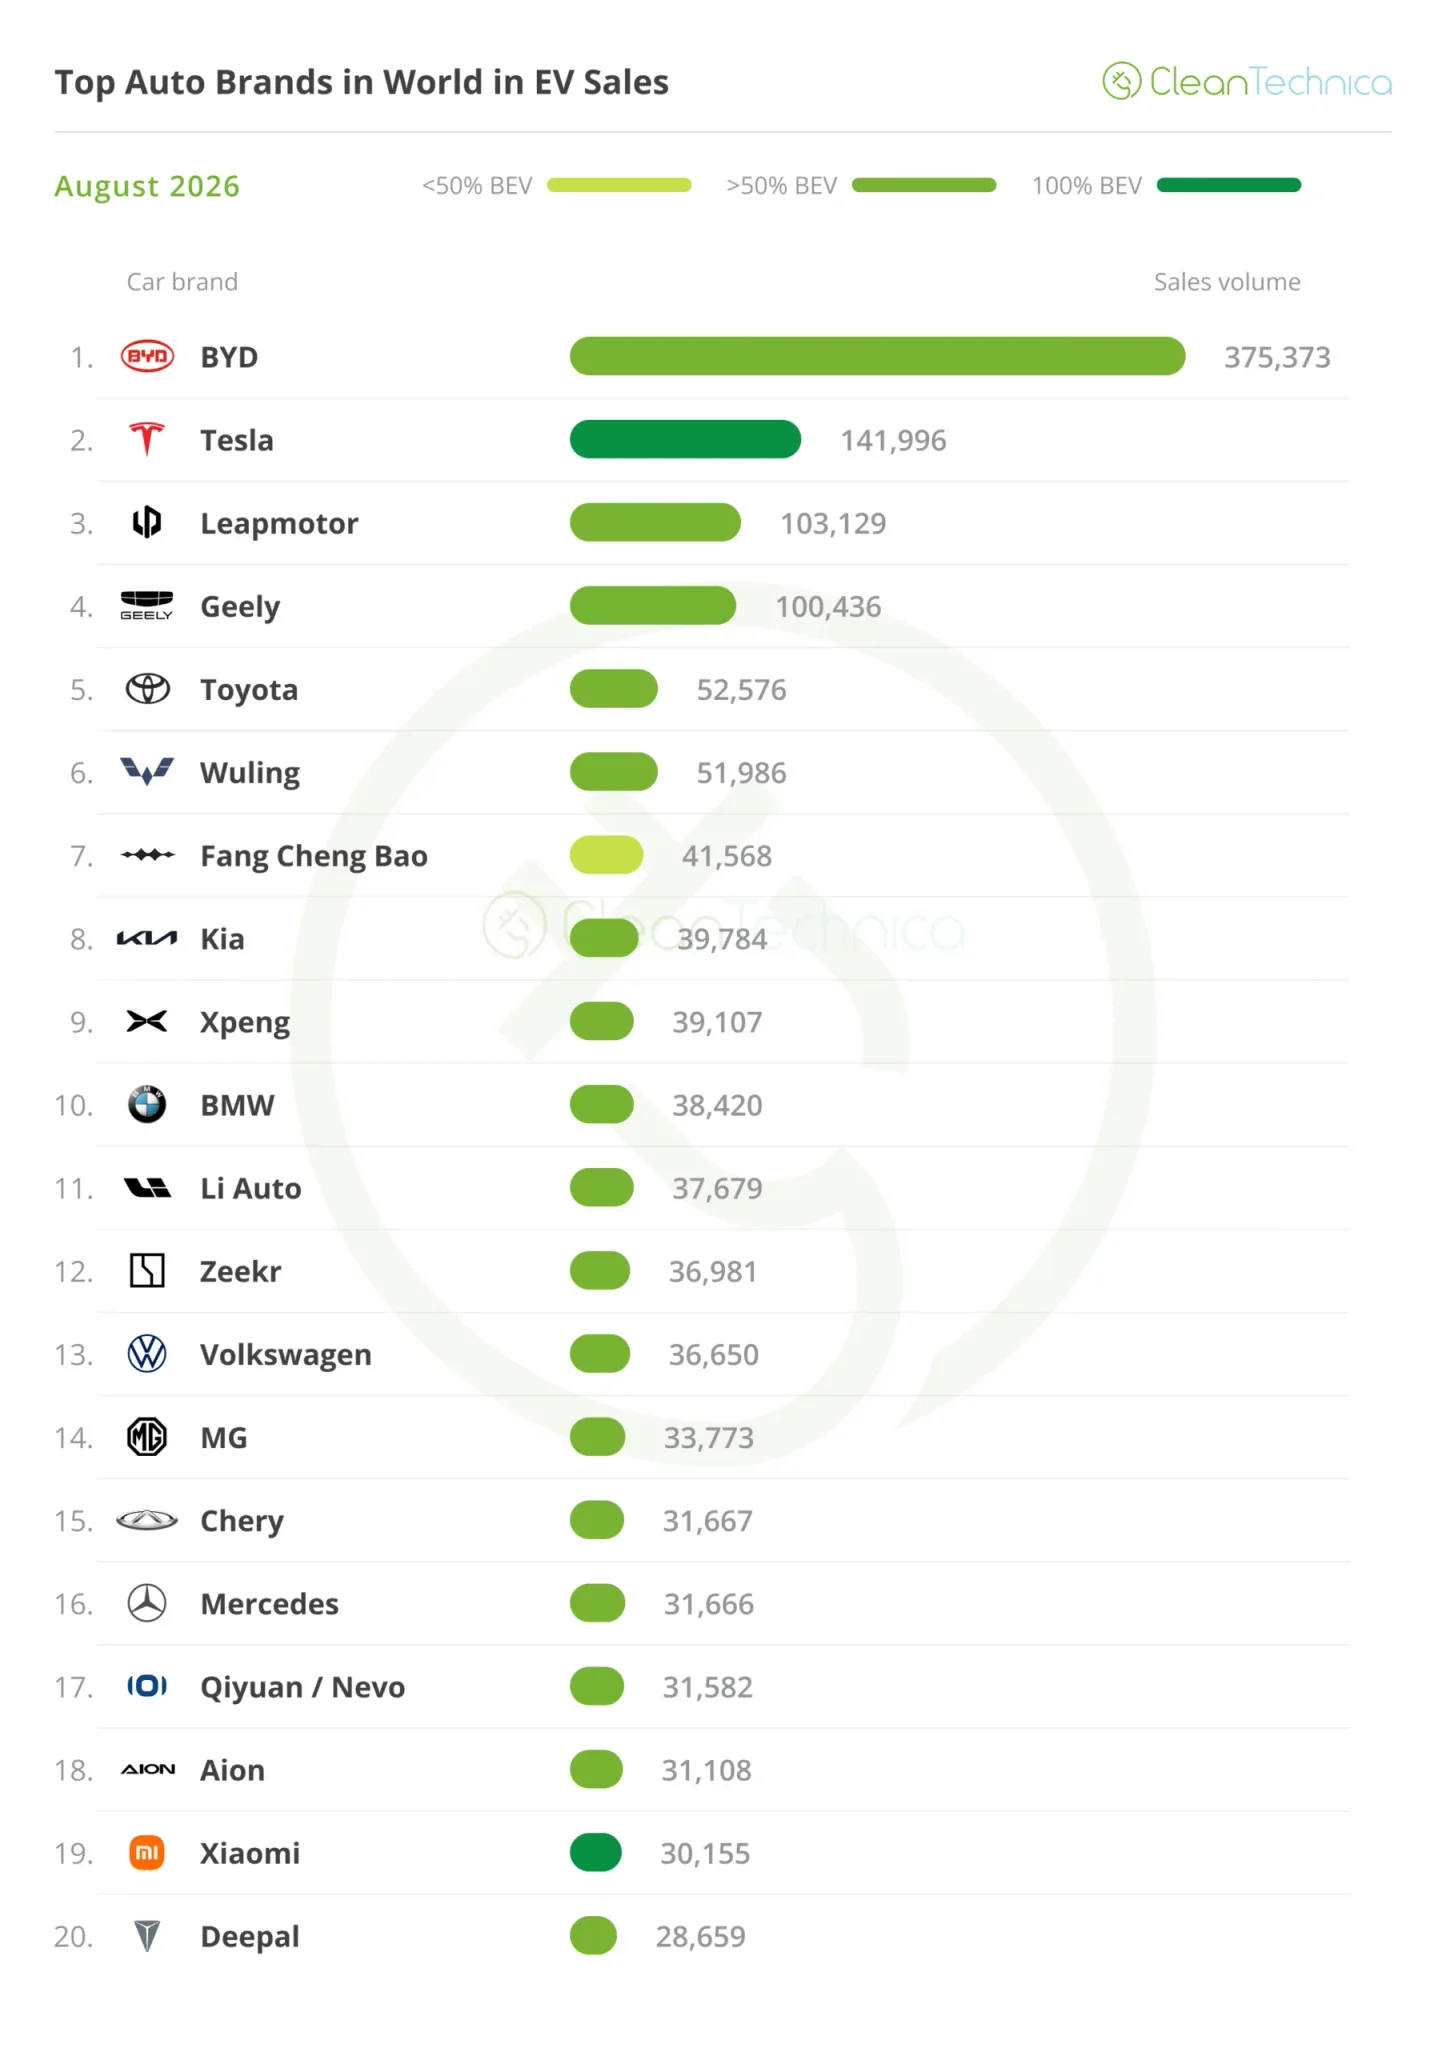
كما سجّلت Wuling المرتبة السادسة، وFang Cheng Bao السابعة، وXpeng التاسعة، وجميعها نتائج هي الأفضل لها هذا العام. وكان أفضل طرازات Xpeng مبيعاً هو Mona L03 بتسجيل 8,424 وحدة في شهره الثاني فقط في السوق. أمّا Zeekr، العلامة الفاخرة التابعة لـGeely، فجاءت في المرتبة 12، بعد أن ضاعفت مبيعاتها إلى رقمٍ قياسي بلغ 36,981 وحدة، مستفيدةً من أسواق التصدير، إذ بلغت تسجيلات طراز Zeekr 7X في أستراليا وحدها 1,748 وحدة. وسجّلت Chery المرتبة 15 برقمٍ قياسي للتسليمات بلغ 31,667 وحدة، ساهم فيها بشكلٍ رئيسي طراز QQ3 EV.
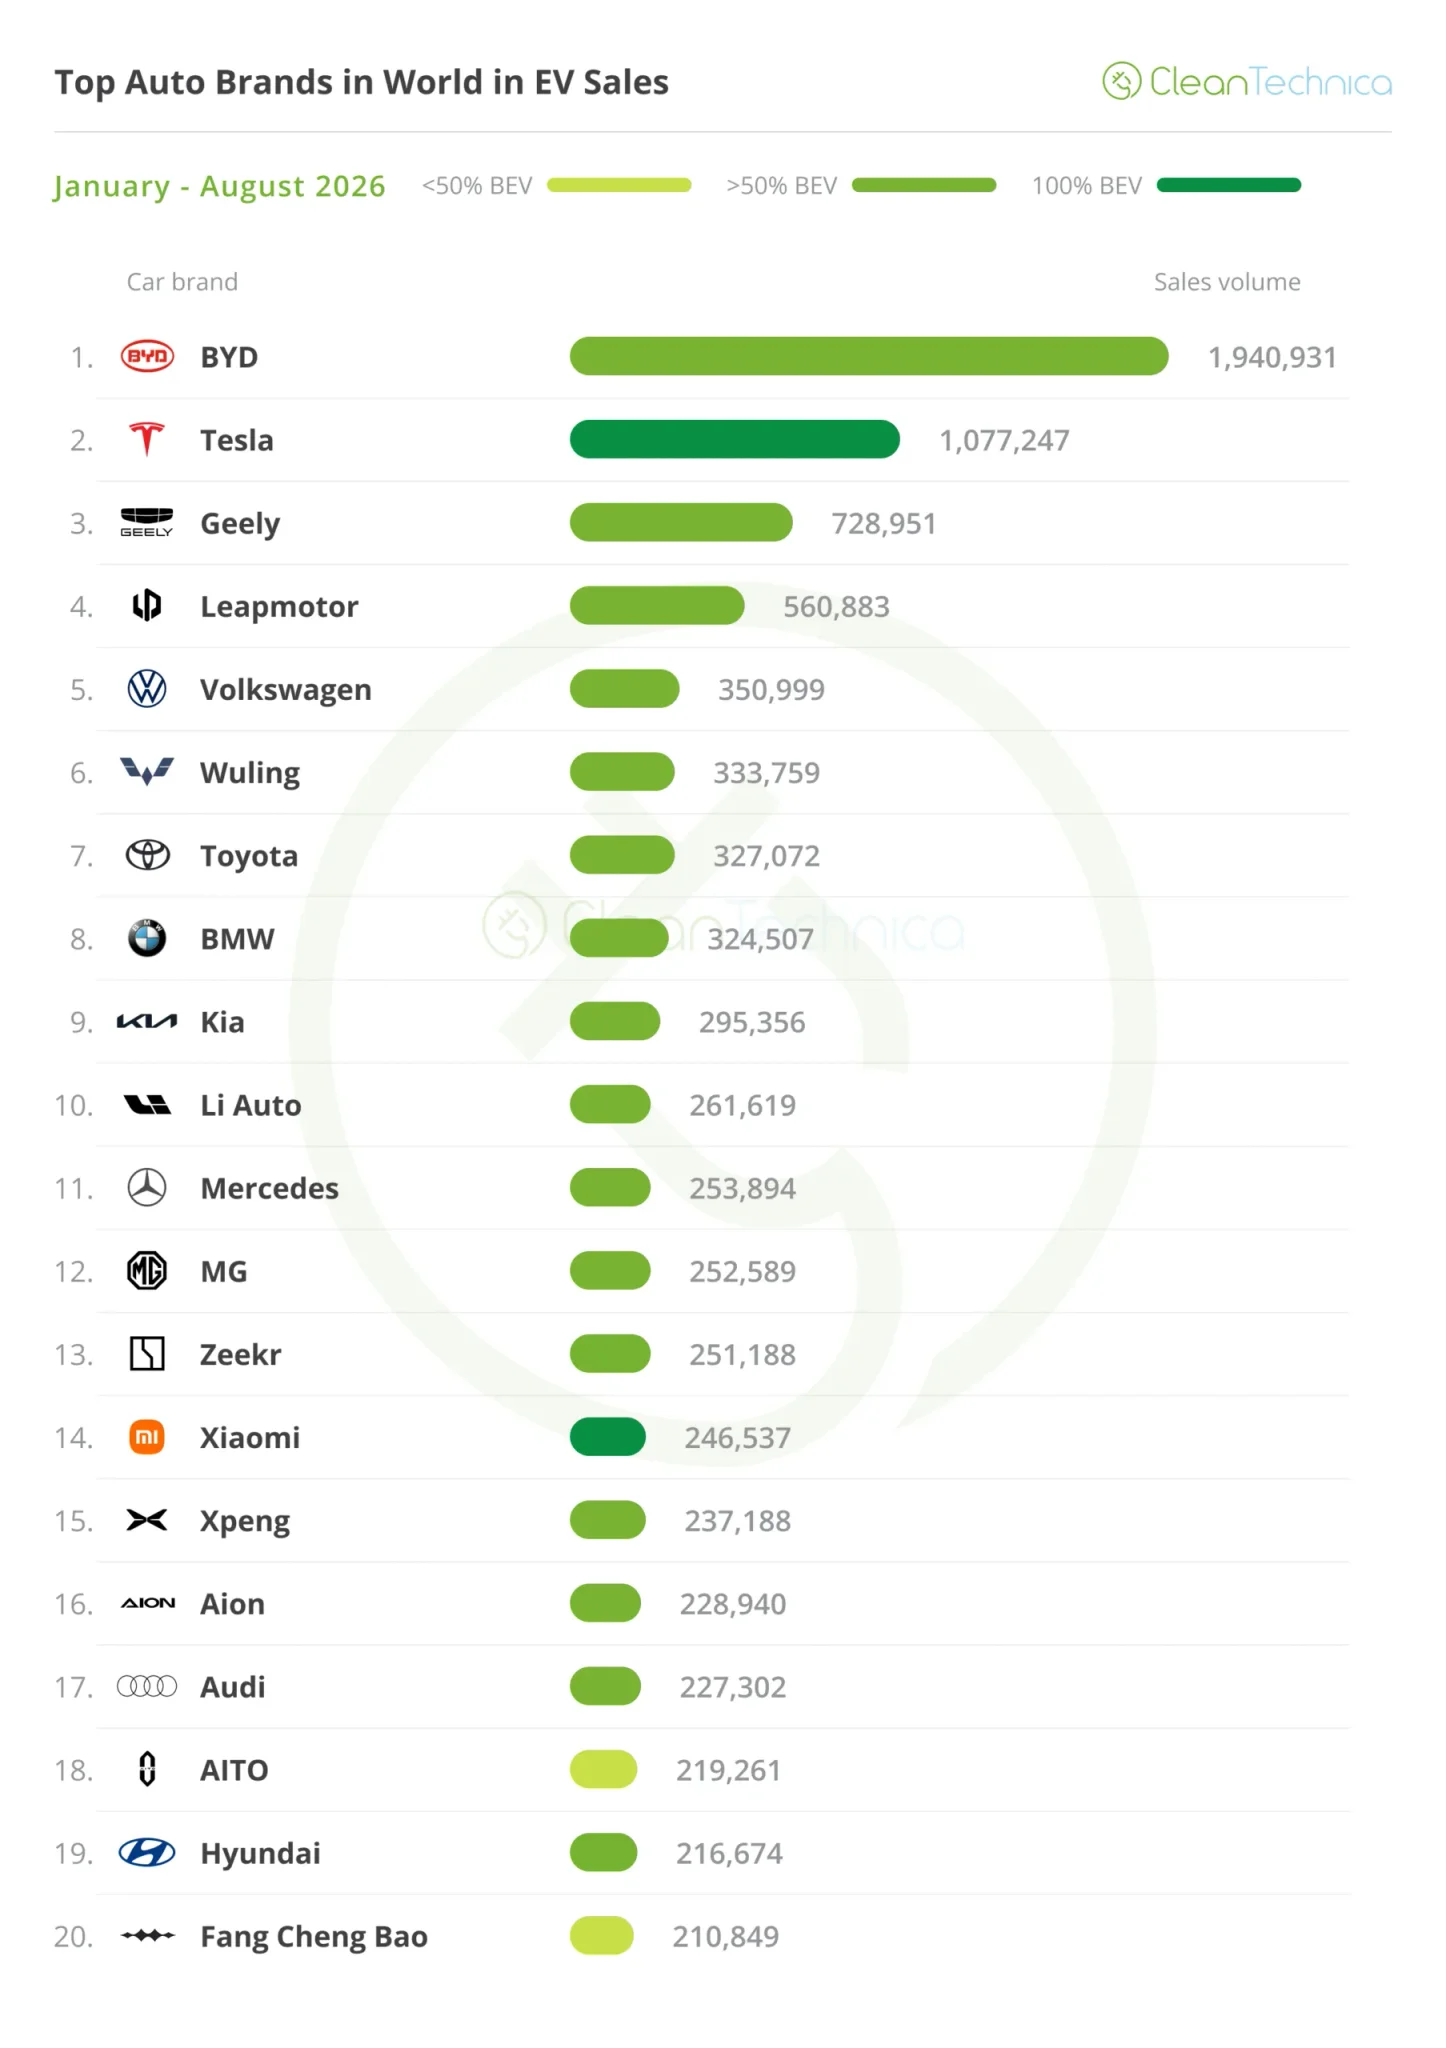
أمّا في الترتيب التراكمي للعام، فقد تراجعت BMW مرتبتين، بينما احتلّت Wuling المرتبة السادسة وتويوتا السابعة. والفارق بين تويوتا وفولكسفاغن، التي تحتلّ المرتبة الخامسة، لا يتجاوز 25,000 وحدة فقط، مع تبقّي أربعة أشهر على نهاية العام. فإذا استطاعت تويوتا تقليص هذا الفارق بمعدّل 7,000 وحدة شهرياً تقريباً، فقد تنهي العام متقدّمةً على فولكسفاغن بحلول ديسمبر — سيناريو كان يبدو بعيد الاحتمال قبل أشهرٍ قليلة فقط.
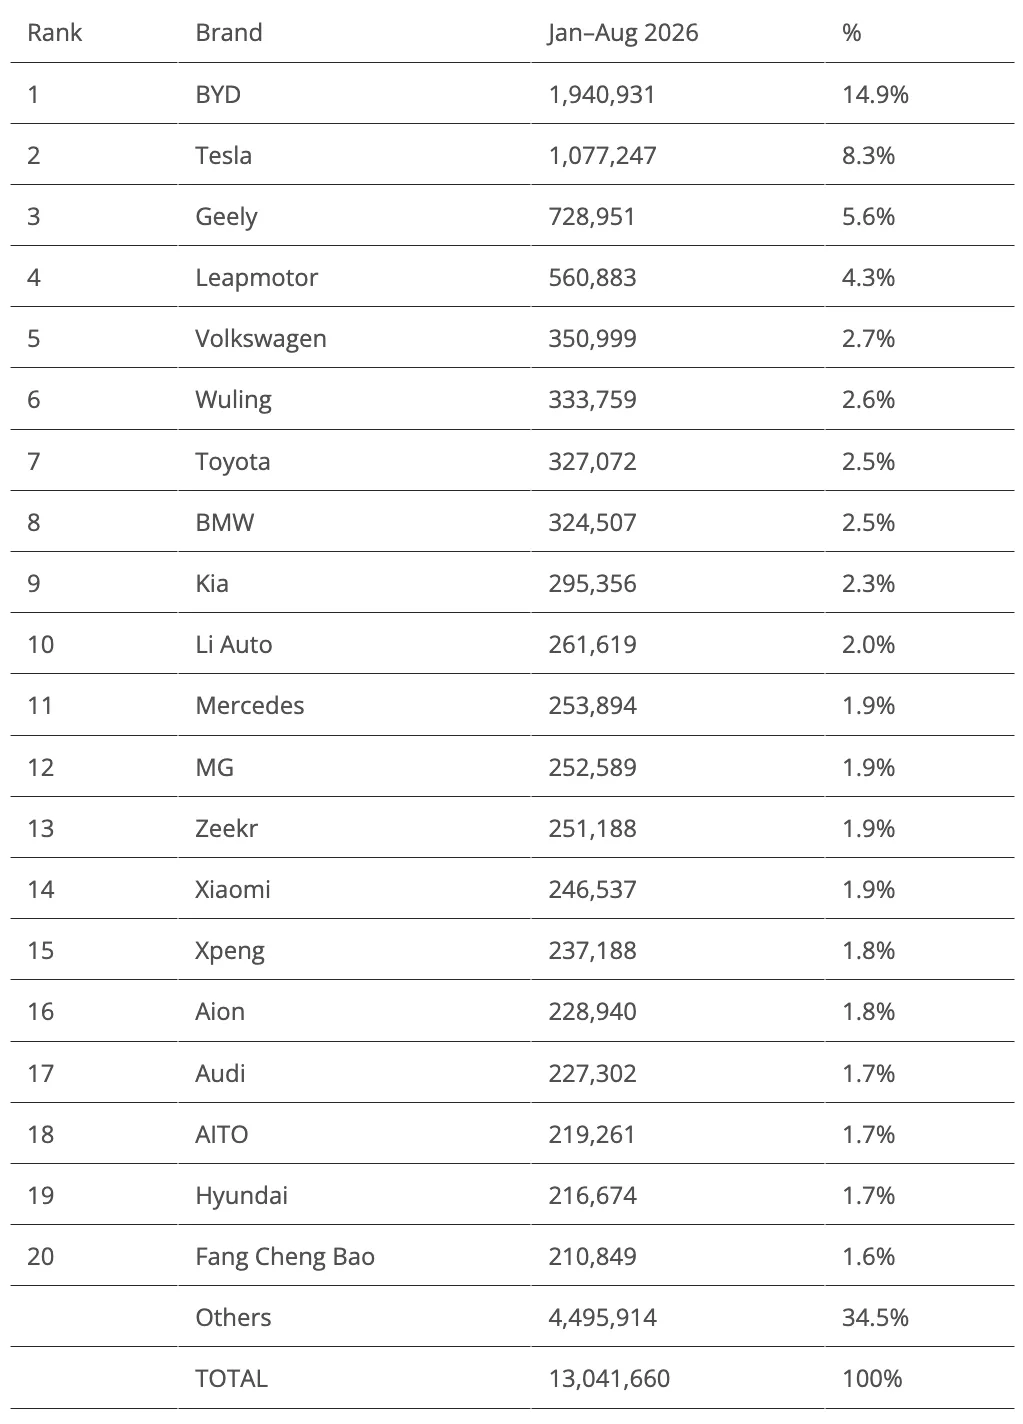
وعلى صعيد العلامات الصينية في الترتيب التراكمي، جاءت Zeekr في المرتبة 13، وXpeng في المرتبة 15، وAion التابعة لمجموعة GAC في المرتبة 16، مدعومةً بتسجيلات طراز Aion UT في البرازيل (979 وحدة) وAion V في تايلاند (634 وحدة). كما دخلت Fang Cheng Bao القائمة التراكمية للمرة الأولى في المرتبة 20، بفضل أداء طراز FCB Ti 7.
من يملك الحصّة الأكبر في السوق؟
على مستوى الحصص السوقية التراكمية للعام، تتصدّر BYD بنسبة 20.3%، تليها Geely بنسبة 9.9%، ثمّ Tesla بنسبة 8.3%. وتحتلّ Volkswagen Group المرتبة الرابعة بحصّة 7%، تراجعاً من 7.2% في يوليو، تليها SAIC خامسةً بحصّة 6.3%. أمّا Leapmotor فجاءت سادسةً بحصّة 4.3%، مرتفعةً من 4.1% في يوليو، تليها Hyundai–Kia سابعةً بحصّة 4%، بتراجعٍ طفيف قدره 0.1 نقطة. وجاءت Toyota في المرتبة 11 بحصّة 2.9%، بارتفاعٍ طفيف قدره 0.1 نقطة، مقابل حصّة 3% لـBMW، بتراجعٍ مماثل.
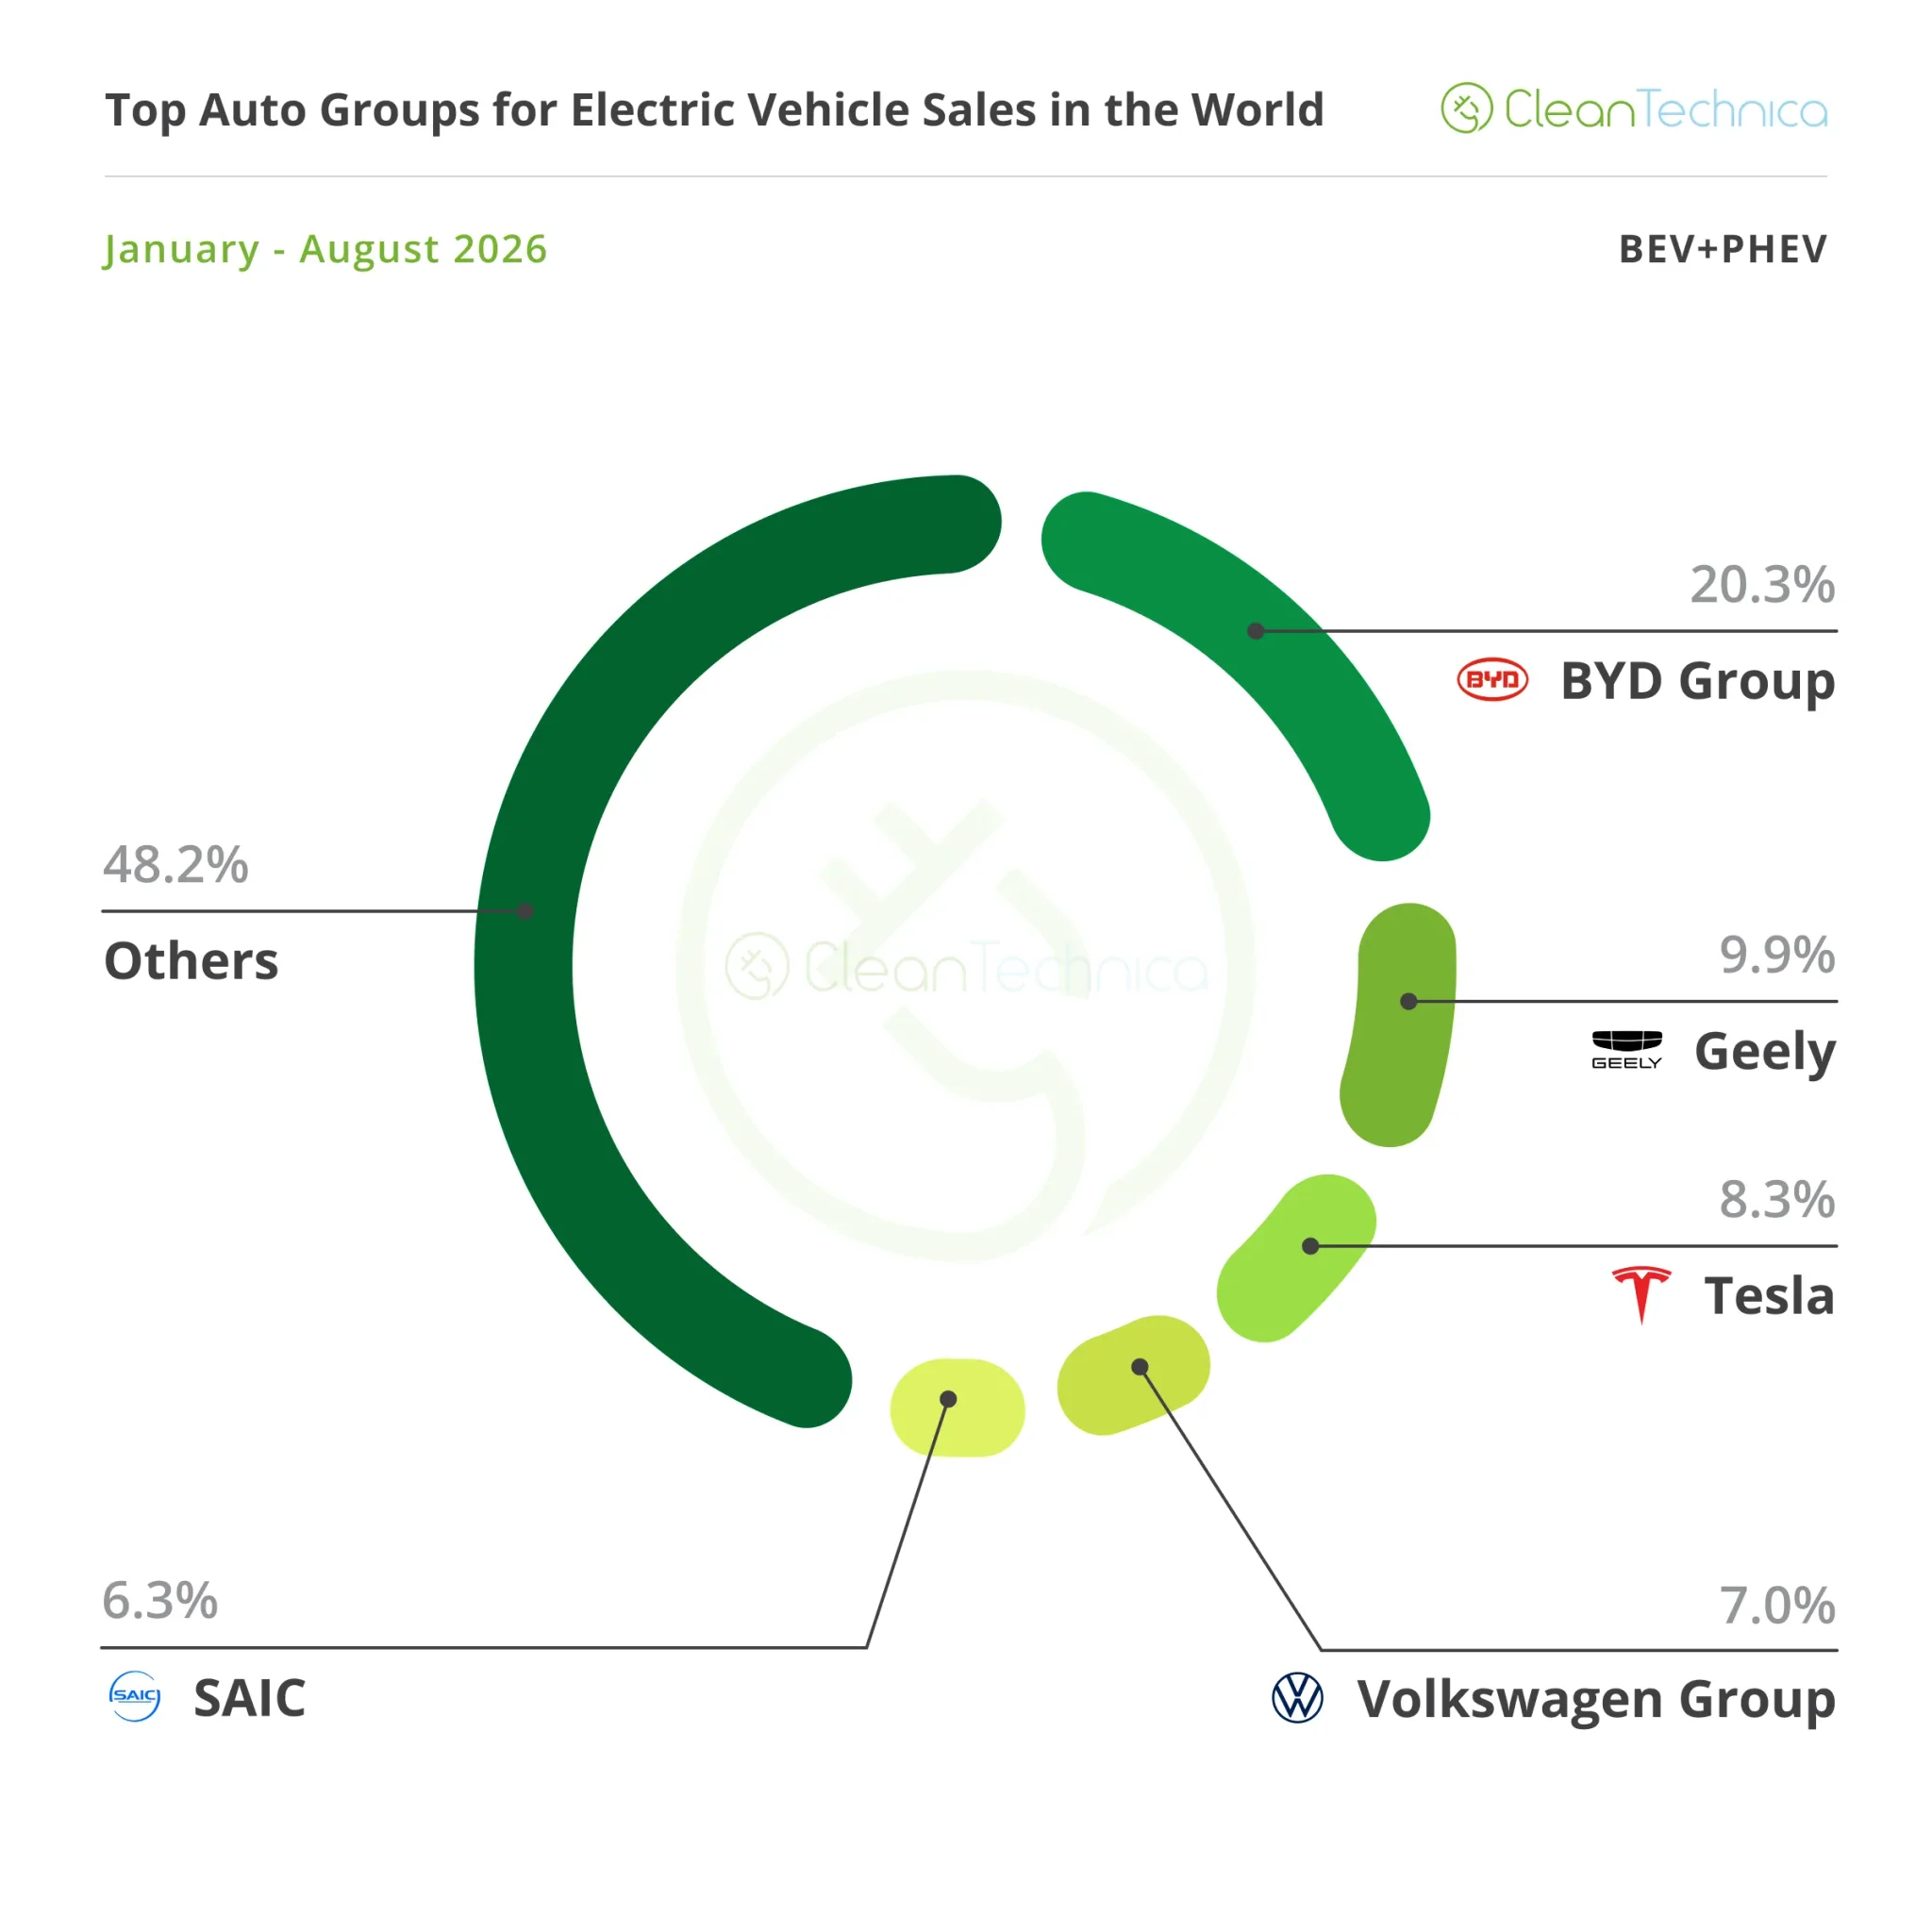
ولافتٌ أنّ ترتيب الشركات المصنّعة لم يتغيّر مقارنةً بالعام الماضي، رغم أنّ حصّة BYD كانت حينها أعلى بـ2.4 نقطة مئوية ممّا هي عليه الآن، بينما كانت حصّة Geely قبل عامٍ أعلى بنحو 0.9 نقطة مئوية عن مستواها الحالي — إشارةٌ إلى أنّ المنافسة داخل الصين نفسها، وليس فقط مع الشركات الغربية، تزداد شراسةً.
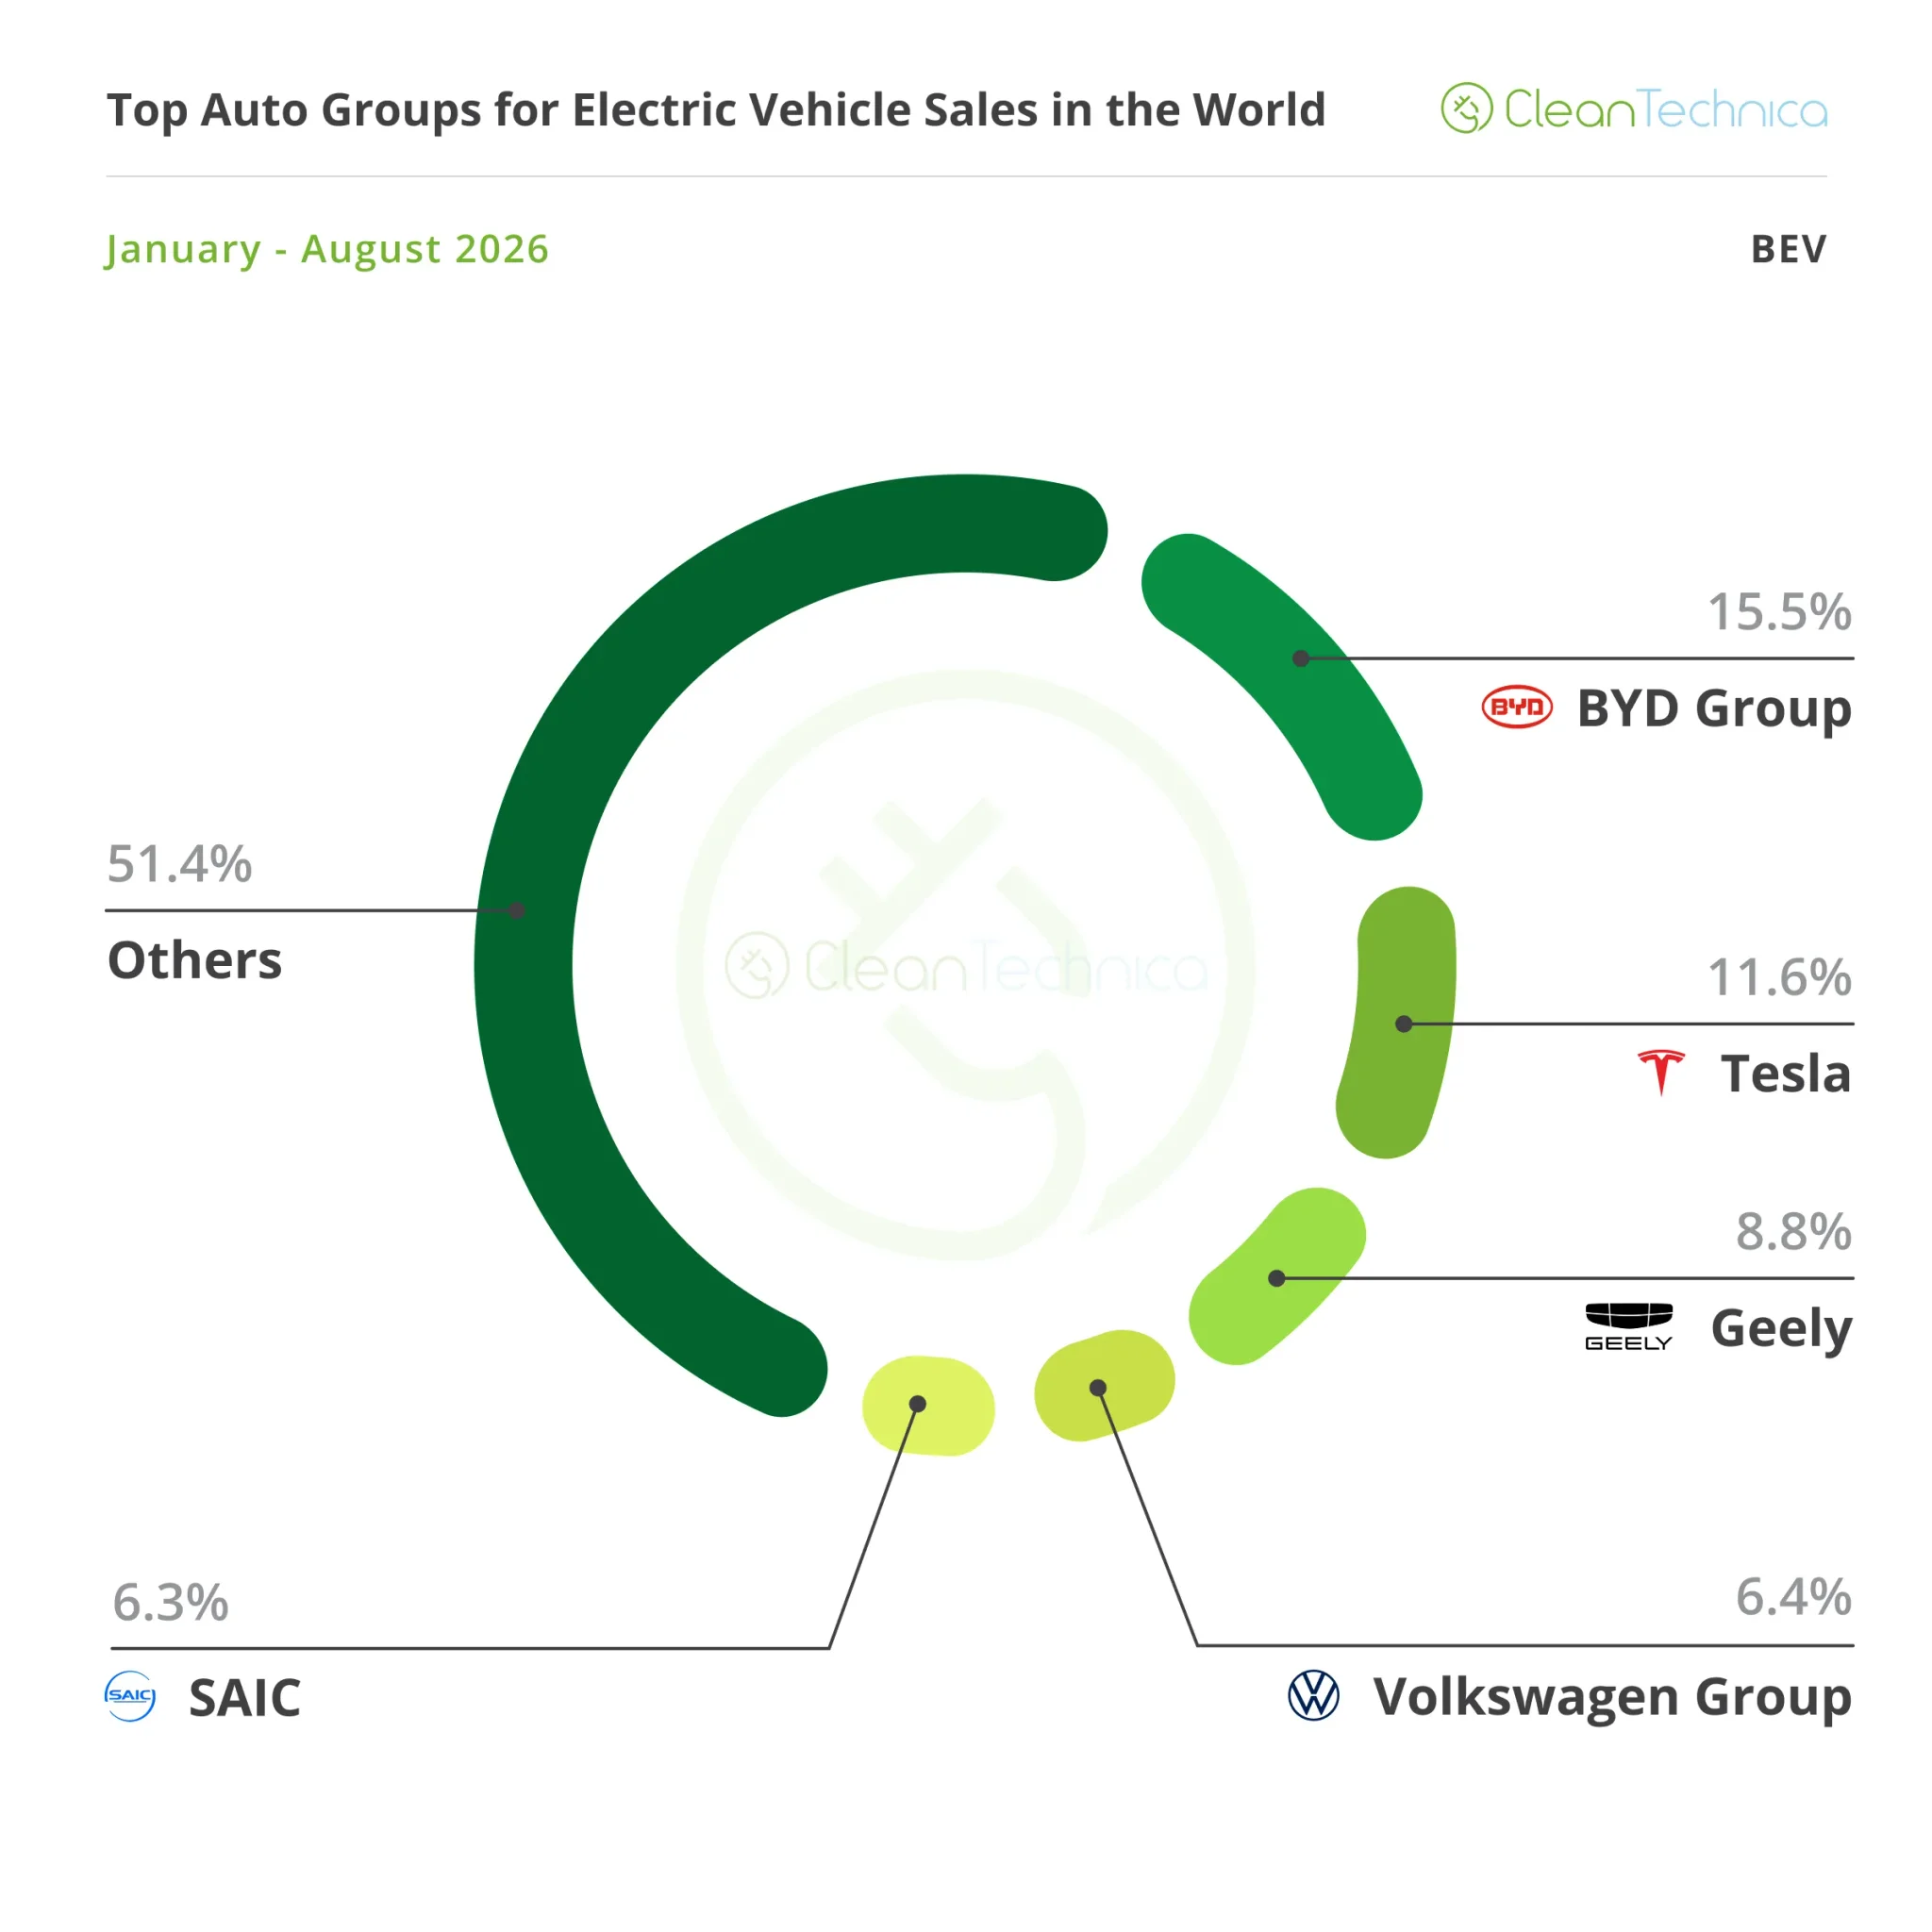
أمّا في فئة السيارات الكهربائية الخالصة تحديداً، فتتصدّر BYD بحصّة 15.5%، تليها Tesla بحصّة 11.6% (بتراجعٍ طفيف قدره 0.2 نقطة)، ثمّ Geely بحصّة 8.8%، مرتفعةً من 8.7% في يوليو. وجاءت SAIC خامسةً بحصّة 6.3%، قريبةً جداً من Volkswagen Group الرابعة بحصّة 6.4% (بتراجعٍ قدره 0.2 نقطة)، بينما لم يفصل Leapmotor عن Hyundai–Kia، صاحبة المرتبة السادسة في ترتيب السيارات الكهربائية والهجينة القابلة للشحن مجتمعةً، سوى 0.1 نقطة مئوية. ومقارنةً بشهر أغسطس 2025، حين كانت SAIC تحتلّ المرتبة الرابعة في فئة السيارات الكهربائية الخالصة، فقدت جميع الشركات الخمس الأولى في هذه الفئة حصّةً سوقية مقارنةً بالعام الماضي — باستثناء Hyundai–Kia، التي ارتفعت حصّتها من 3.8% إلى 4.5%، وLeapmotor، التي أكثر من ضاعفت حصّتها لتبلغ 4.5% أيضاً.
ما الذي يستحقّ المتابعة؟
الأرقام وراء هذه الترتيبات ليست مجرّد مؤشّراتٍ للمستثمرين؛ إنّها انعكاسٌ لإعادة توزيع الإنتاج والتصدير والتوظيف بين الصين والغرب. صعود Leapmotor وZeekr وChery في أسواق التصدير يعني مصانع تعمل بطاقةٍ أعلى وفرص عملٍ تتحوّل جغرافياً، بينما تراجع طرازاتٍ أمريكية مثل Tesla Model 3 في سوقها المحلية مرتبطٌ مباشرةً بسياساتٍ حكومية — من إلغاء الإعفاء الضريبي الفدرالي إلى التخلّي عن مشاريع كاملة مثل الشاحنة الكهربائية من Ford. هذه ليست تفاصيل تقنية بحتة، بل قرارات سياسية تنعكس على خطوط الإنتاج والعمالة المرتبطة بها.
الأشهر المقبلة ستحسم أسئلةً معلّقة: هل يحافظ BYD Song على المركز الثاني في الترتيب التراكمي أم يتجاوزه Geely Xingyuan أو حتى Tesla Model 3 في موسم ذروته المتوقّع بسبتمبر؟ وهل تنجح تويوتا فعلاً في تجاوز فولكسفاغن بحلول ديسمبر كما تشير الحسابات الحالية؟ الإجابات لن تغيّر فقط ترتيب الشركات في الجداول، بل ستعيد رسم خريطة من يصنع هذه السيارات، وأين، ومن يعمل في مصانعها.
أخبار ذات صلة
غاري فاينرتشوك يراهن على "VeeFriends": "قد تكون أكبر إمبراطورية أبنيها"
صناع المحتوى في Mipcom يواجهون تحوّلاً هيكلياً: «الصناعة تتحرّك تحتنا»
منتج الأفلام الحائز جائزة كان جيانكارلو ناسي: صناع الأفلام المستقلون الأمريكيون يتجهون نحو صناديق التمويل الدولية